自己資金無しでも審査に通過するか?見せ金の注意点や資本金との違い
創業融資だからこそ自己資金の大切さを理解しよう
「自己資金が無くても創業融資の審査に通過するのか?」
「他から借り入れたお金を口座に入れておけば大丈夫?」
「資本金と自己資金は同じものなの?」
創業融資を申請を検討するとき、大切なポイントのひとつが自己資金です。
「自己資金はいくら必要なのか」「自己資金が無し(0円)でも借りることができるのか」と調べている方も多いでしょう。
創業融資における自己資金は、確認すべき点が複数存在します――
創業融資では、自己資金がいくらあるかだけでなく、どのように形成してきたのかも確認されます。
そのため、自己資金不足だけでなく、自己資金の形成過程が不明瞭な場合も注意が必要です。
また、自己資金が無い状態でも融資実行の可能性が完全にゼロになるとは限りませんが、審査通過のハードルは非常に高いと考えて準備する必要があります。
この記事では、創業融資における自己資金とは何かから、自己資金無しの場合・形成過程・見せ金の注意点・創業計画とのバランス・資本金との違いまで網羅的に解説します。
執筆・監修:行政書士 𠮷岡 秀充
※ このページは「創業融資で否決につながる主な理由」のうち「自己資金不足・形成過程が不明瞭」にあたる個別解説ページです。
創業融資全体の流れは戦略型創業支援コンサルティング-創業融資相談・申請サポートページをご覧ください。
自己資金とは
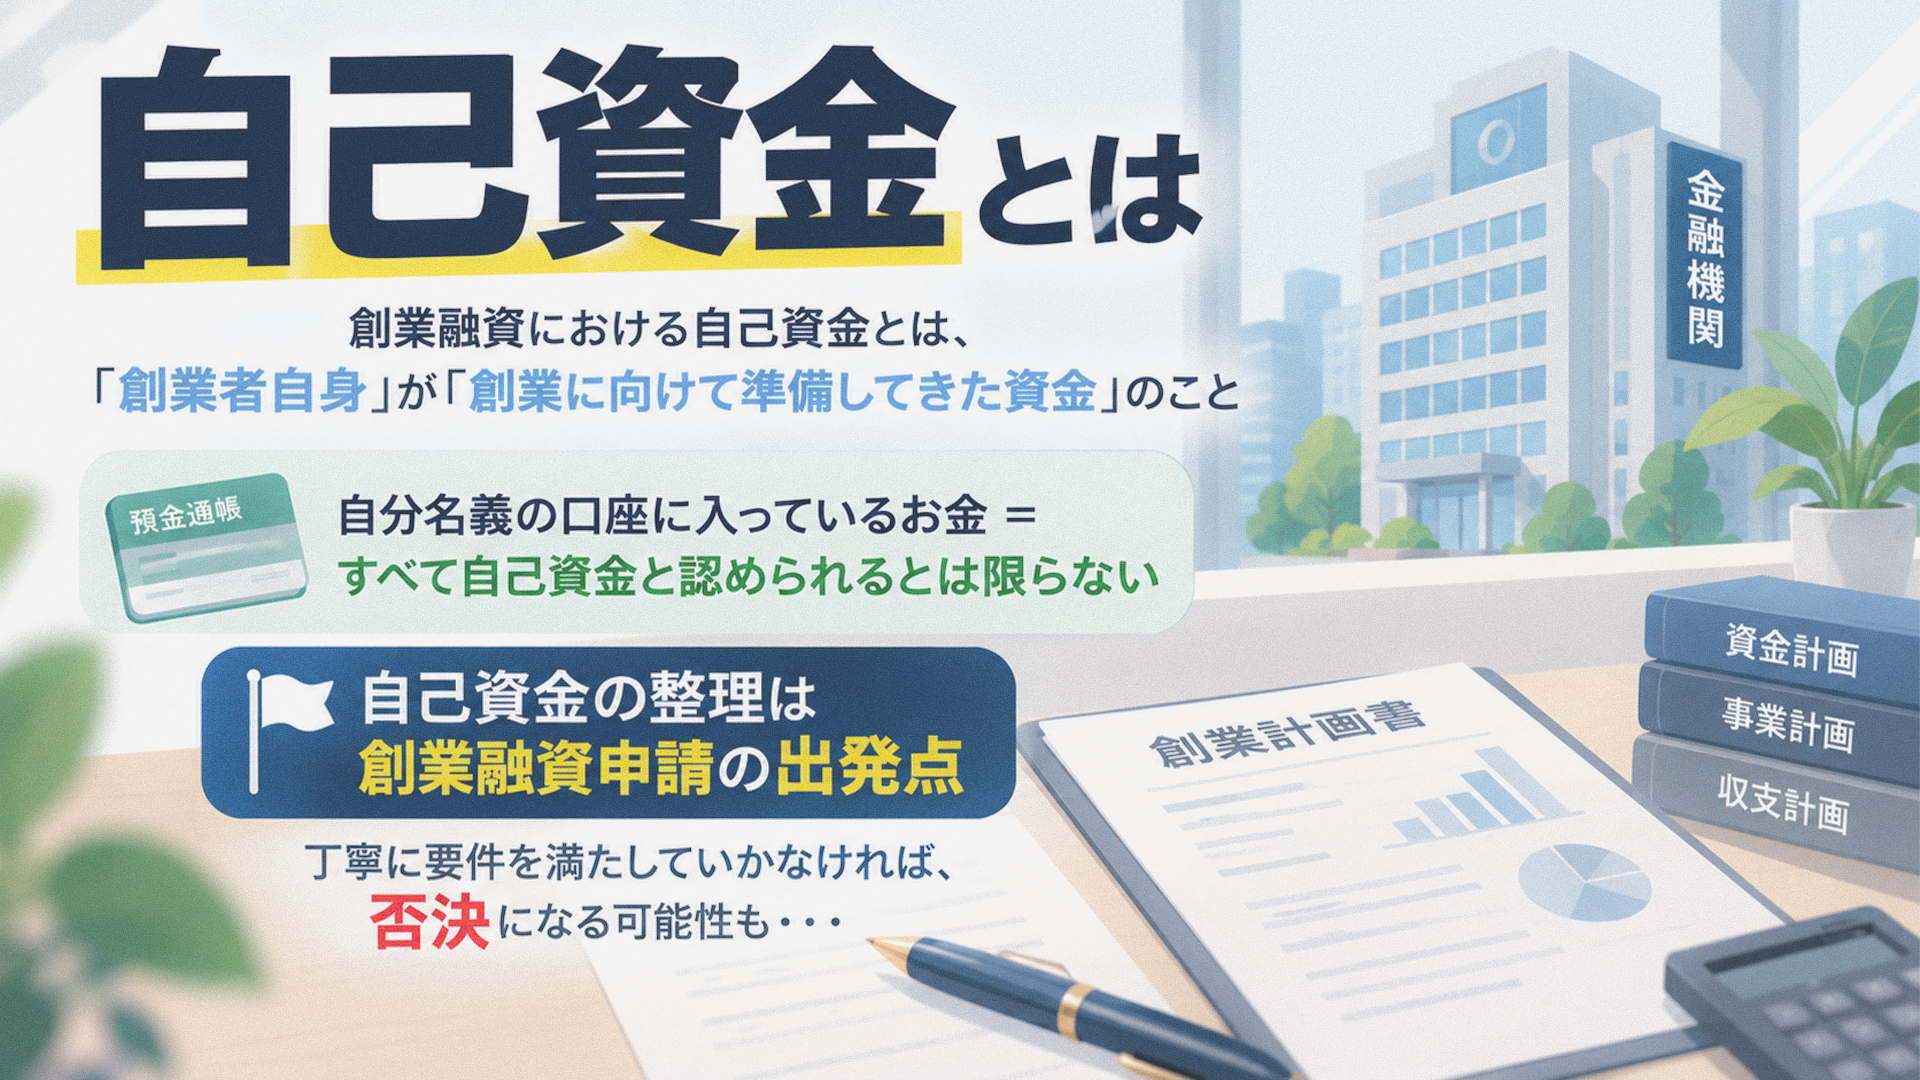
創業融資における自己資金とは、「創業者自身」が「創業に向けて準備してきた資金」を指します。
つまり「自分名義の口座に300万円入っている = 創業融資における自己資金が300万円ある」と、単純に評価できるものではありません。
たとえばの話――
給与から数年間かけてコツコツと300万円を貯めてきたケースと、もともと貯金がゼロで、融資申請直前に第三者から300万円を借りて口座へ入金したケースでは、口座上の残高は同じ300万円ですが、形成過程が全く異なります。
自分名義の口座に入っているお金 = すべて自己資金と認められるとは限らない
「同じ300万円だからいいじゃないか」と思われるかもしれませんが、このケースだと、創業融資申請以前に300万円の借金を背負っており、日本政策金融公庫や金融機関視点からすると以下のように考えます。
「努力を感じられない大丈夫なのか?」
「融資した事業資金を返済できるのか?」
と不安な気持ちになり、審査に悪影響を及ぼしかねません。
審査に通過するためには以下のように様々な点に留意しなければなりません。
- 創業者自身が努力して準備した資金なのか
- どのように形成してきた資金なのか
- 第三者への返済を前提とした資金が含まれていないか
- 実際に創業資金として使用できる状態なのか
- 開業に必要なお金と創業融資申請に配慮したバランスとなっているか
- 上記につき、各々客観的な証明が可能であるか
このように、様々な点を意識して自己資金を整理することが、創業融資申請の出発点となり、丁寧にこれらの内容を満たしていかなければ、否決へと繋がりやすくなります。
一度否決になると、創業融資の再申請でも否決となる可能性は非常に高くなります。
自己資金無しでも審査に通過できるのか?
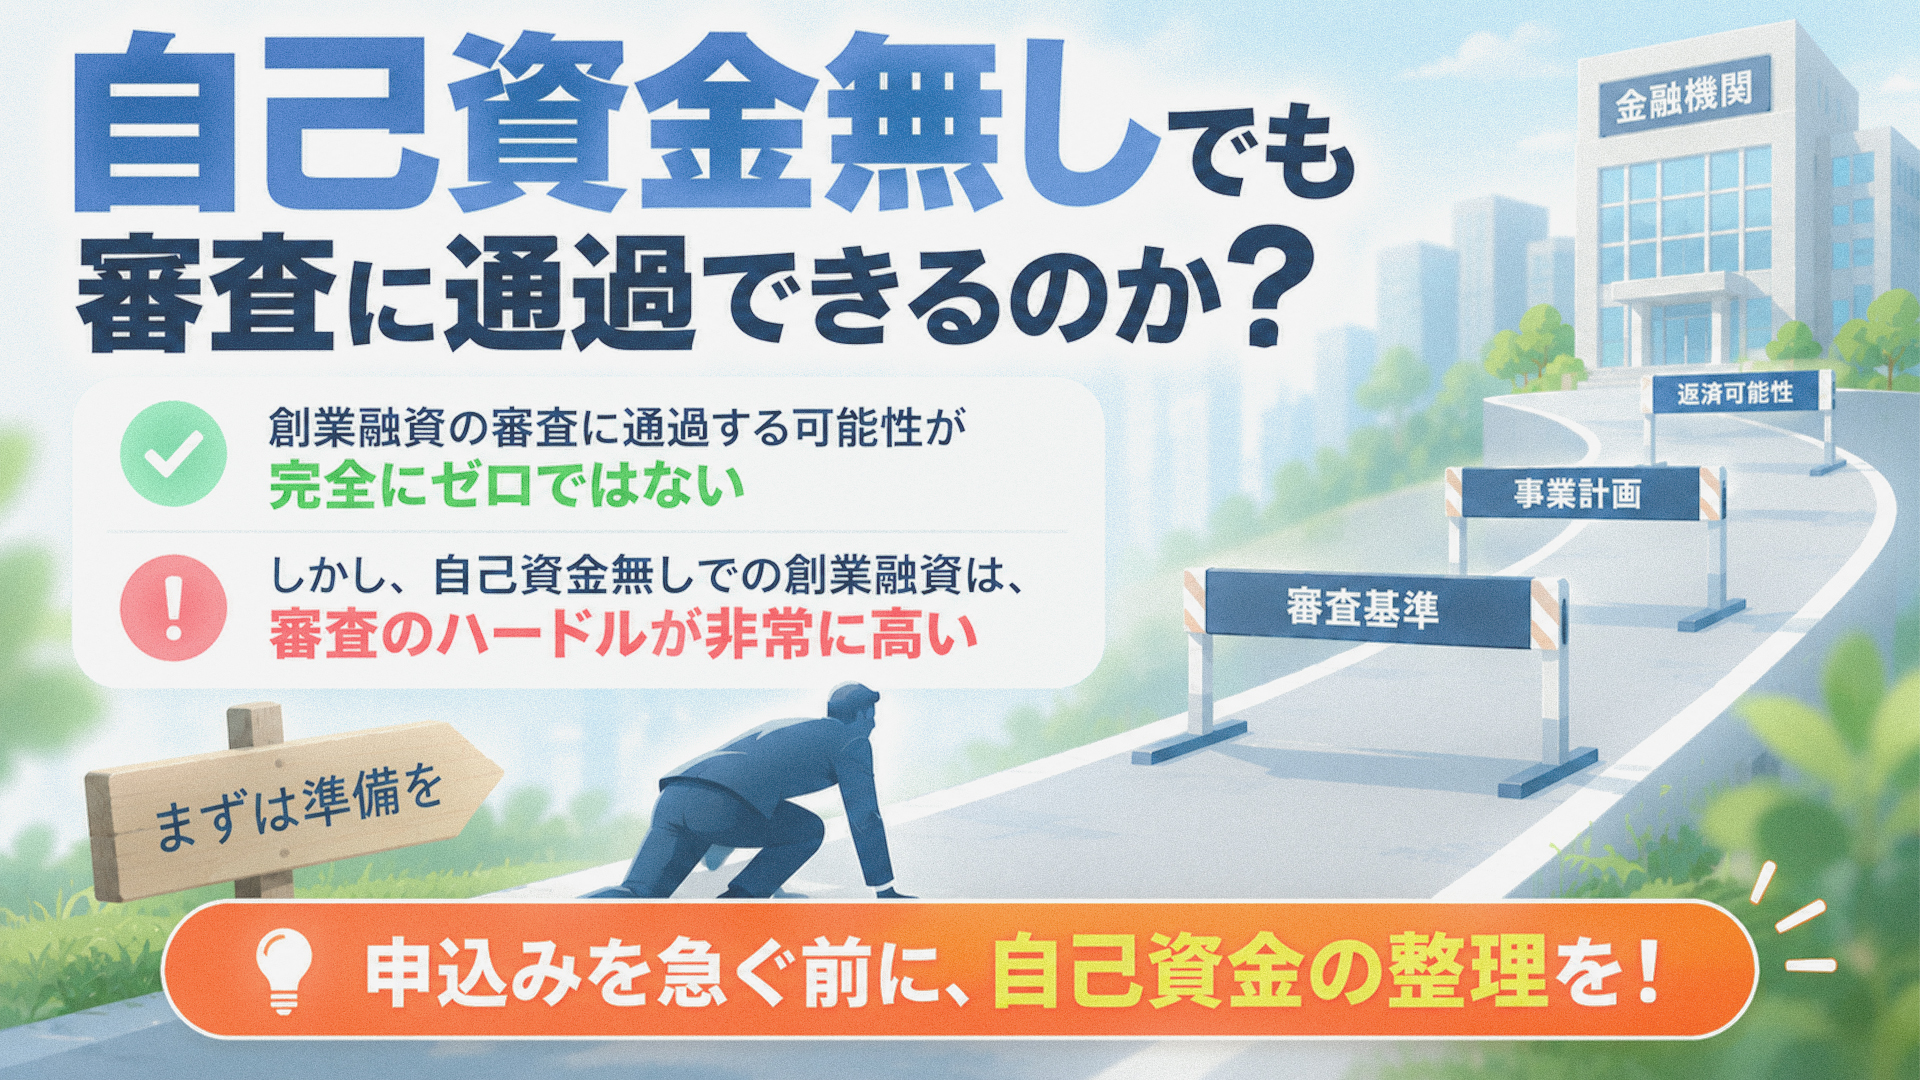
自己資金がない状態でも、創業融資の審査に通過する可能性が完全にゼロになるとは限りません。
しかし、自己資金無しでの創業融資は、審査のハードルが非常に高いと言わざるを得ません。
「自己資金要件が無い制度がある」「自己資金ゼロでも利用できる制度がある」=「自己資金を準備しなくても大丈夫だろう」と考えるのは大変危険です。
損益計算書や貸借対照表といった実績(定量面)が存在しないケースが圧倒的に多いため、創業融資できるか否かの判断の一つとして自己資金を見るというわけです。
自己資金が無い場合は、自己資金以外の部分についても返済可能な根拠が、より重要になります。
客観的な根拠の一例
以下、根拠の一例です。
- 取引・売上・利益がわかる契約書を提出できる
- 発注書などによって具体的な受注確定を確認できる
- 売上の発生時期・金額・入金時期を客観的な資料から確認できる
- 継続的な取引について具体的な裏付けがある
といった事情があれば、開業後の予定キャッシュフロー表・資金繰り表を作成・申請先に提出できる重要な材料になります。
「経験があります」「売上は作れます」だけでは弱い
「友人が顧客になってくれる・紹介してくれる予定です」
「前職の経験があるので大丈夫です」
「開業したら仕事を紹介してもらえます」
といった定性的な説明だけで、自己資金がないという弱点を補えるとまではいきません。
自己資金ゼロで創業融資申請を成功させるには――
事業開始後、返済しつつ・継続できる根拠が「相当程度」ある。
まで考えることが重要です。
自己資金がゼロ又はほとんどない状態での創業融資を検討している場合には、申込みを急ぐ前に、創業計画全体を慎重に整理することをお勧めいたします。
創業融資申請時に自己資金はいくら必要?
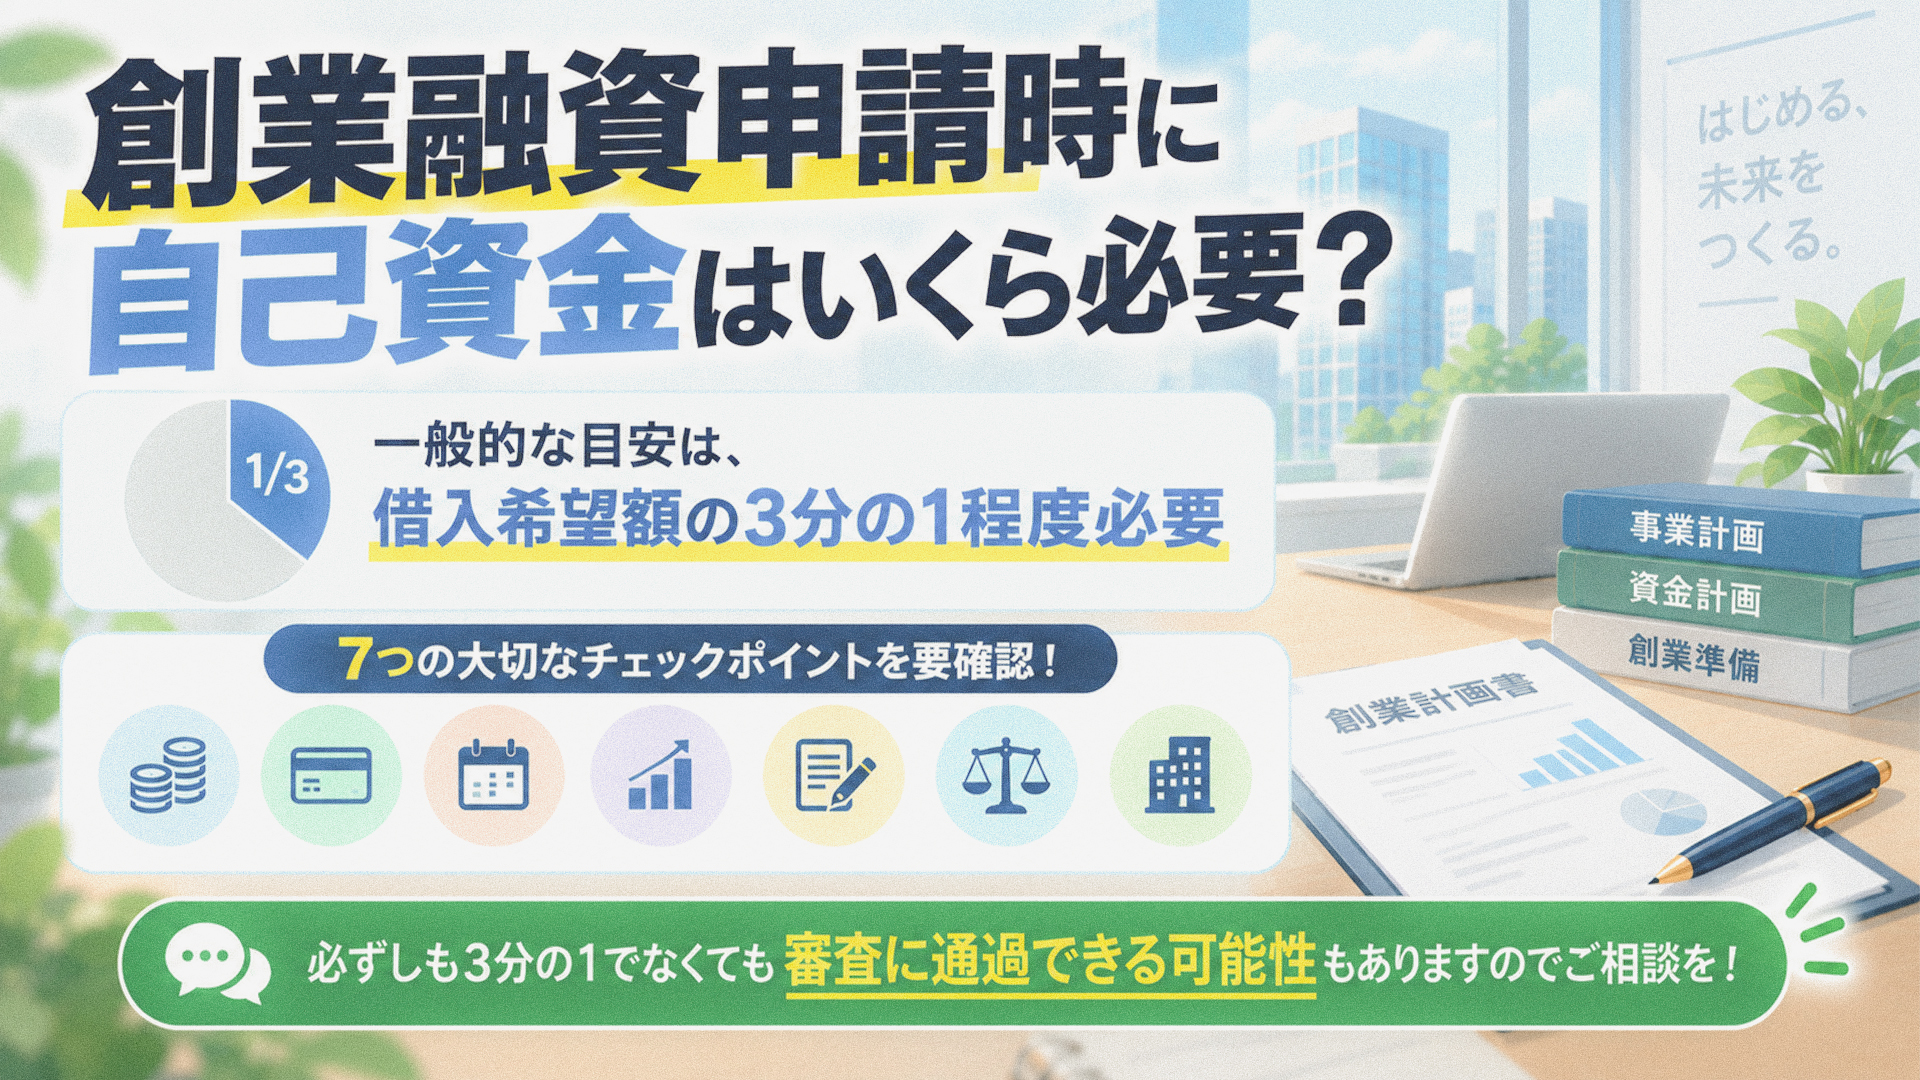
「自己資金は借入額の○%必要」「自己資金○万円あれば十分」といった情報を見かけることがあります。
一般的な目安は、借入希望額の3分の1程度必要です。
希望額と自己資金の比較例
上記の目安を基準に、以下の表に当てはめてみました。
| 300万円 借入希望 | 自己資金 100万円 |
|---|---|
| 500万円 借入希望 | 自己資金 170万円 |
| 800万円 借入希望 | 自己資金 270万円 |
| 1,000万円 借入希望 | 自己資金 350万円 |
| 1,500万円 借入希望 | 自己資金 500万円 |
※ ぴったり3分の1でなくてもちろんOKです。自己資金を多めにして考えることが望ましいです。
7つの大切なチェックポイント
大切なことなのでチェックしておきましょう。
- 自己資金を大きく切り捨てしない(借入希望額500万円に対して100万円など)
- 創業計画が詳細まで出来上がっているか
- 開業資金総額はいくら必要か
- 自己資金をいくら準備できているのか
- 自己資金でどこまで計画を実行するのか
- 借入希望額はいくらか
- 融資実行後の予定キャッシュフロー・予定資金繰りを作成・提出可能か
自己資金単体のみならず、全体像を把握・面談で説明できるようにしましょう。
創業に必要な金額そのものの考え方については【必要金額とは?開業資金と融資申請額の考え方・決め方を整理】にて、詳しく解説しています。
また、必ずしも3分の1でなくても(自己資金250万円・借入希望額700万円など)審査に通過できる可能性もありますので、個別にご相談いただければと思います。
自己資金の形成過程を確認される理由
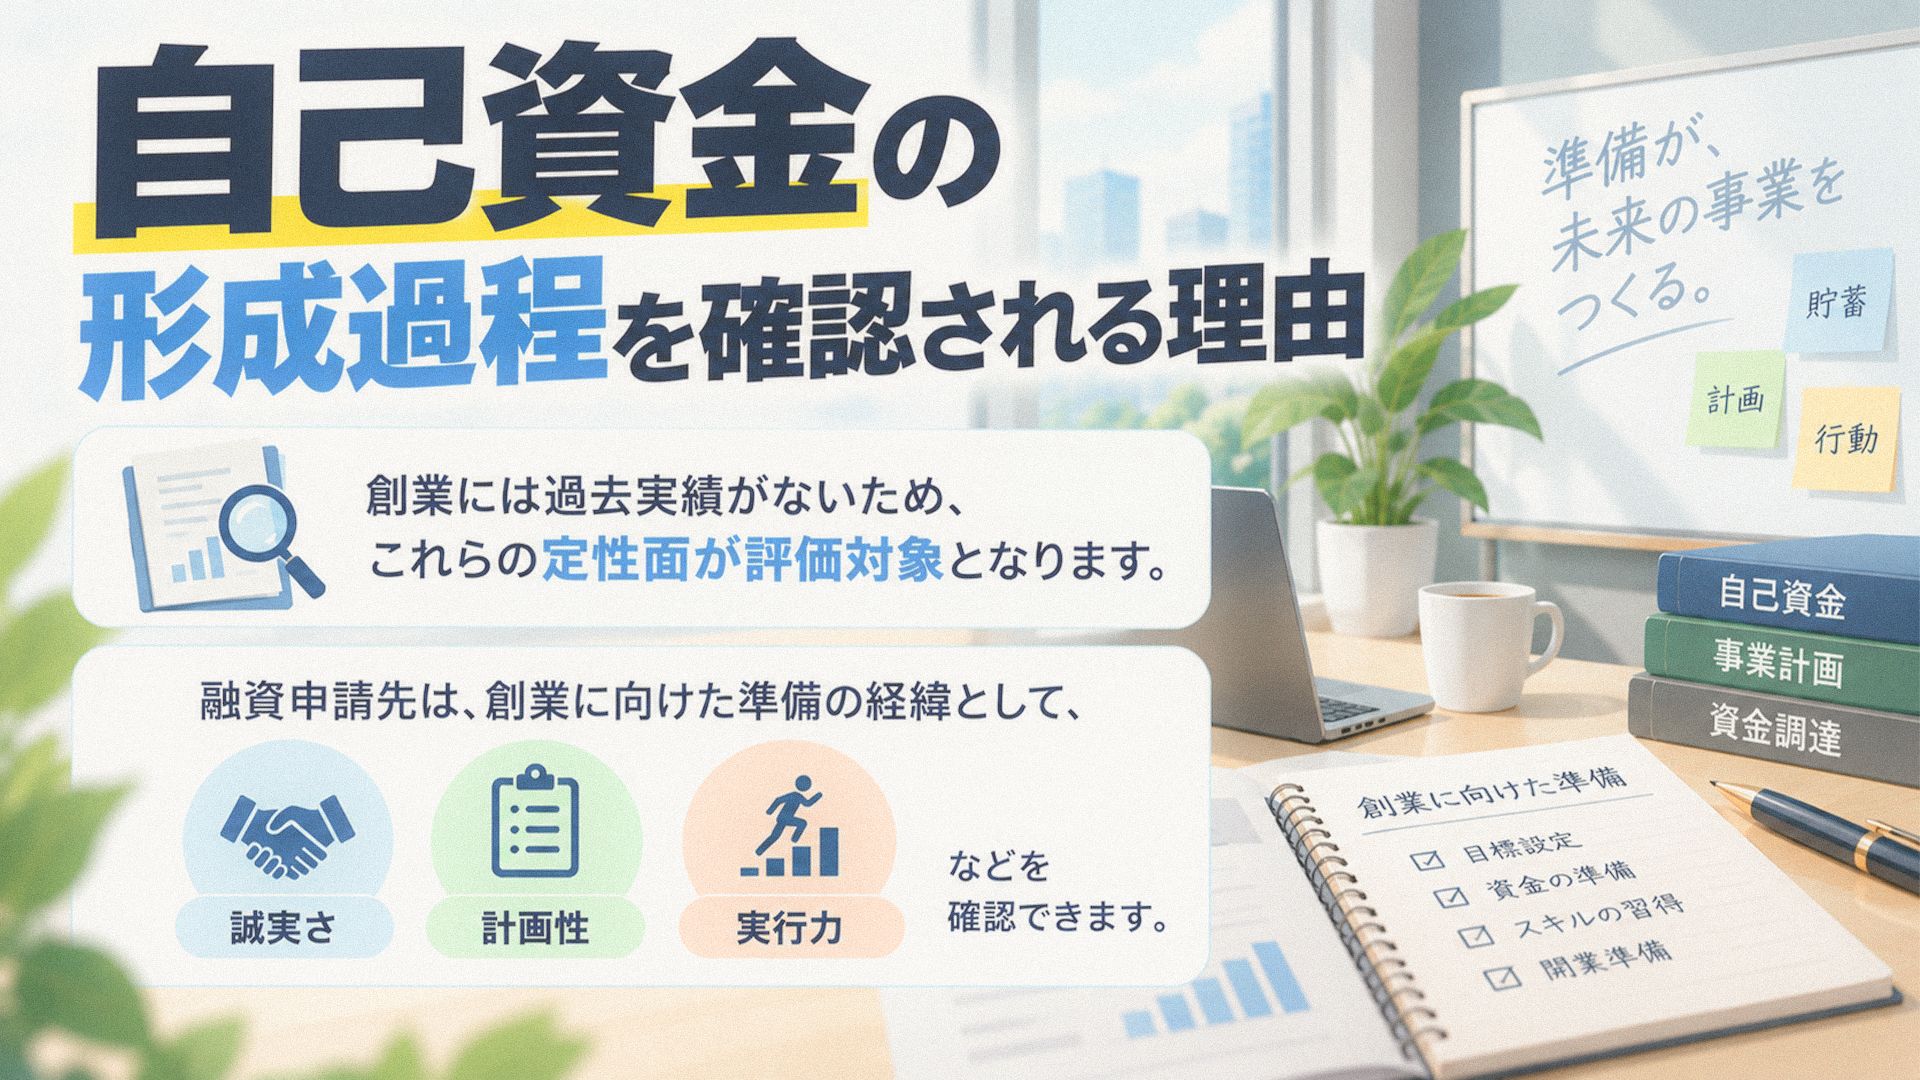
創業融資では、現存する数字以外にも大切な点があります。それが形成過程です。
たとえば以下の通りです。
- 給与から毎月5万円を2年半で150万円をためることができた
- 賞与30万円を年2回を全額貯金し、2年で180万円を貯めることができた
- 3年前に創業する・貯金は100万円を目標として達成した
- 毎月余ったお金を本人名義の別口座で開業資金として準備していた
上記の情報は、現在の残高だけでは分からない創業に向けた準備の経緯として、「誠実さ」「計画性」「実行力」などを見ることができます。
創業には過去実績がないため、これらの定性面が評価対象となります。
創業融資における見せ金の注意点
ご相談をお受けしたとき――
自己資金が不足しているが、大きな融資額を希望するときに「見せ金」を見かけることがあります。
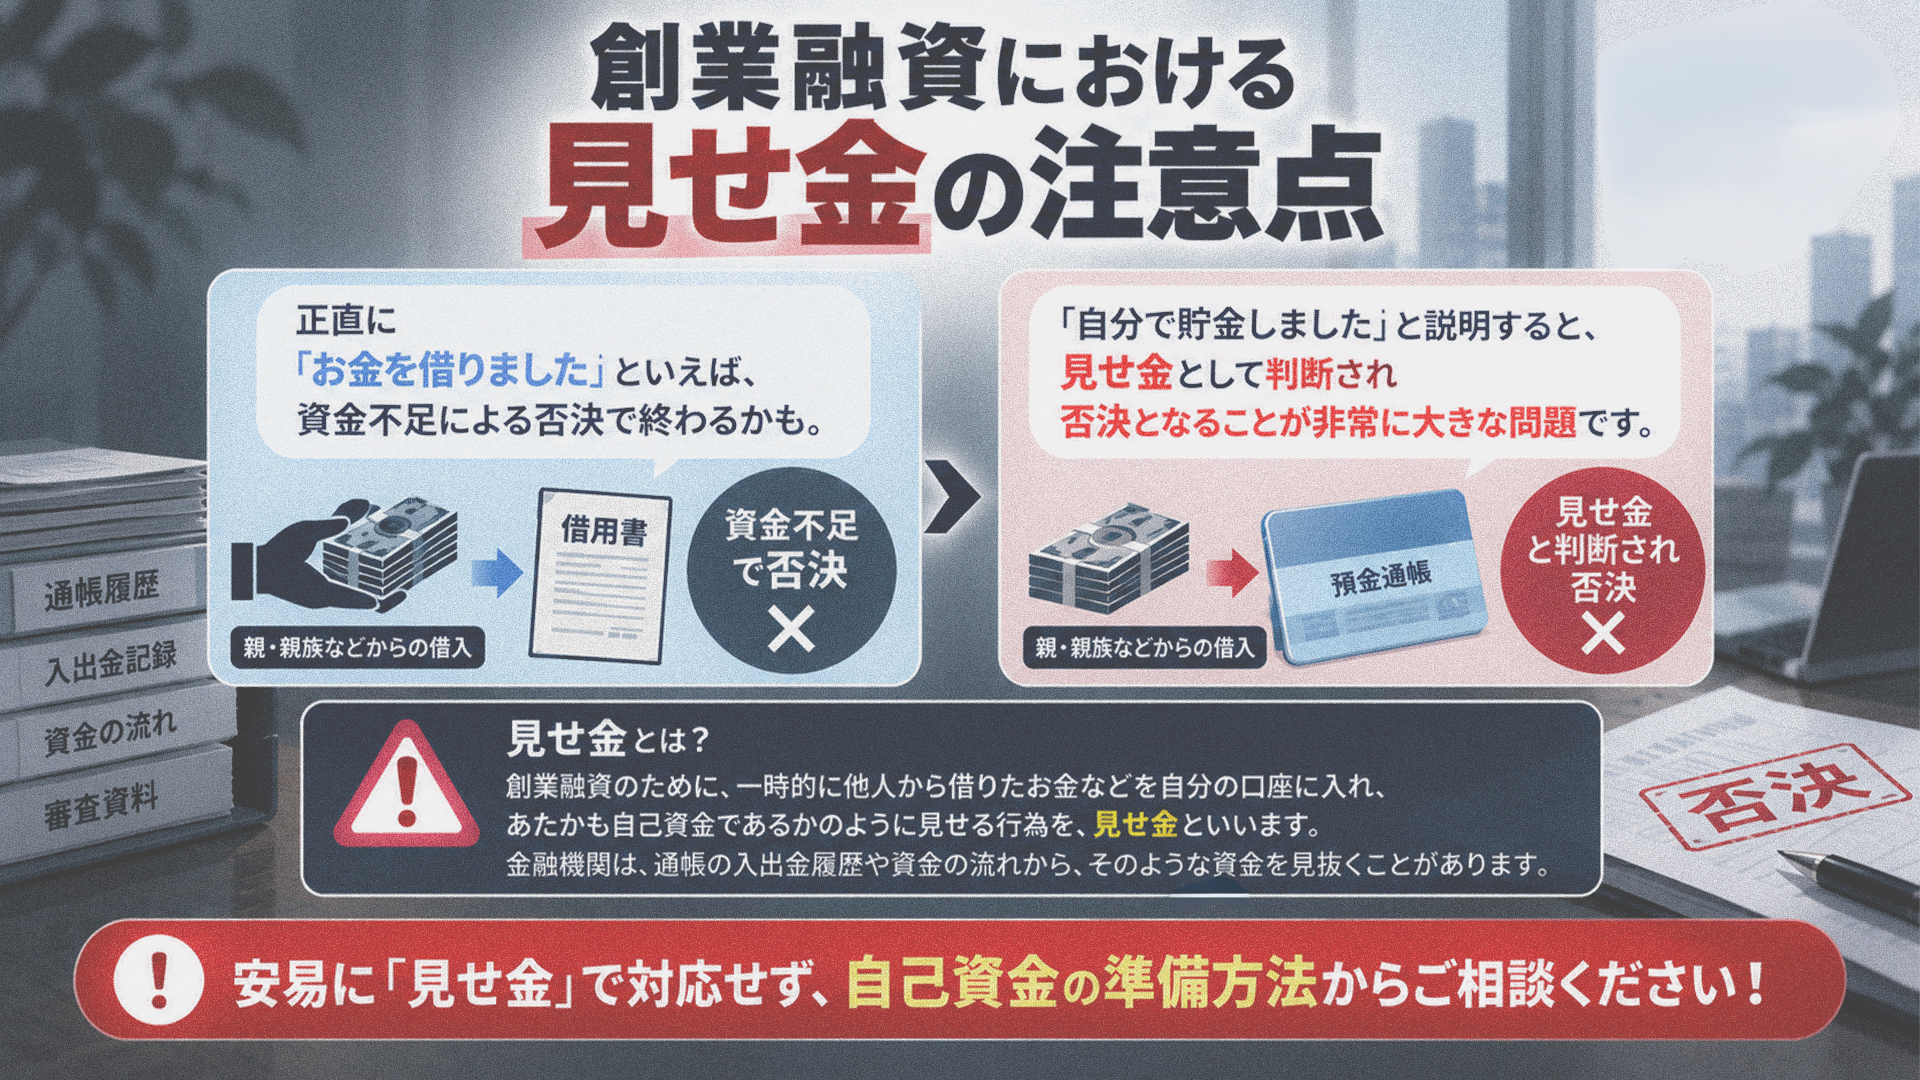
ここでいう見せ金とは、第三者から一時的に資金を借りて自分の口座へ入れ、あたかも自分で準備してきた自己資金であるかのように見せることをいいます。
申込み直前に自己資金が大きく増えている
たとえば、50万円だった口座預金残高が、1か月後の創業融資申込み直前に300万円へ増えていたとします。
この場合、融資先担当者から「増えた250万円は、どのように準備しましたか?」など説明を求められます。
しかし、形成過程において自分の力で貯金していたという資金の出所・入金経緯・各種資料と矛盾なく説明できれば問題ありません。
見せ金事例
1月1日|自己資金50万円
↓
2月1日|親から一時的に250万円を借り、自分の口座へ振り込んでもらった
↓
2月15日|自己資金300万円として800万円の創業融資申請する
親・兄弟姉妹・配偶者・他社(銀行・消費者金融など)借入も同様に、自己形成していないと判断される可能性が高いです。
ちなみに――
借入金「親から借りました」と正直に言えば、「自己資金不足」との取り扱いのみで終わるかもしれません。
問題なのは、面談で『自分で貯金しました』と説明してしまうことです。この場合、見せ金と判断されれば否決に直結します。
タンス預金・現金保管の注意点
1月1日|現金300万円保有
↓
1月5日|自分の口座へ300万円入金
↓
1月15日|自己資金300万円をとして創業融資申請する
タンス預金とも呼ばれる現金保管は、資金の出所を証明することができないため、自己資金としてカウントされない可能性があります。
必ず口座に開業資金を保管しておきましょう。
「借りる場合にどのように準備すればスムーズに進むのか」
「すでに借りている場合にどのように整理するのか」
「このケースは見せ金にあたらないか不安」
これらは、資金を受け取った時期や返済条件など個別事情によって異なります。
個別の事情のご相談につきましては、以下のお問い合わせフォームよりお願いします。
また、戦略型創業支援コンサルティング-創業融資相談・申請サポートページに、様々な情報が掲載れていますので、ご参考くださいませ。
自己資金と資本金の違い
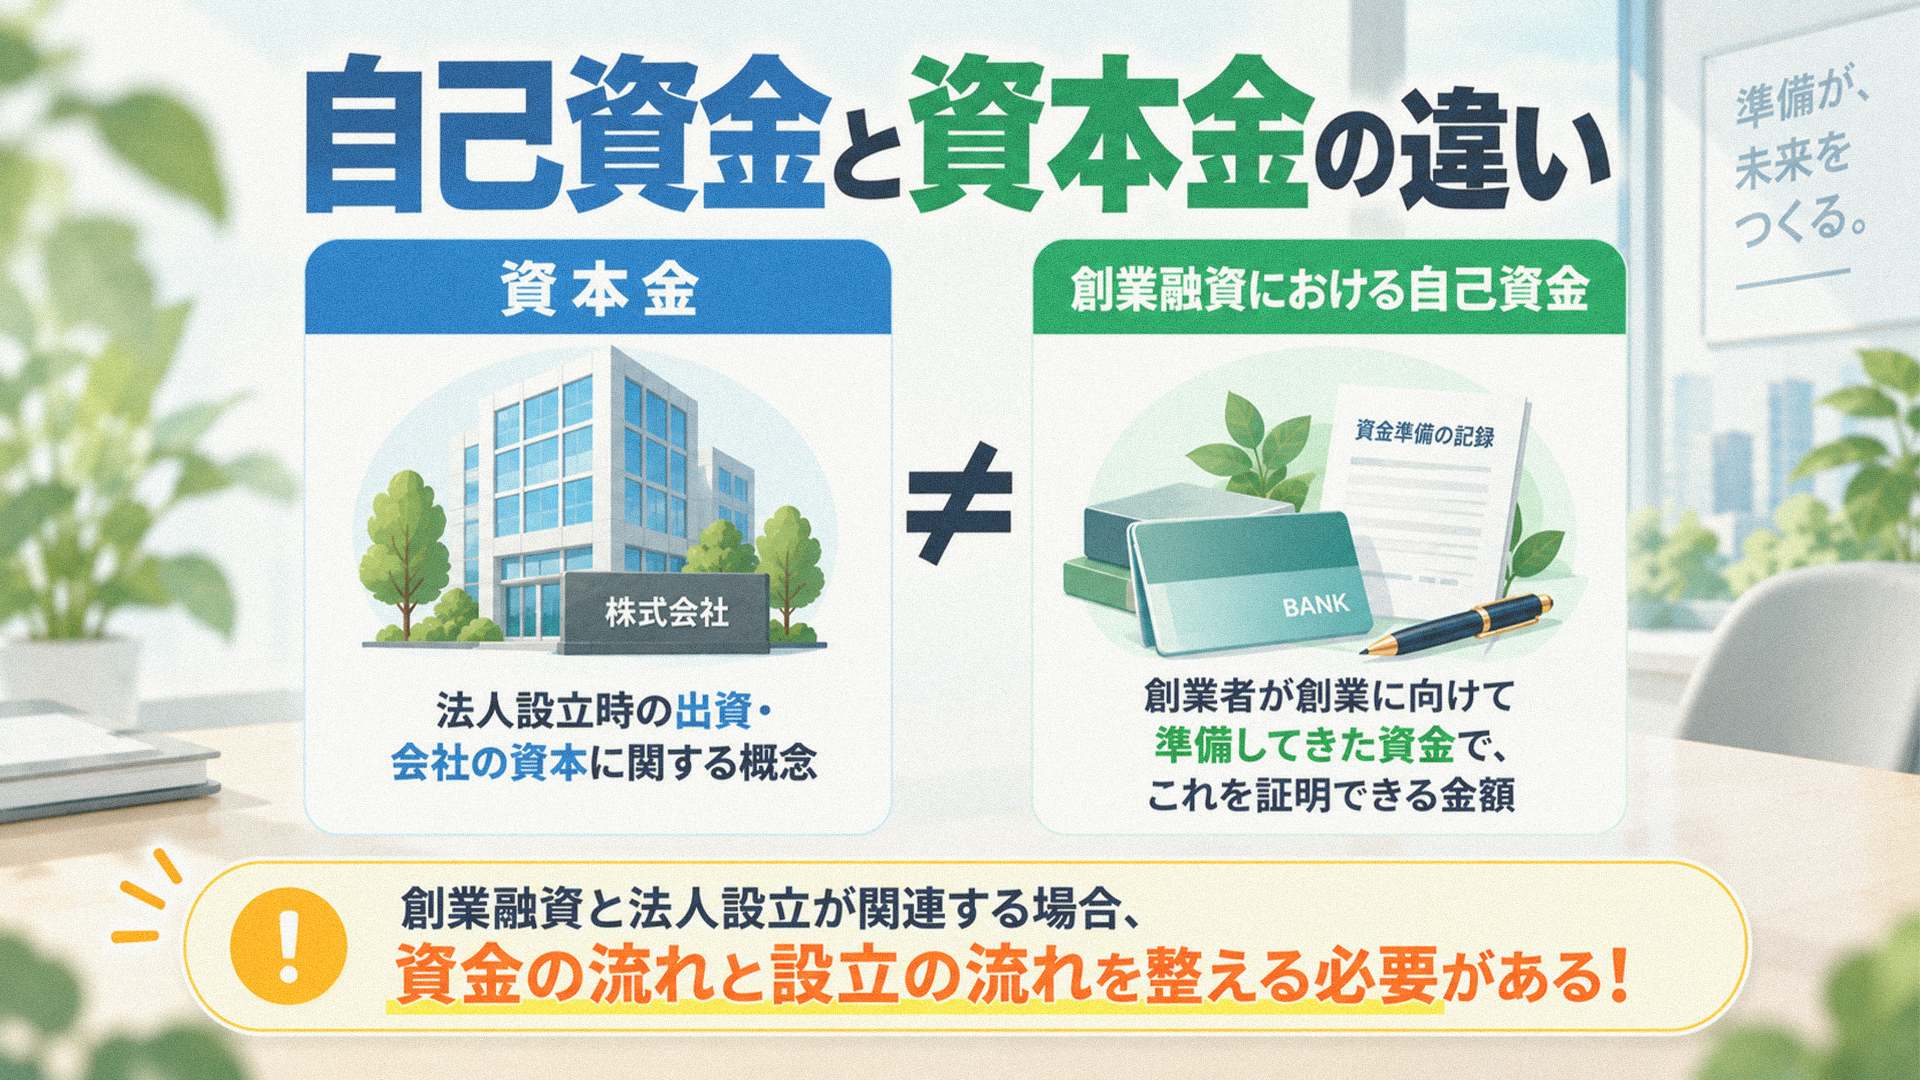
自己資金と資本金の考え方
「自己資金」と「資本金」って同じじゃないの?と感じる方もいらっしゃるかもしれません。
自己資金と資本金は別物です
以下、簡易的にまとめました。
- 資本金
法人設立時の出資・会社の資本に関する概念 - 創業融資における自己資金
創業者が創業に向けて準備してきた資金で、これを証明できる金額
自己資金と資本金は別物である事例
創業融資申請において、自己資金300万円、融資希望額を900万円で借り入れを行い、法人を設立した後、合計1200万円を活用した事業を予定しています。法人設立前に創業融資を受ける場合を想定しています。
AさんとBさんの2名が共同で株式会社を設立し、300万円を資本金にしようと考えています。
< 資本金の内訳 >
- Aさん:100万円を出資
- Bさん:200万円を出資
この場合において、Aさんが創業融資を申し込んだ場合、上記「創業融資申請時に自己資金はいくら必要?」でお話しした目安からすると、Aさんの借入可能額目安は300万円となります。
一方、Bさんの借入可能額目安は600万円となります。
つまり、どちらか一方が借入できなかった又は減額された場合、事業がとん挫してしまうリスクがあります。
また、二人別々に融資申請すると、二重の事業計画とみられたり、個人で借りたお金を法人への転貸するのではないかと疑われるリスクがあります。
これが、資本金と自己資金との違いであり、創業融資と会社設立との関係におけるリスクへと繋がります。
そのため、創業融資と法人設立が関連する場合、資金の流れと設立の流れを整える必要があります。
FAQ自己資金のよくある質問
創業融資の自己資金について、よくある疑問をまとめています。
- 自己資金ゼロでも創業融資の審査に通過できますか?
- 自己資金がない状態でも、創業融資の審査に通過する可能性が完全にゼロになるとは限りません。しかし、自己資金無しでの申請は審査のハードルが非常に高くなります。具体的な契約書・発注書などによって売上や入金予定を客観的に示せるか、創業後の予定キャッシュフロー・資金繰りまで説明できるかなど、自己資金以外の根拠も含めて慎重に進める必要があります。
- 創業融資の自己資金はいくら必要ですか?
- 一般的な目安として、借入希望額の3分の1程度の自己資金を用意しておく必要があります。3分の1に満たないケースでも個別にご相談を承っております。
- 申込み直前に借りたお金を口座へ入れると見せ金になりますか?
- 第三者から一時的に借りた資金を自分の口座へ入れ、あたかも自分で形成してきた自己資金であるかのように申告・説明することは避ける必要があります。借入金であるにもかかわらず「自分で貯金した」と説明すると、見せ金と判断されるリスクがあり、審査上大きな問題となり得ます。見せ金と判断されて否決になると、再審査において通過の可能性は大変低くなります。
- 申込み直前に大きな金額を入金すると、すべて見せ金になりますか?
- 大きな入金があるだけで直ちに見せ金になるわけではありません。本人名義の別口座からの移動、賞与、資産売却代金など、正当な理由による入金もあります。重要なのは、その資金の出所・入金経緯を各種資料と矛盾なく説明できる状態にしておきましょう。
- タンス預金や現金で保管していたお金は自己資金になりますか?
- 現金で保管していた資金は、いつ・どのように形成したのかという資金の出所を客観的に確認することが困難であるため、自己資金として十分に評価されない可能性があります。創業に向けて資金を準備する場合は、形成過程を確認できるよう本人名義の口座で管理しておきましょう。
- 自己資金と資本金は同じですか?
- 同じではありません。資本金は、法人設立時の出資や会社の資本に関する概念です。法人設立と創業融資をあわせて進める場合は、誰がいくら出資するのか、誰が融資を申し込むのか、設立前後で資金がどのように動くのかなど、丁寧な流れで進めていかなければ、事業がとん挫するリスクがあります。
まとめ|自己資金は融資申請における起点
以下、創業融資における自己資金についてのまとめです。
– この記事のまとめ –
- 自己資金は、自分が努力して形成してきたもので客観的に証明できるもの
- 自己資金無しでも可能性がゼロとは限らないが、審査のハードルは非常に高い
- 自己資金は形成過程も重要
- 借りた資金を自分で形成した自己資金であるかのように見せない
- 自己資金と資本金は似て非なるもの
自己資金は、創業融資申請全体を確認していくための「起点」です。
自己資金のご相談もOK!創業融資申請サポートは行政書士e-LOOP法務事務所へ
自己資金は、準備が整っていないと創業融資申請で否決につながりかねない大切な要素です。
行政書士e-LOOP法務事務所では、「自己資金が十分か確認してほしい」「資金を借りる予定がある」「すでに借りた資金が口座に入っている」など、自己資金について不明点がある場合も、融資申請を行う前にご相談ください。
支援内容・料金・進め方については、戦略型創業支援コンサルティング-創業融資相談・申請サポートをご確認ください。