創業融資審査で通帳のコピーの提示は必要?どこまで確認されるのか
創業融資審査で通帳って大切なの?
「創業融資では通帳のコピーを提示or提出する?」
「通帳は何か月分?何年分必要?」
「通帳どの程度確認される?」
創業融資の申込みを検討している方の中には、「通帳の提示or提出」や「どのくらいの期間を見られるのか」について疑問をお持ちの方も多いと思います。
また、通帳を提出したくないという方もいると思います。
この記事では、「日本政策金融公庫」や「信用保証協会付き銀行融資」等における通帳の提出の有無、確認範囲、家族の通帳、入出金・資金移動に関する注意点について解説します。
執筆・監修:行政書士 𠮷岡 秀充
※ このページは「創業融資で否決につながる主な理由」のうち、「通帳などのお金の流れに不明点がある」にあたる個別解説ページです。
創業融資全体の流れ・申込み前のご相談については、戦略型創業支援コンサルティング-創業融資相談・申請サポートをご覧ください。
- 創業融資審査で通帳のコピー・提示は必要?
- 創業融資では通帳をどこまで確認される?
- 家族・配偶者の通帳も確認される?
- 創業融資と通帳のよくある質問
- 併せて確認-関連解説|創業融資で否決につながる主な理由
- まとめ|通帳の不明な入出金による否決を防ぐために
創業融資審査で通帳のコピー・提示は必要?
創業融資審査で通帳の提示・提出が必要な理由
日本政策金融公庫や銀行・信用保証協会付き融資等では、申込者の「自己資金がいくらあるのか」や「資金状況」を確認するため、預金通帳や入出金明細等の資料を求められます。
創業融資では、これから事業を始める方や開業して間もない方が対象となるため、売上などの過去実績が無い事業者様もいらっしゃるため、融資の判断に必要な情報が十分に得られない場合があります。
しかしそれでも「本当に融資しても大丈夫か」「返済できるのだろうか」「どんなお金の動かし方をしているのか」「お金の動きに不審な点は無いか」などを確認したいわけです。
その資金管理能力を確認するためためには、「客観的な資料」が必要で、その代表例が、「預金通帳」や「入出金明細」等になります。
通帳のコピー・原本提示・提出の違い
通帳の確認方法には、例えば次のようなものがあります。
- 通帳原本の提示:通帳そのものを渡して見てもらう方法
- 通帳のコピー提出:必要なページを複写して預ける方法
- 入出金明細の提出:金融機関が発行する取引明細等を提出する方法
- インターネットバンキングの取引明細:電子的に確認できる取引履歴等を利用する方法
現在では、銀行によっては紙の通帳を発行しない「通帳レス口座」もあるため、インターネットバンキングの入出金明細を通帳の代わりに提出することになります。
どの形式で資料を用意する必要があるのかは、申込先の金融機関等に確認しましょう。
創業融資では通帳をどこまで確認される?
通帳は何か月分確認される?
創業融資で確認される通帳の期間については、6か月分が目安とされますが、この期間を超えることもあります。
「じゃあ、6か月分だけ資金管理を整えておけば大丈夫か」と楽観視していると、「さらに○か月分提出してください」と言われた時に説明に困る可能性があります。
当事務所としては、3年以上丁寧な資金管理を行っていることが望ましいと考えております。
特定の期間内で、「収支に基づいてどんなお金の動かし方」をしているかを見ています。
入出金履歴も確認される
例えば、創業融資の申込み時点で、預金口座に300万円の残高があるとします。
入出金履歴(お金の出入り)は、以下のように色々な状況が考えられます。
- 6か月以上前から口座に保有していた300万円
- 別の本人名義口座から移動した300万円
- 親族等から振り込まれた300万円
- 借入によって入金された300万円
- 現金で保有していたお金をまとめて入金した300万円
いずれも300万円の入金があったことに変わりありませんが、入金の性質が違うことがわかります。
「どこから」「どんなお金」の「入出金があったか」を確認されます。
よく見られるのが、本当に自分の力で貯めた自己資金なのかです。
自己資金については自己資金無しでも審査に通過するか?見せ金の注意点や資本金との違い解説記事をご参照くださいませ。
複数の銀行口座を利用している場合
現在では、給与振込口座、生活費の支払口座、貯蓄用口座など、複数の銀行口座を使い分けている方もいらっしゃると思います。
例えば、生活費用のA銀行口座から、創業融資に向けた貯金用のB銀行口座へ100万円を移動した場合。
しかし、B銀行の通帳だけを確認しても、A銀行で保有していた資金がどのように形成されたものなのかわかりません。
さらに、A銀行へ入金される前にも別のZ口座から資金移動があった場合、お金の流れの実態を確認するために、複数の口座にまたがって確認される可能性が高くなります。
一つの口座だけを見て「この口座の通帳だけ出せば問題がなさそう」と安易に判断しないようにしましょう。
大きな入出金や不審な動き
提出した期間内に「大きな入金」があったり、「貯金は現金で行っていて通帳に入れたという説明」や「お金が巡り巡った挙句資金の出どころが分からない」というケースも出てくることがあります。
この場合、以下の資料の提出を求められることがあります。
- 出所がわかるまで遡った通帳
- 複数の通帳
- 客観的関連資料
あわせて、これらに関する説明を求められることもあります。
創業融資申請先の不安を払拭できるように、わかりやすい説明ができるよう準備を整えておきましょう。
不審な取引を避けるために、創業融資申請先はしっかり確認します。
不安・不信感を拭えない場合は否決となる可能性が高くなります。
家族・配偶者の通帳も確認される?
創業融資では申込者本人の通帳だけでなく、家族や配偶者の通帳を確認されるケースもあります。
家族の通帳が確認対象になる場合
例えば、以下のような状況が考えられます。
- 親や配偶者の口座から開業資金として受け取った
- 親・配偶者・子供など家族名義の口座で自己資金管理をしていた
- 申込者と家族の生活費が混在している
このような場合、申込者本人の通帳だけでは資金の出どころ・動きを把握できないことがあります。
正確な「お金の動き」「収支管理」ができているか確認するうえで重要になります。
詳しくは税金滞納その他の生活維持費の支払い遅れ解説記事をご参照くださいませ。
親族から受け取った資金がある場合
親や配偶者等から開業資金を受け取っている場合には、そのお金がどのような性質の資金なのか切り分けて考える必要があります。
< 返済を予定している場合 >
この場合は、借入金という扱いとなります。
少なくとも、「借用書」、できれば「金銭消費貸借契約書」を締結していることが望ましいです。
家族の通帳と契約書、その他関連資料をの写しを提出することとなります。
※ 家族から借りたお金が、その家族がローンや消費者金融等から借り入れたものである場合、開業資金に充てること自体は可能ですが、金融機関からの印象は悪くなり、否決の要因となりうる可能性があるので注意が必要です。
< 返済を予定していない場合 >
この場合は、「贈与」という扱いとなります。
贈与契約書が存在することが望ましいです。
上記同様、家族の通帳と契約書、その他関連資料の写しを提出することとなります。
開業資金に充てることは可能という点は上記と同様ですが、「家族の応援がある」というところはむしろプラスポイントとして働きます。
注意:創業融資申請時の自己資金の取り扱い
親族からの借入金又は贈与された資金は、「本人」が「通帳」で蓄積した自己資金ではないため、創業融資申請時の「自己資金」として取り扱えないことに注意しましょう。
例えば以下の通りです。
- 自分で貯めた開業資金:100万円
- 親から贈与された開業資金:200万円
- 配偶者から借り入れた開業資金:200万円
この場合、「自分で貯めた開業資金100万円」が、日本政策金融公庫や信用保証協会付き銀行融資等で自己資金として取り扱われる金額となります。
合計500万円を「自分で貯めた自己資金です」とするのは否決となる可能性が高くなります。
自己資金があるように見せる行為については、別途創業融資における見せ金の注意点/自己資金解説記事で詳しく解説しています。
実際にどのような経緯で準備してきた資金なのか、正確に整理し、誠実に創業融資申請先に説明することが大切です。
FAQ創業融資と通帳のよくある質問
創業融資申込み前に確認しておきたい疑問をまとめました。
- 創業融資では通帳のコピーを提出する必要がありますか?
- 日本政策金融公庫や信用保証協会付き銀行融資等では、自己資金や資金状況・収支から見る資金管理状況を確認するため、通帳のコピーや入出金明細等を求められる場合があります。必要な資料や提出方法は、利用する融資制度や申込者の状況等によって異なります。
- 創業融資では通帳を何か月分確認されますか?
- 6か月分が確認期間の目安として挙げられることがありますが、すべての金融機関や融資制度に共通する期間ではありません。資金の出どころや入出金の内容によっては、さらに1年、3年と過去の取引履歴等を求められる場合があります。
- 創業融資では家族や配偶者の通帳も確認されますか?
- 家族や配偶者の通帳が必ず確認されるわけではありません。ただし、親族から創業資金を受け取っている場合や、家族名義の口座で資金を管理している場合などには、関連資料の提示・提出を求められることがあります。
- インターネット銀行などで紙の通帳がない場合はどうすればよいですか?
- 紙の通帳がない場合は、インターネットバンキングの入出金明細や金融機関が発行する取引履歴等を利用できる場合があります。必要な期間や提出形式については、申込先の金融機関等に確認してください。なお、銀行口座が無いという場合は、創業融資申請対象となりません。
- 現金で貯めていたお金を通帳に入れれば自己資金として認められますか?
- 通帳に現金を入金した場合、開業資金としては利用できますが、創業融資申請における自己資金としては取り扱われません。資金の出所を客観的に証明することができないためです。
まとめ|通帳の不明な入出金による否決を防ぐために
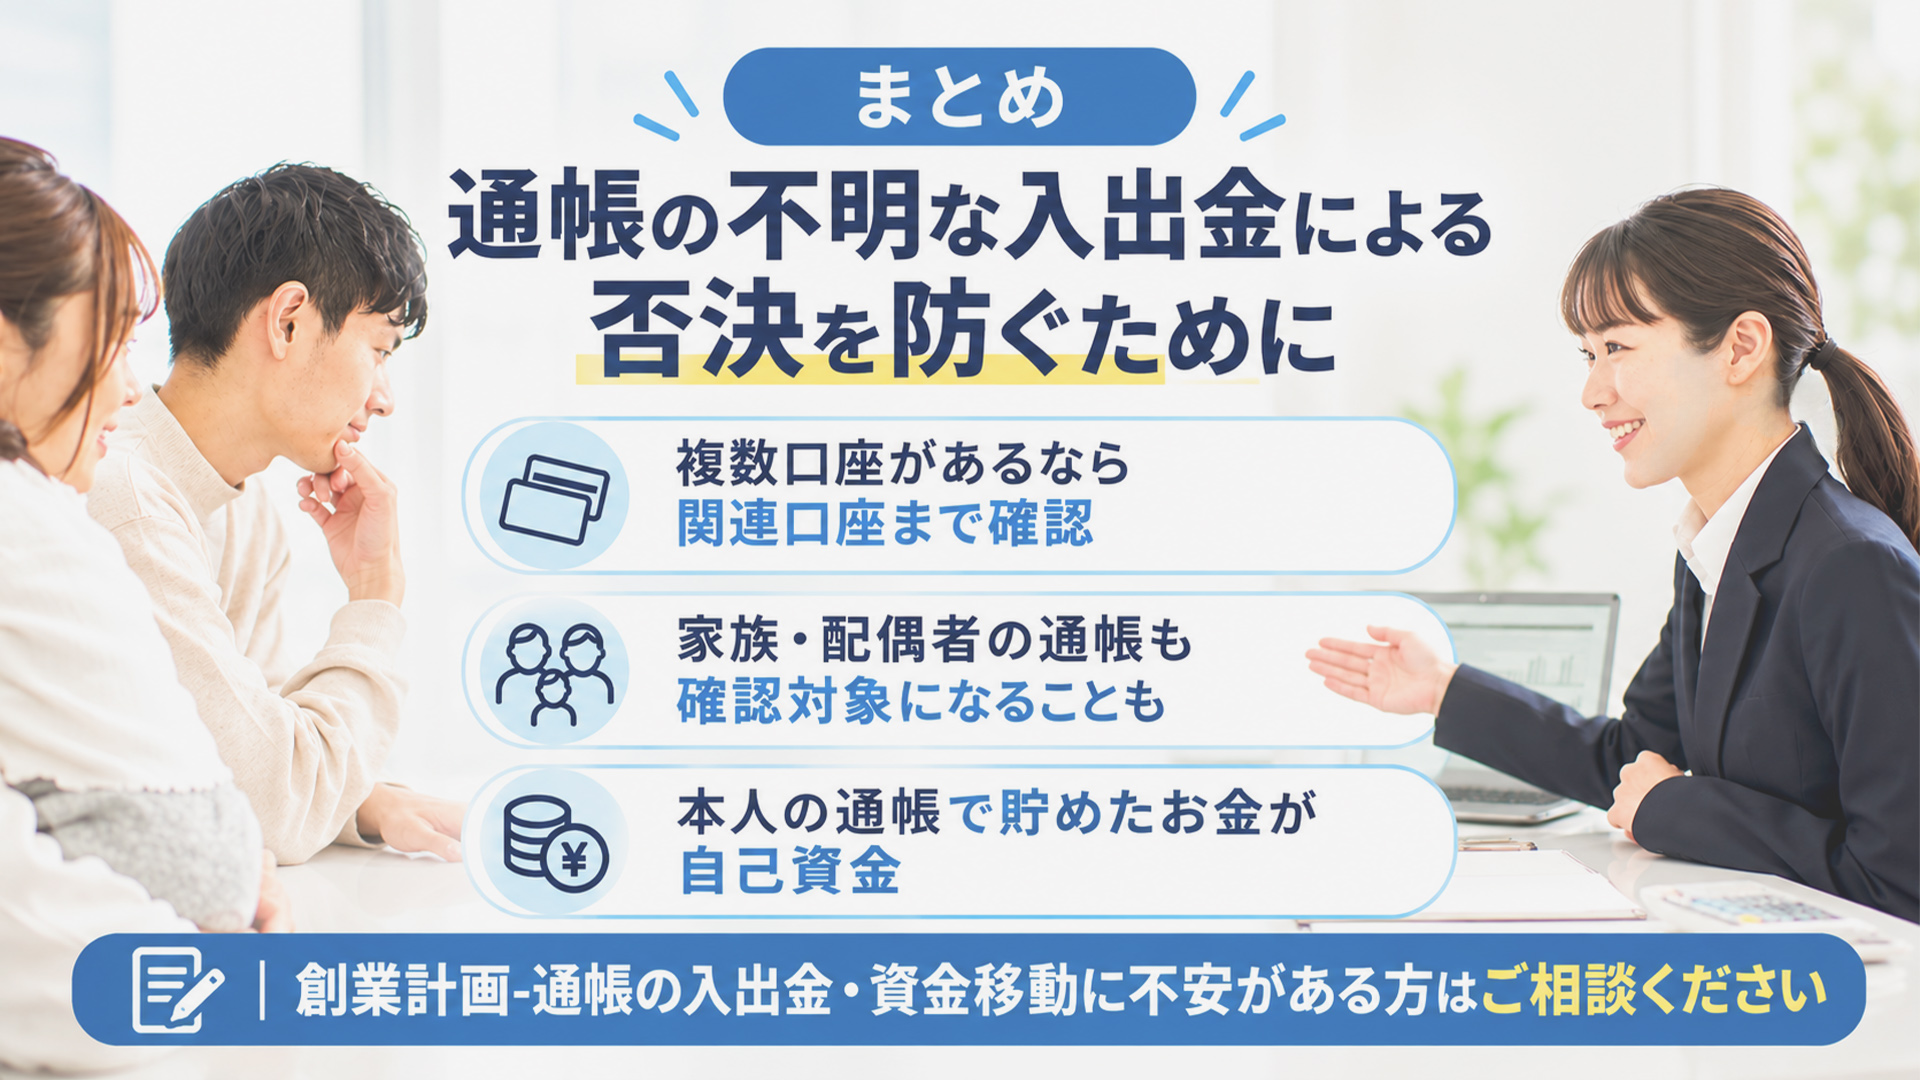
創業融資の審査では、通帳の残高だけでなく、資金の形成過程や入出金履歴、資金管理の状況などが確認材料となります。
– この記事のまとめ –
- 通帳の提示・提出方法は、申請先により異なる
- 通帳は6か月分が目安となるが、さらに遡って確認することがある
- 複数の銀行口座を利用している場合、関連する口座まで確認される
- 家族・配偶者の通帳も、状況により確認対象となる
- 本人の通帳で貯めたお金が融資申請時の自己資金となる
創業融資の申込みは、否決されてからでは遅い
提出予定の通帳だけで自己判断せず、申込み「前」に資金の流れを確認することが大切です。
通帳の入出金・資金移動に不安がある方はご相談ください
通帳に記録された資金移動の事実は、後から変更できません。
また、単に通帳を確認するだけでは、創業融資審査においてどのような説明や関連資料が必要になるのか、判断が難しい場合もあります。
行政書士e-LOOP法務事務所では、通帳の入出金履歴や資金の形成過程、親族から受け取った資金など、申込者ごとの状況を確認し、創業融資申請に向けた資金計画・創業計画を含めた事前相談に対応しています。
創業融資申請前の個別相談
支援内容・料金・進め方については、戦略型創業支援コンサルティング-創業融資相談・申請サポートをご確認ください。