
運転資金・設備投資の資金調達支援-最適な融資を比較・提案
運転資金・設備投資の資金調達
運転資金・設備投資資金
事業の実態・状況に合った手段で資金調達を
運転資金・設備投資資金
銀行・信用金庫など金融機関
日本政策金融公庫
信用保証協会付き融資
オンライン活用
オンライン活用
神奈川県全域-出張訪問対応可
日本政策金融公庫・神奈川県・市区町村の制度融資(信用保証協会付融資含む)、金融機関への融資相談・申請サポート
ループエーシーは、状況に応じた融資方法をご提案します。お気軽にご相談ください。
EPISODE
代表者の資金調達体験
私は2011年に中古車販売買取店として創業し、公庫との面談時に「ほんとに事業をやる気があるのか」と、お叱りを受けました。資金調達に必要な計画の甘さ・面談時の受け答えの甘さを痛感し、初の資金調達は失敗に終わりました。
幸いにも上記の約一か月後、信用保証協会付きの銀行融資を受けることができ、創業翌年には業務拡大に伴った許認可(整備工場認証取得)に必要な設備投資資金、さらにはその後必要な運転資金など次々と資金調達に成功しました。
「必要だからお金を借りたい」だけでは借りることはできません。資金の使い道、返済に必要な数字を根拠をもって提案し、金融機関審査担当が「安心できる」計画を策定する資金調達戦略があって初めて融資が成功します。
PROBLEMS
このようなお悩みをお持ちではありませんか
どの金融機関に相談すべきか、どこから手をつければいいか分からない
地方銀行や信用金庫・日本政策金融公庫・信用保証協会付き融資、そしてノンバンク——それぞれに特徴・向き不向き・メリットデメリットがあります。「とりあえず銀行に行ってみた」という動き方は、本来の最適解を選択できなくなる可能性があります。
銀行に断られたらどうする?相談に踏み出せない
否決には必ず理由があります。「事業計画書の精度不足」「財務状況の説明不足」「面談での受け答えの準備不足」——原因を特定して対策を打てば、再申請で審査通過、又は別の方法へ切り替えるご提案が可能です。
運転資金なのか設備資金なのかを整理できていない
「なんの運転資金なのか」と「どんな設備の資金なのか」では、金融機関への説明の仕方、適した融資手段、返済期間など様々な設計が異なります。目的を誤って捉えると、どんなに頑張っても審査に通過する可能性は限りなく低いです。
事業計画書を求められたが、何をどう書けばいいか分からない
融資審査に必要な項目を金融機関の稟議プロセスに即した構成で示せるか。これらを加味して計画を策定することは非常に難易度が高く、資金調達の専門家のチカラが必要となります。
プロパー融資・保証協会付き・公庫の違いがよく分からない
それぞれ審査基準・金利・返済期間・保証料・連帯保証の有無など様々な箇所が異なります。現在の財務状況・事業フェーズ・調達額に応じて最適な手段は変わるため、比較したうえで選ぶことが重要です。
とりあえずノンバンクで資金を調達したが、次の一手を考えたい
ノンバンク借入は金利が高く、長期利用は資金繰りを圧迫します。早めに銀行融資へ切り替える、または並行して銀行融資を獲得する戦略を設計することが、財務健全化の第一歩です。
——資金調達は「どこかに申請すれば通るもの」ではありません。何のための資金か・どの手段が最適か・どう返済するか——その他様々な要因を整理してから動くことが、融資成功の前提条件です。整理・取捨選択から作成・面談サポート・実行・着金まで一気通貫で対応します。
COMPARE
融資手段の比較と特徴
融資手段はひとつではありません。それぞれに特徴・メリット・注意点があり、
事業の状況・資金の目的・返済余力によって最適な手段は変わります。
| 融資手段 | 主な特徴 | 向いているケース | 注意点 |
|---|---|---|---|
| ノンバンク (事業者ローン等) |
審査スピードが速い。担保・保証人不要のケースが多い。 | 急ぎのつなぎ資金・少額の短期調達 | 極度額となりやすい、金利が高め。長期利用は資金繰りを圧迫するリスクあり。将来の銀行融資審査に影響する場合がある。 |
| プロパー (有担保) |
銀行や信用金庫にて不動産等の担保・人的保証を提供することで、大口・長期の融資が可能。金利が低め。 | 設備投資・大規模な拠点整備 | 担保評価に時間がかかる。担保資産が必要。経営者保証が必要となるケースの場合は特に注意が必要。 |
| プロパー (無担保) |
銀行や信用金庫融資申請で担保不要。信用力・実績が高い事業者向け。融資枠は金融機関の判断次第。 | 業績・信用実績が蓄積された事業者の運転資金 | 審査が厳しく、実績のない事業者には超高難度。 |
| 信用保証協会付き | 信用保証協会が保証人となるため、創業期・財務基盤が弱い事業者でも借入しやすい。 | 創業後間もない事業者・実績が少ない段階での運転資金・設備資金 | 保証協会・金融機関の双方の審査が必要。保証料が発生する。審査期間が長め。 |
| 日本政策金融公庫 | 国の政策金融機関。創業融資の他、小規模事業者向け制度が充実。金利が低め。無担保・無保証人制度あり。 | 創業期・小規模事業者・特定政策分野 | 事業計画書の精度が審査に大きく影響する。審査・実行まで時間がかかることがある。 |
💡 どの手段を選ぶかは「現状の財務状況」と「資金ニーズの性質」で決まります
「とりあえずノンバンク」「とりあえず公庫」ではなく、将来の与信枠・返済余力を踏まえた設計が重要です。当事務所では、複数手段の組み合わせも含め、最適な調達戦略をご提案します。状況に応じ、リースやローンをご提案することも可能です。
USAGE
運転資金・設備投資の使い分け
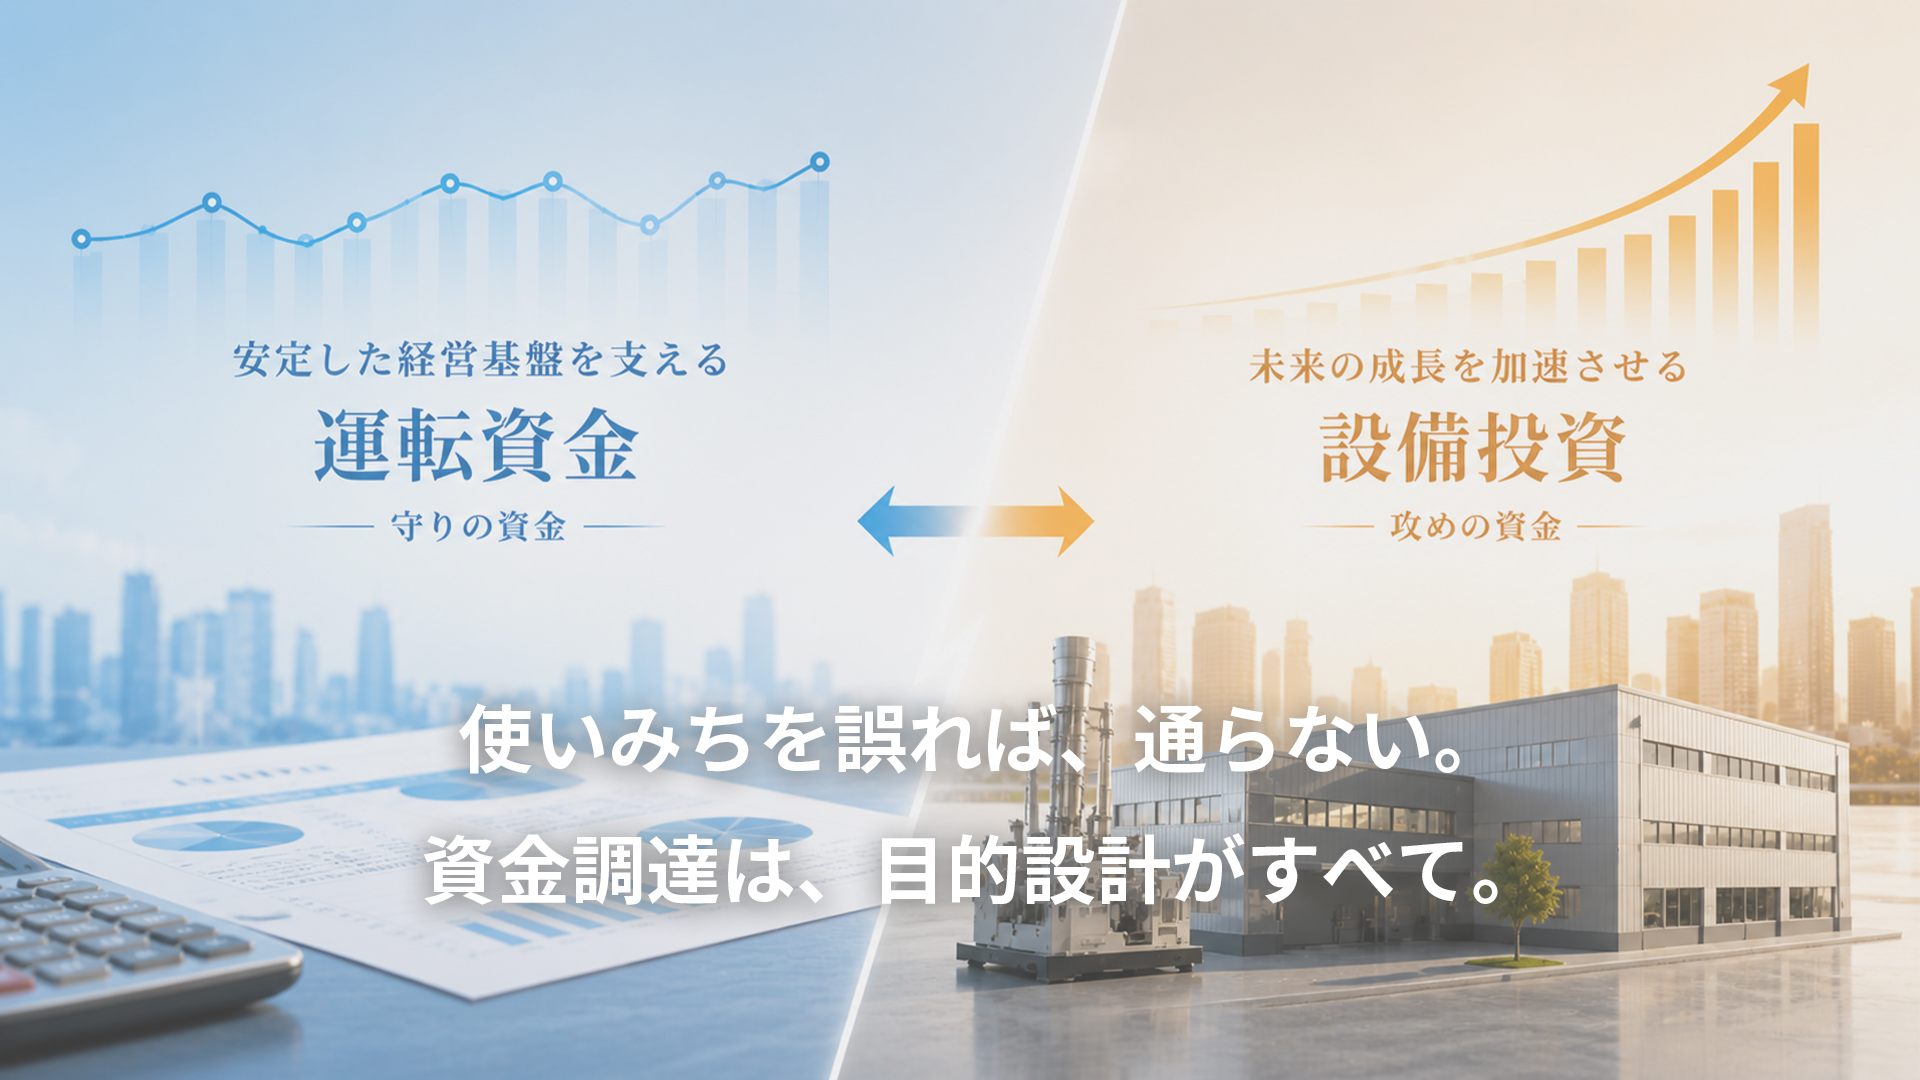
「運転資金」と「設備資金」では、金融機関への説明の仕方も・適した融資手段も・返済期間の設計も異なります。
資金調達の目的を誤って伝えると、ほとんどのケースでは融資審査に通過できません。
■ 運転資金融資|日常の経営を止めないための「守り」の資金
- 増加運転資金|売上拡大に伴い仕入れ・外注費・人件費が先行するケース。成長のスピードを落とさないための精緻な融資計画が必要です。
- つなぎ資金|売掛入金まで間に合わない支払いへの対応。「黒字倒産」を未然に防ぐうえで大変重要です。
- 季節・臨時資金|納税・賞与・繁忙期仕入れなど特定時期の資金需要への対応。年間計画に組み込むことで突発的な資金不足を回避します。
📌 返済期間の目安:短期(1〜5年)。「なぜ今この金額が必要か」の根拠を、「資金繰り表」で示すことが鍵です。
■ 設備投資資金融資|事業の成長基盤を整える「攻め」の資金
- 店舗・事務所・拠点整備|新規出店・移転・内装工事費。立地選定や設備仕様は売上に直結するため、投資回収計画と一体で検討します。
- 車両・機械・IT設備|業務効率化・生産性向上のための設備導入。融資だけでなくリース・割賦の活用で与信枠を温存する設計も重要です。
- 広告宣伝費|ホームページ作成・各種施策をセットで申請。将来の収益源を作るための先行投資。投資の合理性と回収可能性を示す力が求められます。
📌 返済期間の目安:長期(3〜10年以上)。「この投資でどの程度の収益が見込めるか」を論理的に示すことができるか等事業計画書で示します。
上記以外にも「こんな状況では融資してもらえるのか?」と疑問に感じた場合もまずはご相談ください。
WHY US
当事務所が選ばれる理由
——審査通過の可否を問わずに書類を作って申請するだけなら、代行業者でも対応できます。しかし財務全体を見渡し、将来の資金調達余力を考えながら最適な手段を選び、現在から将来にわたって戦略を立てることは財務戦略の領域です。当事務所では、行政書士の知見と実務経験を組み合わせた戦略的財務支援を提供します。
財務全体を見越した調達戦略のご提案
すべてを銀行融資で賄えば、将来の与信枠に早期に限界が訪れます。
融資・リース・割賦・補助金・自己資金を組み合わせた「財務の健全性を保ちながら資金を確保する設計」が当事務所の基本方針です。
金融機関が納得する事業計画書の作成
「資金使途の正確性」「返済財源の根拠」「数値の妥当性」など、審査担当へ伝えやすい内容に仕上げます。
経営者様のビジョンを、融資担当が上司・審査担当へ伝割りやすいよう言語化し、資料作成を行います。
神奈川県全域・出張対面対応
横浜市を拠点に、神奈川県内はご来所相談のみならず、出張訪問相談に対応しております。
必要に応じ、融資担当者との面談同席にも対応します。
資金調達~集客まで、事業軌道化・成長を一貫支援いたします。
「どの融資が合うか分からない」状態からでも整理できます。
個人事業・中小零細企業など小規模事業に特化しております。
まずは現状のヒアリングから始めます。完璧な資料は必要ありませんのでご安心くださいませ。
FLOW
ご相談から融資実行までの流れ
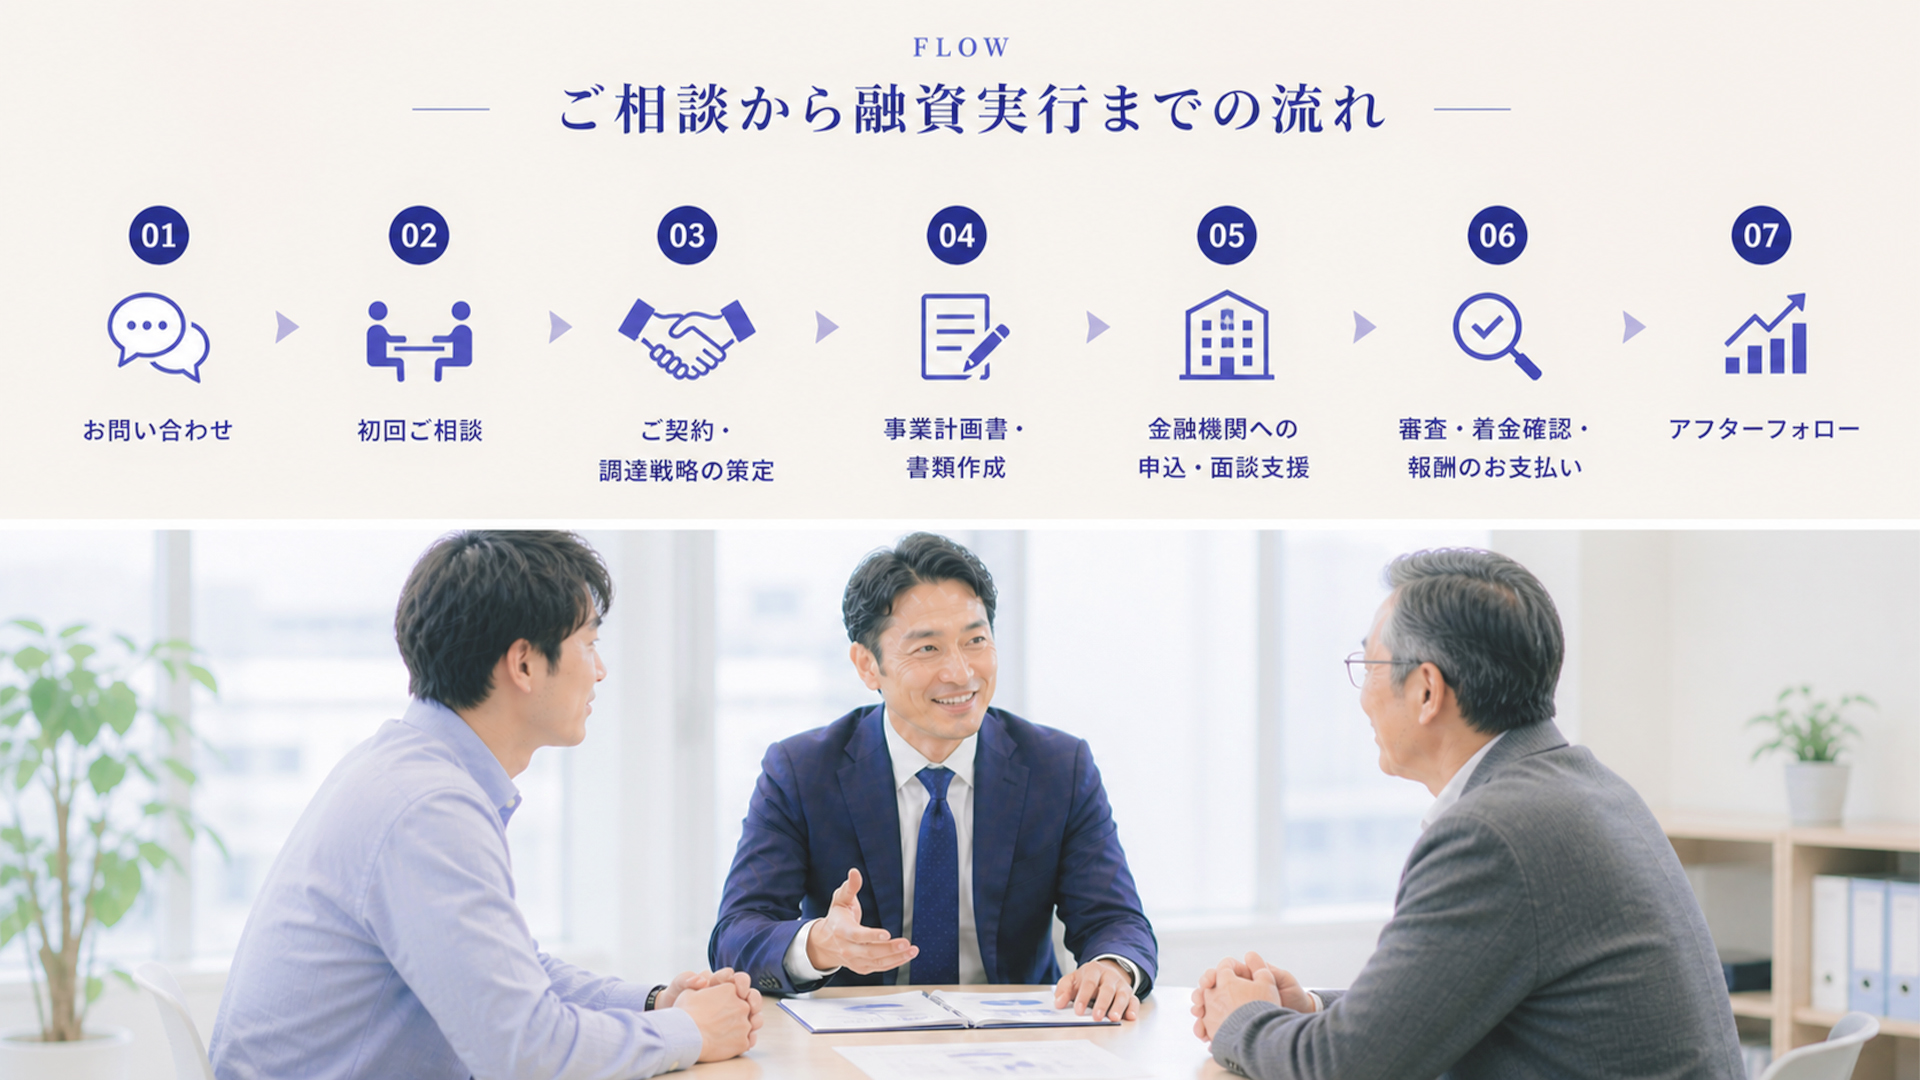
-
- STEP 1お問い合わせ
- お電話またはお問い合わせフォームよりご連絡ください。「どの融資が合うか分からない」「いくら必要か整理できていない」といった段階からでも問題ありません。営業時間はコチラで確認できます。
-
- STEP 2初回ご相談
- 資金ニーズの整理・現状の財務状況のヒアリング。「何のための資金か」「いつまでに必要か」「どの手段が最適か」を一緒に整理します。オンライン・対面どちらでも対応可能です。
-
- STEP 3ご契約・調達戦略の策定
- 方針にご納得いただけましたら、ご契約・着手金の着金確認の後、融資手段の選定(ノンバンク・銀行・公庫・保証協会付き)と調達額・返済計画の設計。複数手段の組み合わせ案をご提示します。ご依頼後から1.5か月前後が融資実行の目安です。
-
- STEP 4事業計画書・書類作成
- 事業計画書・資金繰り表・申込書類一式を作成。金融機関の稟議を通りやすいよう論理構成に仕上げます。経営者様と密に連携しながら進めます。
-
- STEP 5金融機関への申込・面談支援
- 書類提出の代行・金融機関との折衝。必要に応じて面談への同席も対応します(神奈川県全域)。面談に向けた受け答えのシミュレーションも行います。
-
- STEP 6審査・着金確認・報酬のお支払い
- 融資実行及び着金確認と報酬のお支払いをお願いします。ご依頼から着金までの目安はおおむね1.5か月前後です。
-
- STEP 7アフターフォロー
- 調達後の返済計画・次の資金需要まで見据えたアドバイスも継続して提供します。集客相談などがあれば、併せてご相談くださいませ。
PRICE
料金体系
事案の内容・事業規模・対応範囲により変動します。初回ご相談で全体像を整理したうえで、正式なお見積りをご案内します。事前のお見積りのみのご依頼もお受けしております。
相談料金
| 種別 | 料金(税込) | 内容 |
|---|---|---|
| 初回相談 | 22,000円 | 2時間程度設けております。ゆっくりご相談いただけます。その場で課題が解決しても追加料金は発生しません。 改善のご依頼をいただいた場合は、相談料は報酬に充当されます。 |
| 当事務所ご利用事業者様ご相談 | 2時間無料 | Web施策・他経営財務コンサルティングご利用継続中、又は、関連事業ご利用者様が対象です。 |
| 通常相談 | 5,500円/30分 | 無料時間を超えて相談可能です。ご依頼後、報酬に充当されます。 |
| 出張訪問料金 | (往復時間×5,500円)+実費相当 | 単純にGoogleMAPで算出した時間(自動車or公共交通機関)で算出します。 SNSで知り合った事業者様、懇親会や交流会で知り合った事業者様、知人・友人を通じてご紹介いただいた方は南関東(一部除く)まで無料出張対応しております。 |
各種サービス料金
| 項目 | 料金の目安 | 備考 |
|---|---|---|
| 資金調達サポート スタンダード | 着手金 198,000円〜 | 事業計画書作成や資料整理のアドバイス・金融機関の選定 |
| 資金調達サポート フルサポート | 着手金 220,000円〜 成功報酬 融資実行の5% |
事業計画書策定及び作成・資金繰り精査・書類一式・面談同席まで一貫対応。着手金は融資実行後に報酬へ充当されます。状況により資金繰り改善サポートの月額顧問契約を要します。 |
| 運転資金融資サポート | 着手金 165,000円〜 成功報酬 融資金額の5% |
急な売上増加に伴う仕入代金・外注費・人件費・広告宣伝費など様々な資金使途に対応。事業計画策定や財務分析を行います。 着手金は融資実行後に報酬へ充当されます。※内容により顧問契約が必要となる場合があります。 |
| 資金繰り改善サポート | 資金繰り・CF改善 >> | 顧問契約でのご対応となります。売上や負債規模などにより変動します。 資金繰りの精査・改善のご提案及び指導、赤字の原因調査、資金ショート・黒字倒産の可能性精査、事業計画策定、総合的に財務分析及び改善コンサルティングを行います。 |
| 資金調達後の集客相談 | 相談無料/2時間 5,500円 / 30分 |
2時間無料でご利用いただけます。ホームページ集客やSNS活用、戦略の相談など広範囲にわたってご相談いただけます。 |
| 創業融資のご相談 | 創業支援ページ >> | 創業融資その他総合支援のご相談は専用ページをご覧くださいませ。 |
| 集客のご相談 | ホームページ集客ページ >> | ホームページでの集客ができずにお悩みの事業者様、SNSの活用など広範囲にわたってご支援します。プランにより丸投げにも対応。 |
※ 上記は目安です。内容により個別見積となります。正式なお見積りは初回相談後にご案内します。
※ 印紙代・証明書取得費等の実費は別途ご負担となります。
※ 融資が不実行となった場合、成功報酬は発生しません。
※ 補助金・助成金との併用支援、難易度の高い案件につきましては、別途お見積りをご提示いたします。
FAQ
よくあるご質問
- ノンバンクですでに借りていますが、銀行融資に切り替えることはできますか?
- 状況によりますが、ハードルが高くなることが多いです。まずはノンバンクその他借入残高・金利、事業の収支状況を整理したうえで、銀行融資への借り換えについてご提案致します。まずは現状をヒアリングさせてください。
- 銀行プロパー融資と信用保証協会付き融資、どちらが自社に向いていますか?
- 事業の財務状況・創業からの年数・調達額・担保の有無によって異なります。保証協会付きは審査のハードルが下がりやすい反面、保証料が発生します。プロパーは金利・コスト面で有利ですが、強度の信用実績が求められます。現状を整理したうえで最適な手段をご提案します。
- 日本政策金融公庫の融資で過去に断られました。再挑戦は可能ですか?
- まずは否決の確認を要します。否決には必ず理由があり、「事業計画書の精度不足」「面談での受け答えの準備不足」「財務状況の説明が不十分」といったケースが多く見られます。否決時の状況を丁寧に分析し、否決理由を改善できれば、再申請に向けて準備を整えることが可能です。
- 担保や保証人がいない場合でも融資は受けられますか?
- 信用保証協会・日本政策金融公庫での担保不要の制度や、銀行や信用金庫の無担保プロパー融資が存在します。事業の収支状況・事業規模・財務状況に応じて、担保や保証人なしで融資可能か否かご提案させていただきます。
- 赤字決算でも融資は受けられますか?
- 赤字の原因把握と改善見込みを論理的に説明できるかどうかが鍵です。感染症関連・設備投資の先行計上など一過性の赤字であれば、背景と回復見通しを丁寧に示すことで融資につなげることは可能です。赤字の場合は融資審査が厳しくなることは仕方ありませんが、赤字だからといって一律に諦める必要はありません。まずはご相談ください。
- 補助金との併用は可能ですか?
- 可能なケースがあります。「ものづくり補助金」「小規模事業者持続化補助金」などは設備投資の一部を補助する制度で、融資と組み合わせることで自己負担を抑えながら設備を整備できる場合があります。ただし補助金は採択されるまで給付が確定せず、かつ、給付まで期間を要するため、融資計画とは切り離して考えることが基本です。
- 神奈川県以外でも依頼できますか?
- 事業計画書作成や資料整理のアドバイス・金融機関の選定はオンラインや郵送などでご依頼いただけます。資金繰り精査や改善ご提案が絡んだ設備投資や運転資金調達の場合、金融機関への面談同席は、横浜市を拠点として神奈川県全域を基本エリアとしています。お気軽にご連絡くださいませ。
- 相談内容の機密は守られますか?
- 守秘義務を徹底しております。ご相談内容・決算情報・その他お預かりした一切の情報を外部に開示することは一切ありません。安心してお話しください。
AREA
運転資金・設備投資の資金調達支援-神奈川県全域に対応
急を要する資金調達は、できる限り早めのご相談をお勧めしております。お急ぎの事業者様はお電話にてご連絡くださいませ。
横浜・川崎
横浜市 / 川崎市全域
当事務所所在地から近く、ご来所対面相談・出張ご訪問相談共に迅速対応可能です。
湘南エリア
鎌倉市 / 藤沢市 / 茅ヶ崎市 / 平塚市 / 秦野市 / 伊勢原市など。
日程調整の上、対面・出張相談可能です。
県央エリア
大和市 / 相模原市 / 厚木市 / 座間市 / 綾瀬市 / 海老名市など。
日程調整の上、対面・出張相談可能です。
神奈川県全域に対応しております。その他の地域の事業者様もご相談いただけます。
※当事務所は完全予約制です。まずはお問い合わせから無料相談のご予約を!ご依頼後は内容によりオンライン(ChatWork・Google Meet・Zoom)を活用し、担当者様の負担軽減致します。
CONTACT
まずは現状の整理からでも構いません
「どの融資手段が自社に合うか分からない」「いくら借りられるか見当がつかない」
そういったご相談から始めていただいて大丈夫です。
資金繰りの問題は、時間が経つほど選択肢が狭まります。
少しでも気になることがあれば、早めにご連絡ください。
対面相談・面談同席は神奈川県全域に対応しています。
資金使途の使い分け、金融機関の使い分け状況に応じて対応致します。個人事業・零細企業・中小企業に特化した経営コンサルタントです。