審査時にCICやJICCなどの個人信用情報を見ない?ブラックリストの影響
創業融資申請における個人信用情報の影響
「昔、クレジットカードの支払いが遅れたことがある」
「少し前に遅れたことあるけどすぐ支払った」
「日本政策金融公庫はCICやJICCを見ないって本当?」
創業融資申請で否決につながる理由の一つが、申込者本人の個人信用情報です。
創業計画書を丁寧に作成し、売上や返済計画に根拠があっても、個人信用情報に問題があれば、創業融資審査に重大な影響を及ぼします。
現在支払いに問題がないことと、過去の情報が個人信用情報機関に残っていないことは同じではありません。
この記事では、創業融資審査におけるCIC・JICC・KSCなどの個人信用情報機関との関係、日本政策金融公庫や信用保証協会付き銀行融資との関係、いわゆるブラックリストの影響、問題が見つかった場合の対処法まで解説します。
執筆・監修:行政書士 𠮷岡 秀充
※ このページは「創業融資で否決につながる主な理由」のうち、「個人信用情報に懸念がある」にあたる個別解説ページです。
創業融資全体の流れ・申込み前のご相談については、戦略型創業支援コンサルティング-創業融資相談・申請サポートをご覧ください。
- 創業融資で個人信用情報が重要となる理由
- CIC・JICC・KSCとは?個人信用情報機関の違い
- 日本政策金融公庫・信用保証協会・制度融資と個人信用情報
- ブラックリストは創業融資の否決に影響する?
- 創業融資申込み前に個人信用情報を把握する重要性
- 個人信用情報に問題が見つかった場合の対処法
- 個人信用情報のよくある質問
- 併せて確認-関連解説|創業融資で否決につながる主な理由
- まとめ|個人信用情報を自己判断しない
創業融資で個人信用情報が重要となる理由
優秀な事業計画でも否決になる
創業融資では、これから開始する事業継続性・予測収益性などを確認し、返済できるか否かなど様々な点を確認・判断します。
これらを確認する方法は、事業計画の内容だけではありません。
融資した資金が返済される見込みを判断するため、申込者本人の信用面も重要な確認材料となります。
例えば、以下のようなケースはありませんか?
- 分割払いでスマートフォンを購入し、支払いが遅れたことがある
- クレジットカードの支払いを長期間延滞したことがある
- 自動車ローンの返済が毎月遅れているが、振替日翌月1日に支払っている
- 5年近く前に3か月延滞したことがある
こうした事情がある場合、経営者としての資質や見込みがあり、かつ、事業計画が優れていても、創業融資の否決につながる重大な要因となる可能性が高いです。
創業者本人の返済履歴が重要となる理由
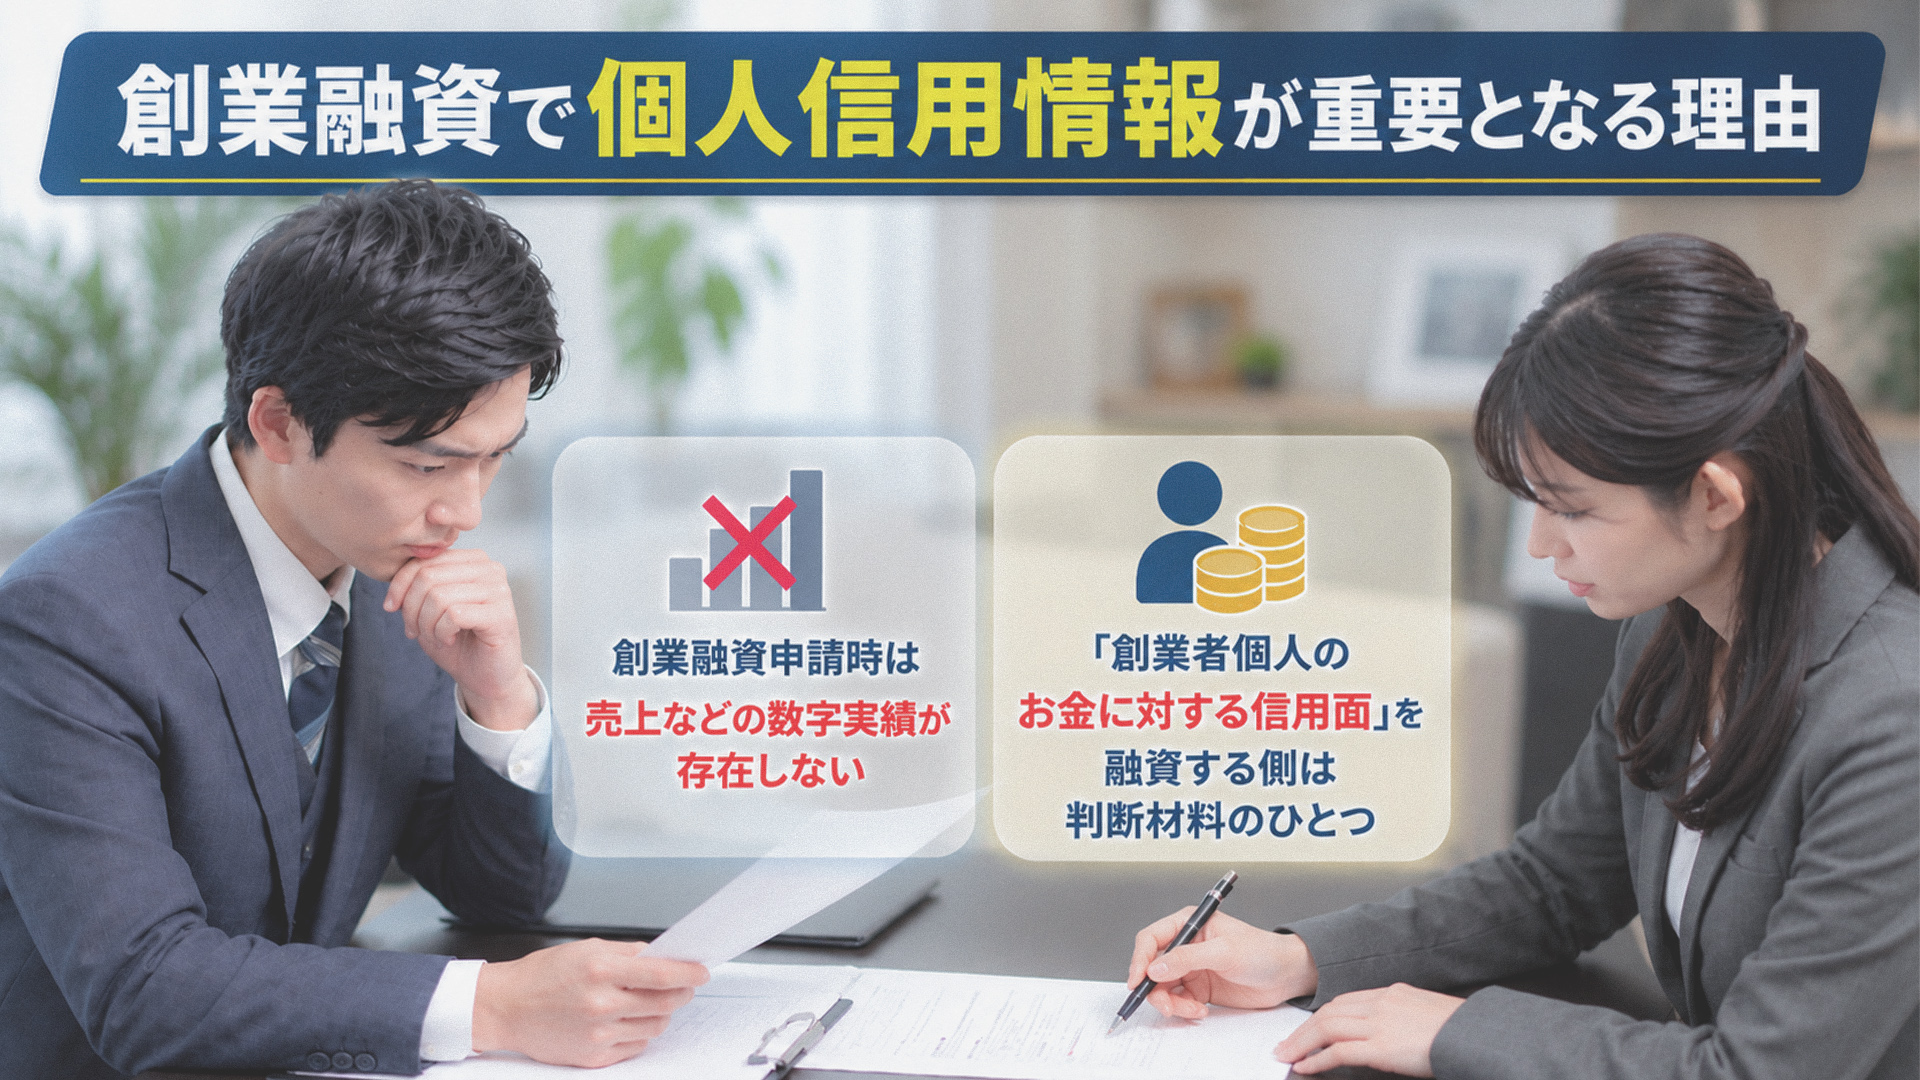
創業融資申請時、ほとんどのケースでは、事業そのものが開始されていないため、売上などの数字実績が存在しません。
そのため、これまで本人が負担してきたクレジットカードやローン等の返済状況といった「創業者個人のお金に対する信用面」を融資側は判断材料とするわけです。
事業融資は「必ず返済する」では通らない
融資申請時に問題があれば、「今あるローンを返済します、今後、融資は必ず返済します」は通りません。
過去の返済状況に関する懸念が解消されるわけではないためです。
創業融資では、事業の将来性だけでなく、クレジットなどの履歴がわかる申込者本人の個人信用情報を確認されることを理解しておきましょう。
CIC・JICC・KSCとは?個人信用情報機関の違い
個人信用情報とは、主にクレジットやローン等の契約内容、借入・返済状況などに関する個人の情報です。
日本には、代表的な個人信用情報機関としてCIC・JICC・KSCがあります。
CIC(株式会社 シー・アイ・シー)
CICは、クレジット会社や信販会社などが加盟する個人信用情報機関です。
クレジットカードや分割払い等に関する契約内容、支払い状況などが登録対象となります。
例えば、スマートフォンの端末代金を分割払いで購入した場合、その割賦契約に関する情報が登録されることがあります。
ただし、「通信料金の支払い」と、「端末代金の分割払い」は、区別する必要があります。
住宅ローン審査の照会履歴も残ります。
CICに関する詳しい情報は、下記の公式サイトよりご覧ください。
出典:指定信用情報登録機関のCIC 公式サイト >>
JICC(株式会社 日本信用情報機構)
JICCは、消費者金融会社、クレジット会社などが加盟する個人信用情報機関です。
各種ローンやクレジット等の契約内容、返済状況などが登録対象となります。
カードローンや消費者金融等の利用経験がある場合、登録内容を確認する必要が生じることがあります。
代表者が以前の住まいで契約した太陽光発電システムのローンはJICCに登録されていました(現在登録なし)。
JICCに関する詳しい情報は、下記の公式サイトよりご確認いただけます。
出典:日本信用情報機構(JICC)指定信用情報機関 公式サイト >>
KSC(全国銀行個人信用情報センター)
KSCは、一般社団法人全国銀行協会が運営する個人信用情報機関です。
金融機関が加盟しており、銀行等によるローンや保証等に関する契約内容、返済状況の情報、破産といった官報情報などが登録対象となります。
銀行からの借入等に心当たりがある場合は、確認先の一つとなります。
詳細情報は、下記の公式サイトよりご確認いただけます。
出典:一般社団法人全国銀行協会 全国銀行個人信用情報センター 公式サイト >>
< 登録情報の短縮 >
2022年11月4日より、「不渡情報」の登録は終了し、自己破産などの「官報情報」の登録期間は、10年間から7年間に短縮されています。
詳細は公式サイトをご覧くださいませ。
出典:一部情報の登録終了および登録期間の短縮について/一般社団法人 全国銀行個人信用情報センター >>
※ 各機関の加盟状況、登録情報、保有期間、開示方法等は変更される場合があります。詳細は各機関の最新の公式情報をご確認ください。
日本政策金融公庫・信用保証協会・制度融資と個人信用情報
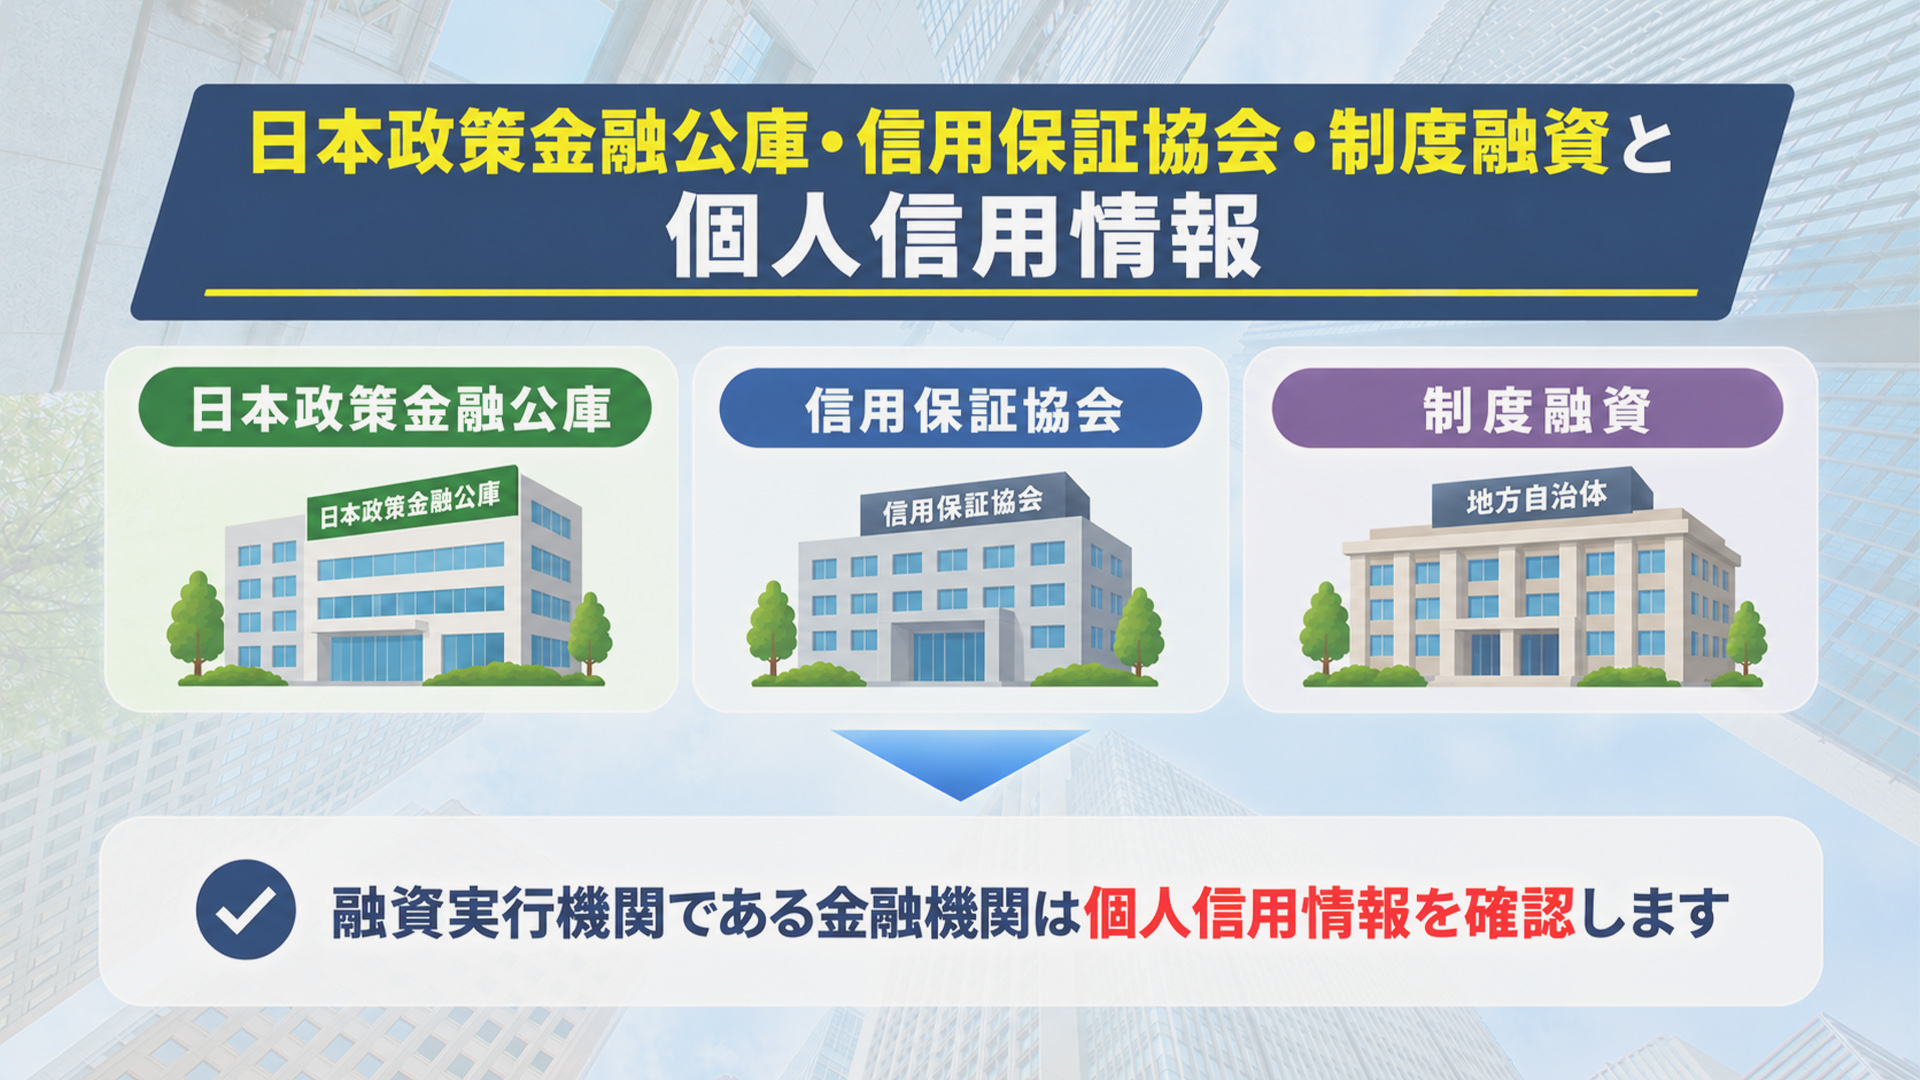
創業融資の主な申込先には、日本政策金融公庫や、信用保証協会の保証を利用する民間金融機関があります。
日本政策金融公庫の創業融資
日本政策金融公庫は、創業者向けの融資を取り扱う政府系金融機関です。
創業計画、事業経験、資金計画などに加えて、申込者本人の信用面についても軽視することはできません。
「日本政策金融公庫は個人信用情報を見ないから大丈夫」
いえ、確認されます
政府系は「見ない」という情報を鵜呑みにせず、過去の情報を整理せずに申込むことは避けるべきです。
信用保証協会付きの創業融資
銀行や信用金庫などの民間金融機関で創業融資を利用する場合、信用保証協会の保証を付ける融資が中心となります。
創業時のプロパー融資は、ほぼ不可能であることを理解しておきましょう。
この仕組みでは、融資を実行する金融機関と、保証を行う信用保証協会がそれぞれの役割を担います。
金融機関側の融資審査と、信用保証協会側の保証審査は、同じものではありません。
そのため、保証審査を通過しても、金融機関の審査で通過できない、またはその逆ということも起きます。
都道府県・市区町村の制度融資
都道府県や市区町村では、創業者を対象とした制度融資が設けられている場合があります。
当事務所拠点の神奈川県横浜市にも制度融資が存在します。
行政は個人信用情報を確認しませんが、融資実行機関である金融機関は個人信用情報を確認します。
どの機関も個人信用情報をいかに大切にしているかがわかります。
※ 制度融資の仕組みや審査主体は制度によって異なります。利用する自治体・金融機関・信用保証協会の公式情報をご確認ください。
ブラックリストは創業融資の否決に影響する?
ブラックリストとは正式名称ではない
一般的に、クレジットやローンの返済に問題が生じた状態について、「ブラックリストに載った」という表現が使われることがありますが、ブラックリストというものは存在しません。
機関にもよりますが、「異動や延滞などの情報」が「登録」されることをいいます。
「事故情報」という呼び方もありますが、こちらは単に返済トラブルを指す言葉です。
重要なのは、「どのような状況が原因」で、「どのように情報が登録されたか」となります。
延滞等の情報が登録されている場合
クレジットカードや各種ローン等の支払いを延滞した場合、その内容や状況によっては、個人信用情報に延滞等に関する情報が登録されることがあります。
ただし、「支払いが一度遅れたという事実」で、同じ登録がなされるわけではありません。
< 延滞と登録の関係について >
例)毎月27日引き落としで、当該期日に引き落とされなかったとします。
- 翌々日29日に振込にて支払った
- 翌月1日に振込にて支払った
- 翌月20日に振込にて支払った
登録するか否かは金融機関や信販会社等が判断します。1日の延滞で登録されてしまうケースもあれば、翌月20日でも登録されないこともあります。
遅れた場合はできる限り早急に支払い手続き・支払いを実行しましょう。
個人信用情報に問題がある場合の否決リスク
創業融資では、これから借りる資金を継続して返済できるかが重要です。
登録されているだけでは、問題があるとは言えません。
延滞などの支払い遅れがゼロであれば、クレジットカードや自動車ローン契約の情報が登録されていること自体は、問題があるわけではないからです。
過去の延滞等に重大な懸念がある場合、冒頭の通り、事業計画が優れていても、個人信用情報の問題によって審査落ちとなる可能性があります。
個人信用情報に問題があったが、「創業融資申請が通過する見込みがあるか否か」「どのように進めればよいか」確認したい場合、当事務所へのご相談が可能です。
創業融資申込み前に個人信用情報を把握する重要性
自分の記憶と登録情報が一致するとは限らない
私が法人で経営していた自動車販売買取店で、中古車を販売していた際、自動車ローンを組むことも多かったわけですが、信販会社は審査落ちの理由を教えてくれることはありませんので、自身の記憶をたどるということが多かったです。
その際「原因となる内容は覚えていない」「カードの支払い遅れかな?」など様々なお話がありました。
圧倒的に多かった原因が「携帯電話の支払い遅れ」でした。
実は情報開示をしたところ、原因は「クレジットカードではなかった」とお客様からご連絡をいただいたことがあります。
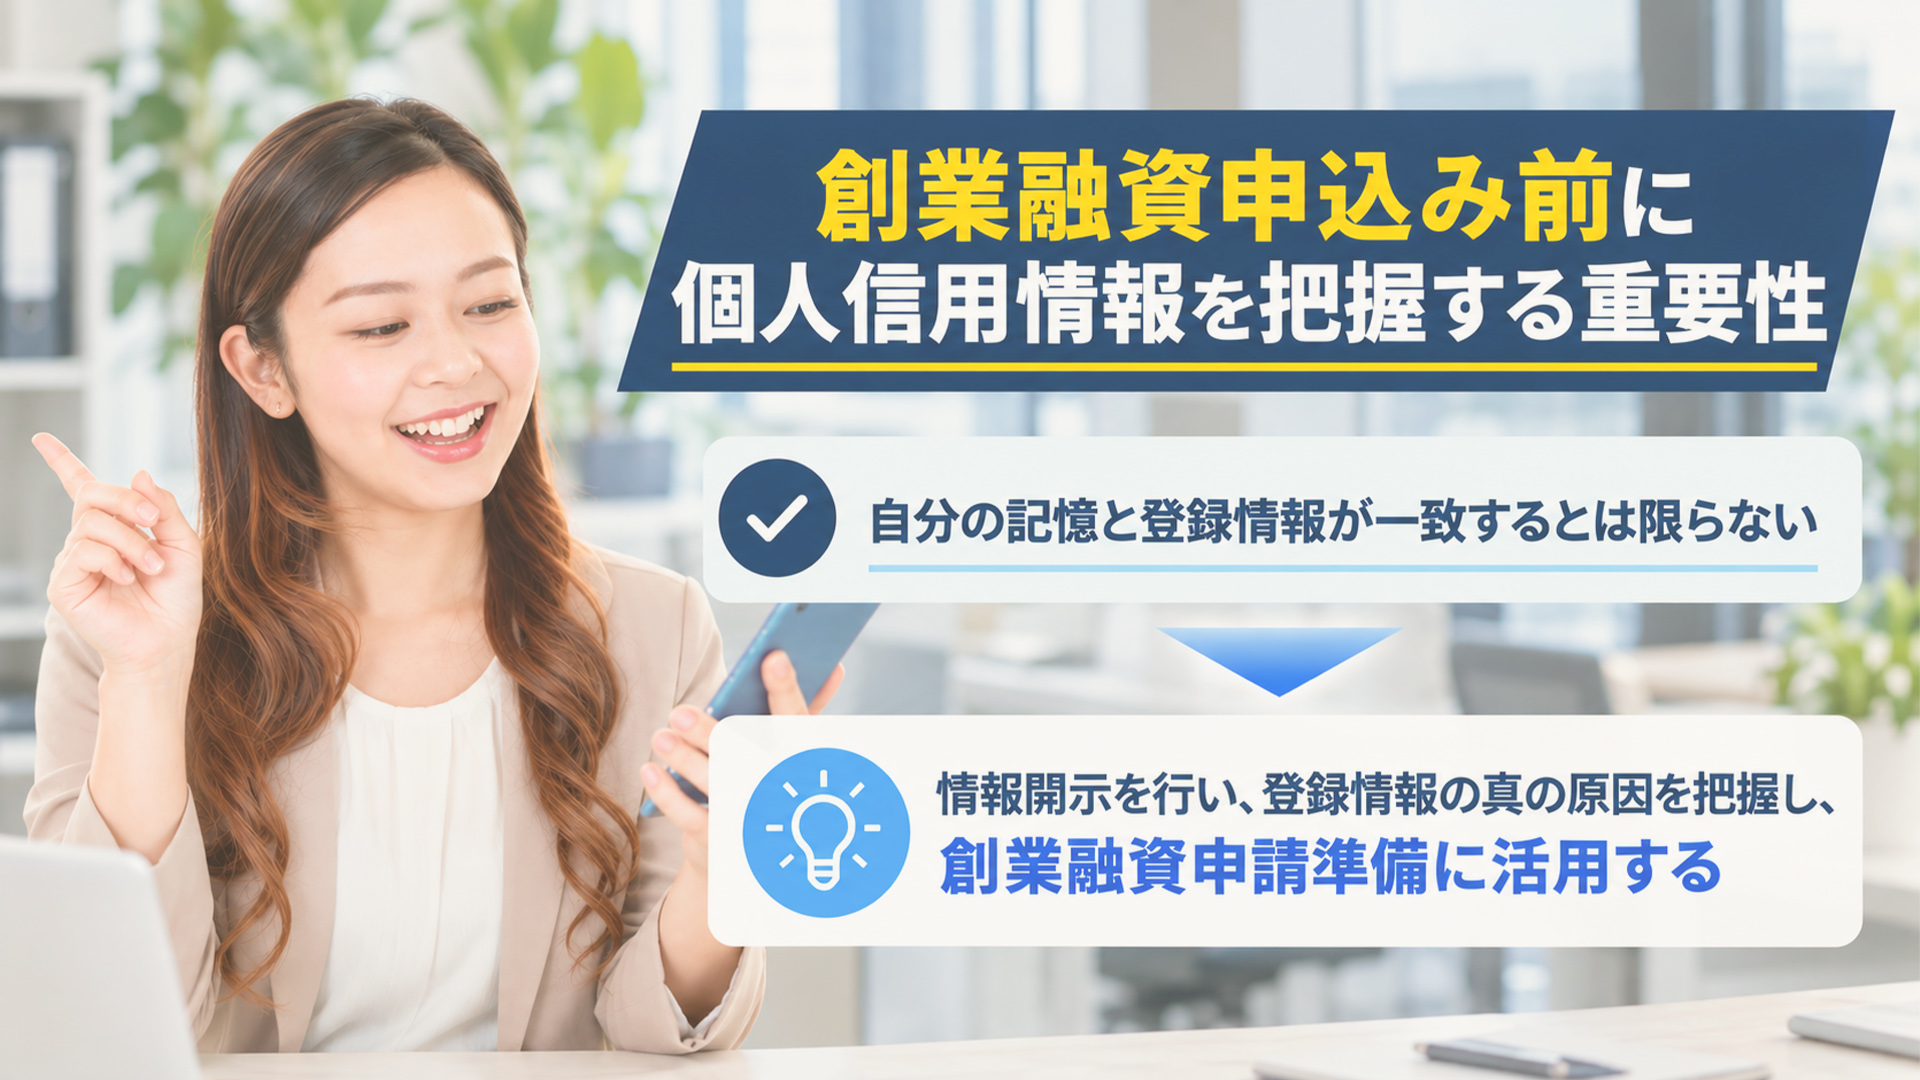
このように、本人が記憶している情報と、個人信用情報機関に登録されている情報が一致しているとは限りません。
個人信用情報の本人開示について
上記ご連絡をいただいたお客様は情報開示を行い、ローンの審査落ちとなった真の原因を把握することができました。
CIC・JICC・KSCでは、自身の登録情報を開示請求して確認することができます。
また、個人信用情報を確認することで、契約内容や返済状況など、現在登録されている情報を把握する手がかりとなり、創業融資申請時期の計画も立てやすくなります。
開示方法、手数料、必要書類等については、各機関の公式サイトでご確認ください。
申込みを先に進めてしまうリスク
個人信用情報に不安がある場合、創業融資の申請をしてから初めて問題を認識することは避けたいところです。
融資申込み審査に伴う否決情報は、記録されます。
一度否決として記録が残ると、再度否決となる可能性が高まります。
「審査後6か月の期間を空ければ大丈夫」と発信されている方がいますが、これは誤情報です。
期間で一律に判断されるものではなく、徹底的に分析して、否決理由をクリアする必要があり、初回審査よりもハードルが高くなる傾向にあります。
不安があるまま申請するよりも、現在の登録情報や申請準備の状況を整理してから、申込みを進めるか判断することが大切です。
個人信用情報に問題が見つかった場合の対処法
「延滞してしまった」というときは、どのように考えればよいのでしょうか。創業融資を申込む前に検討したいポイントを解説します。
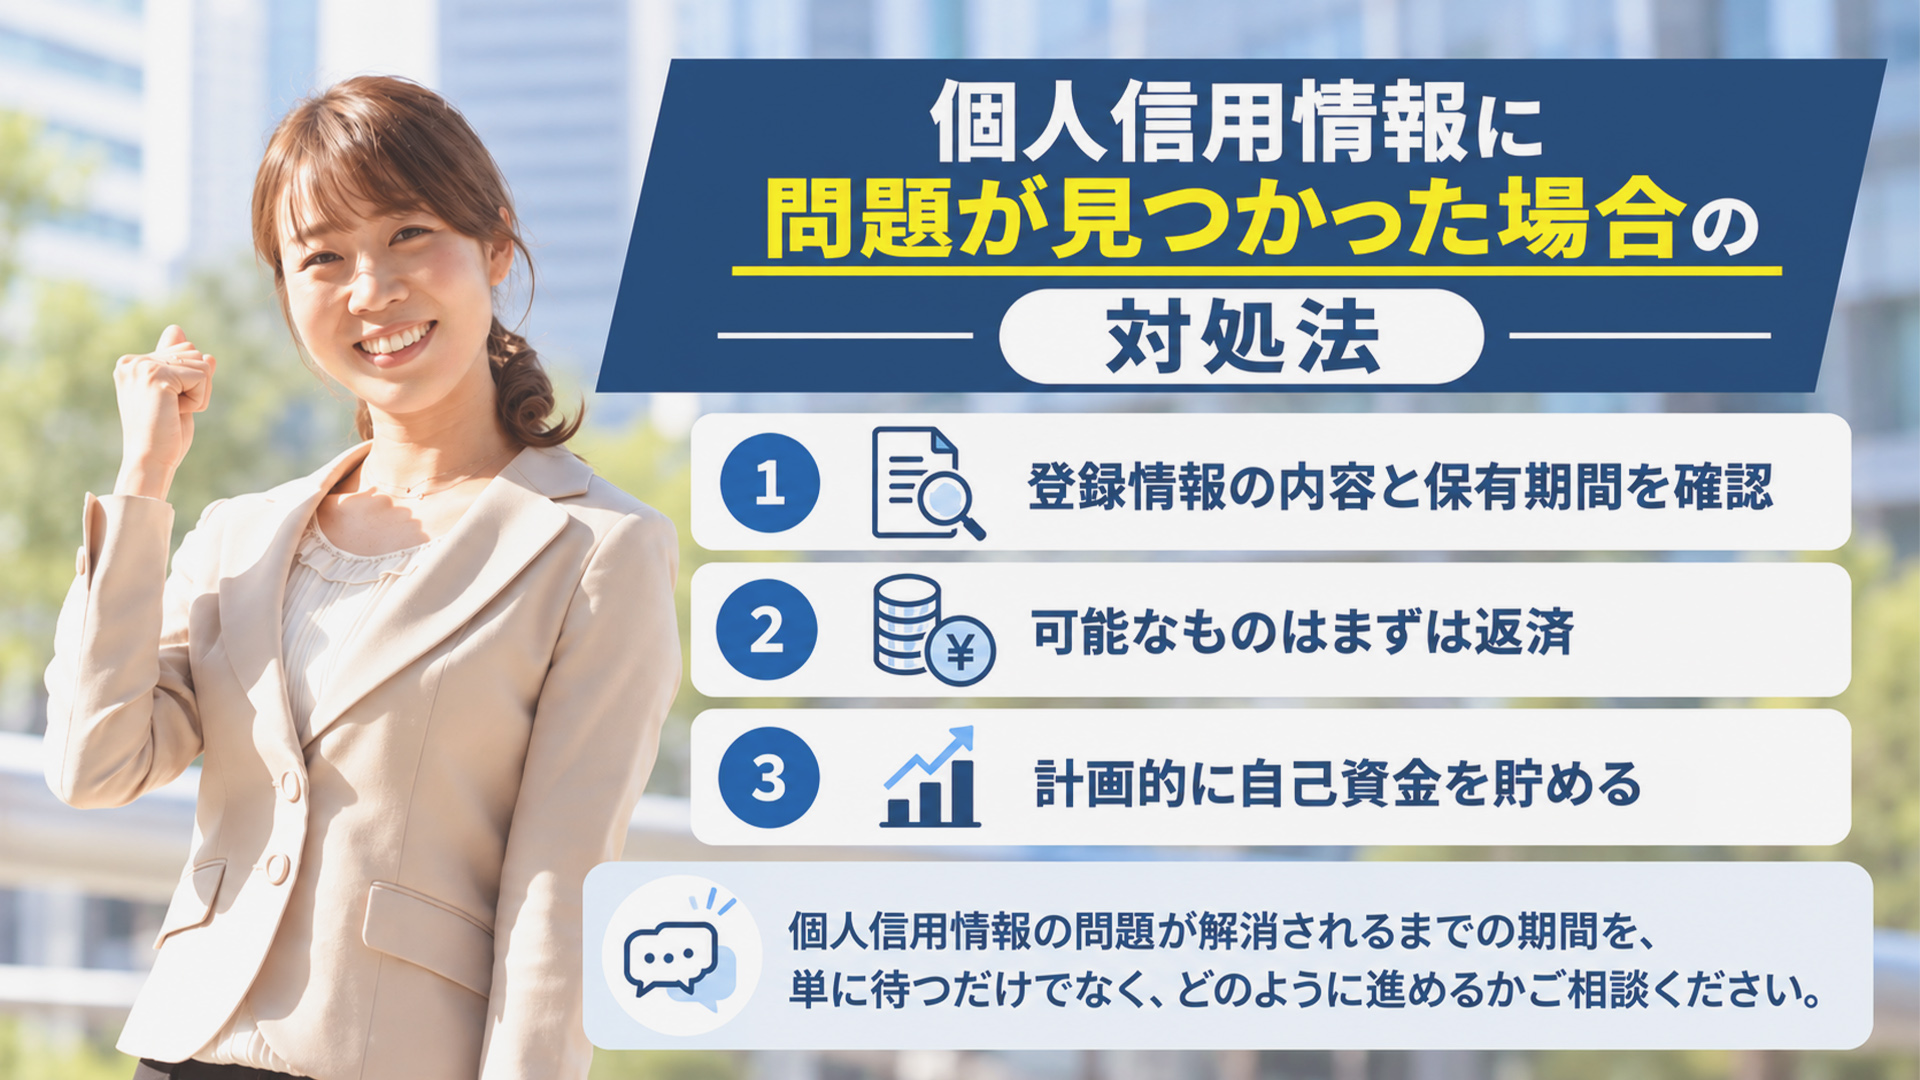
登録情報の内容と保有期間を確認する
まず、どの個人信用情報機関に、どのような情報が登録されているのかを確認します。
CIC・JICC・KSCでは、情報の種類や保有期間が異なります。
住宅ローンなど、金融機関からの借入の履歴が一切無いなら、KSCは確認する必要が無いかもしれません。
心配であれば、「3機関すべてで開示」することをお勧めします。
登録情報の訂正・削除は可能か
事実と異なる情報が登録されている場合は、登録元等への確認や、所定の訂正手続きを検討することになります。
非常によくあるご質問ですが、そもそも、正確な情報が登録されている場合、本人の希望だけで削除することはできません。
そのため、登録情報の種類や保有期間を確認し、情報が保有期間の経過等によって登録終了となるまで待つしかありません。
可能なものはまずは返済する
スマートフォンの分割払いや、クレジットカードなど、金額が大きくない場合は、思い当たる部分は全部返済することで、創業融資審査上のマイナス評価を抑えることができる場合があります。
開示情報を確認の上、検討できる部分です。
創業融資申請を見送るという判断
個人信用情報の開示によって重大な問題があると分かった場合、創業融資申請を見送り、創業計画を再検討することも大切な考えです。
重大な問題があっても「この完璧な計画ならいける」と過信し、否決となった場合、「個人信用情報を把握できない人」と判断され、マイナス評価が大きくなる可能性があります。
申込みを見送った後の計画的な預金
個人信用情報の問題によって創業融資申請を見送る場合でも、その期間に創業準備を進めることはできます。
例えば、次のような取り組みです。
- 毎月一定額以上を目標として、継続的に自己資金を口座に預金する
- 創業準備用に別口座を用意し、資金を管理する
- 創業融資申込金額を調整できるよう模索する
- 将来必要となる設備資金・運転資金を見据えて準備する
- 事業資金の計算・分析力を高める
自己資金の金額や形成過程にも注意すべきポイントがありますので、自己資金不足・形成過程についての解説をご覧ください。
個人信用情報の問題が解消されるまでの期間を、単に待つだけでなく、将来の開業に向けた準備期間として活用するという考え方は、創業者の心構えとして非常に大切です。
FAQ個人信用情報のよくある質問
創業融資の申込み前に、個人信用情報について確認しておきたい疑問をまとめました。
- 日本政策金融公庫はCICやJICCなどの個人信用情報を見ないのですか?
- いいえ、確認されます。日本政策金融公庫の創業融資でも、申込者本人の信用面は重要な確認事項です。「政府系金融機関だから個人信用情報を確認しない」という情報を鵜呑みにすることは避けましょう。
- 信用保証協会付き融資や自治体の制度融資なら、個人信用情報に問題があっても申込めますか?
- 信用保証協会・自治体の制度融資であっても、個人信用情報は確認されます。どちらに進んでも結局金融機関の審査がありますので、個人信用情報の問題を回避できるということではありません。申込み前に登録状況を把握しておくことが大切です。
- クレジットカードの支払いが数日遅れただけでも創業融資に影響しますか?
- 支払いが数日遅れた場合でも、その事実が個人信用情報に登録されるかどうかは、契約先の報告内容や各機関の登録基準等によって異なります。数日の場合は直ちに支払いを行い、個人信用情報の開示手続きにて登録の有無を確認しましょう。
- ブラックリストに載っていると創業融資は必ず否決されますか?
- ブラックリストは正式な名称ではなく、一般的に延滞や異動等の情報が登録された状態を指す俗称です。重大な延滞等の情報がある場合、創業融資の否決につながる可能性が非常に高いです。重大な延滞かどうか判断がつかない場合はご予約の上、ご相談くださいませ。ご相談は有料となりますが、その分、今後の進め方を踏まえて具体的な解決策をお伝えします。
- 完済したら、登録情報を削除してもらうことは可能ですか?
- 完済しても削除されるとは限りません。重大な情報(延滞期間が長い、延滞回数が多い、自己破産等)は5年や7年の期間、登録情報が残ることもあります。また、削除依頼をしても削除してもらえる可能性は極めて低いでしょう。
- 個人信用情報に問題が見つかった場合、創業融資の申込みは見送った方がよいですか?
- 重大な問題が見つかった場合は、申込みを急がずに見送ることも一つの選択肢です。無理に申込みを決行するより、まずは登録内容や保有期間、現在の返済状況を確認するといった「情報収集」「改善策の検討」が大切になります。申込みを見送った場合は、その間に粛々と計画的に預金・創業準備を進めることが可能となります。
まとめ|個人信用情報を自己判断しない
創業融資では、事業計画の内容が優れていても、申込者本人の個人信用情報に問題があれば否決につながる可能性があります。
特に注意したいのは、「昔のことだから」「今は完済しているから」という安易な自己判断で「大丈夫」と思い込むことです。
– この記事のまとめ –
- 創業融資では、事業計画だけでなく申込者本人の個人信用情報も重要
- CIC・JICC・KSCでは、登録される情報や保有期間等が異なる
- 全金融機関で個人信用情報を確認する
- ブラックリストは正式名称ではない
- 完済しても、過去の延滞等に関する登録情報が残る場合がある
- 重大な問題が見つかった場合は、申込みを見送る判断をする
創業融資の申込みは、否決されてからでは遅い
申込み「前」に個人信用情報を整えておくことが大切
個人信用情報に不安がある方は創業融資申込み前にご相談ください
「ついこの間延滞したなあ」
「何回も延滞している」
「ブラック情報はいつ消えるのか確認したい」
個人信用情報に気になる点がある場合、創業計画が優れていても、融資審査に通過できない可能性があります。
行政書士e-LOOP法務事務所では、創業融資申込み前の個別状況を確認し、資金計画・創業計画を含めた申請準備についてご相談いただけます。
申込みを急ぐべきか、それとも一度見送り、創業準備を進めるべきか。
ご自身だけで判断・申込みをする前に、一度ご相談ください。
創業融資申込み前相談
支援内容・料金・進め方については、戦略型創業支援コンサルティング-創業融資相談・申請サポートをご確認ください。