
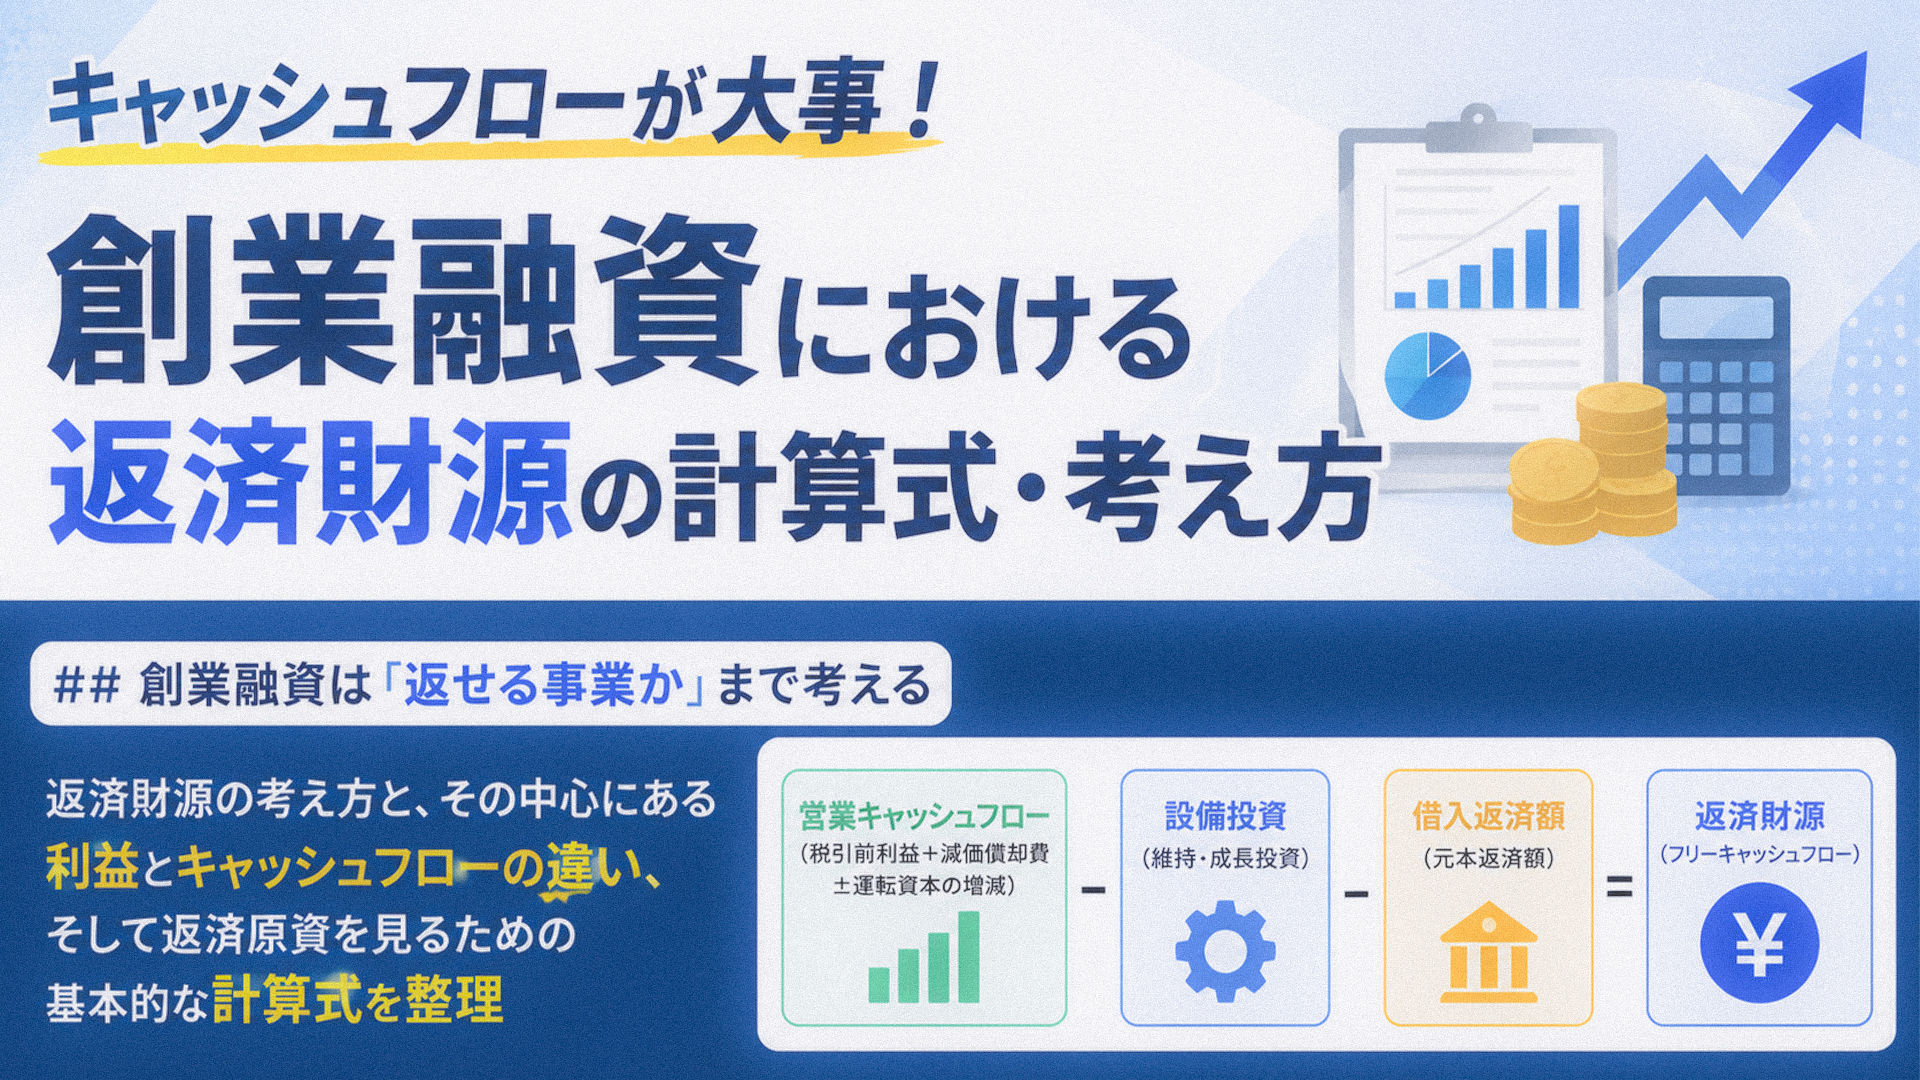
返済財源の計算式・考え方-返済原資はキャッシュフローが大事
創業融資は「返せる事業か」まで考える
「売上がこれだけあれば返せるはず」
「利益が出る計画だから大丈夫」
「借りれたら、あとは頑張るだけだ」
創業融資の準備を進めていると、どうしても「いくら借りられるかだけ」に意識が向きがちです。
しかし融資は、実行された時点がスタートです。借りた翌月(据え置き期間終了後)から、返済が始まります。
ここで大切になるのが「返済財源」です――
借りたお金を、事業における「どのお金」で返していくのかという視点です。
そして、実は「売上がある」「利益が出る」「返済できる」は、それぞれ別の話です。利益が出ている事業でも、返済のタイミングで手元にお金が足りないということは起こり得ます。
この記事では、返済財源の考え方と、その中心にある利益とキャッシュフローの違い、そして返済原資を見るための基本的な計算式を整理します。
執筆・監修:行政書士 𠮷岡 秀充
※ このページは「創業融資で確認したい6箇条」の 03 返済財源 にあたる解説ページです。創業融資全体の流れは戦略型創業支援コンサルティング-創業融資相談・申請サポートページをご覧ください。
- 創業融資における返済財源とは
- 利益とキャッシュフローの違い
- 返済財源を見るための基本的な計算式
- 必要金額・資金使途と返済財源の関係
- 返済財源で確認したいポイント
- 関連解説|創業融資で大事な6箇条
- よくある質問
- まとめ|返済財源は借りる前から考えておく
創業融資における返済財源とは
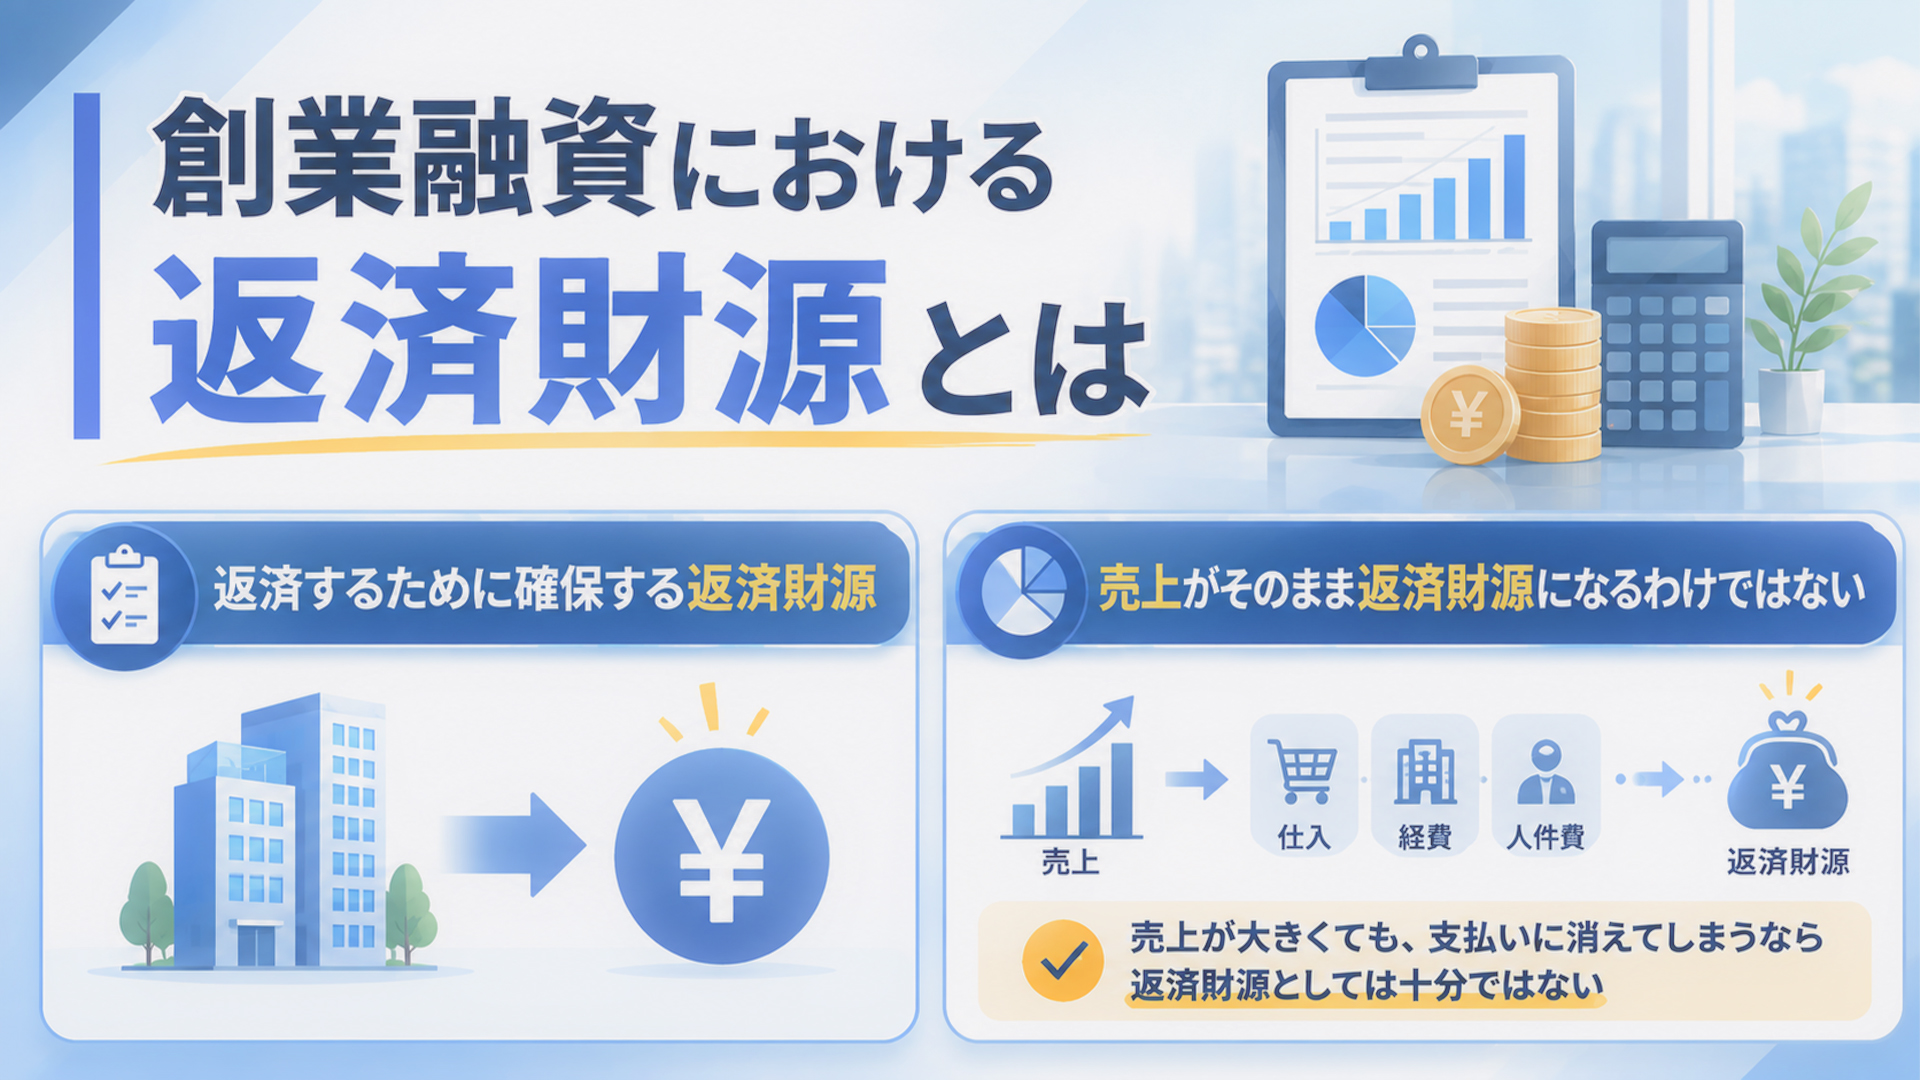
返済するために確保する返済財源
創業融資借入金は、売上から返すわけではありません。すべての経費や税金を支払った後に手元に最終的に残る利益キャッシュフローから返済します。
創業融資の場合、その中心になるのは開業後の事業活動によって生じたキャッシュフローです。
すでに何年も営業している会社であれば、過去の決算書という実績があります。創業時の特徴として、実績がないことが圧倒的に多いです。
そのため返済財源は、創業計画の中で説明していく必要があります。
創業計画書において「借りた後、返済しながら事業を継続して利益を出す」ことを考えて作成しているかという点も、融資審査通過における重要なポイントです。
売上がそのまま返済財源になるわけではない
返済財源を考えるときに、よくある誤解が「売上=返せるお金」という捉え方です。
売上として入ってきたお金からは、事業を回すための支払いが次々と出ていきます。
- 商品・材料の仕入
- 人件費
- 家賃
- 広告宣伝費
- 税金
- その他の事業経費
これらを支払った後に残ったお金が、はじめて返済に向き合える資金になります。
つまり、「売上がある=返済できるお金ではない」ということです。
売上が大きくても、そのほとんどが支払いに消えてしまう構造であれば、返済財源としては十分ではないということになります。
利益とキャッシュフローの違い
「売上ではなく、利益で見ればいいんですね」――返済財源を考えるうえでは、もう一段先があります。それがキャッシュフローです。
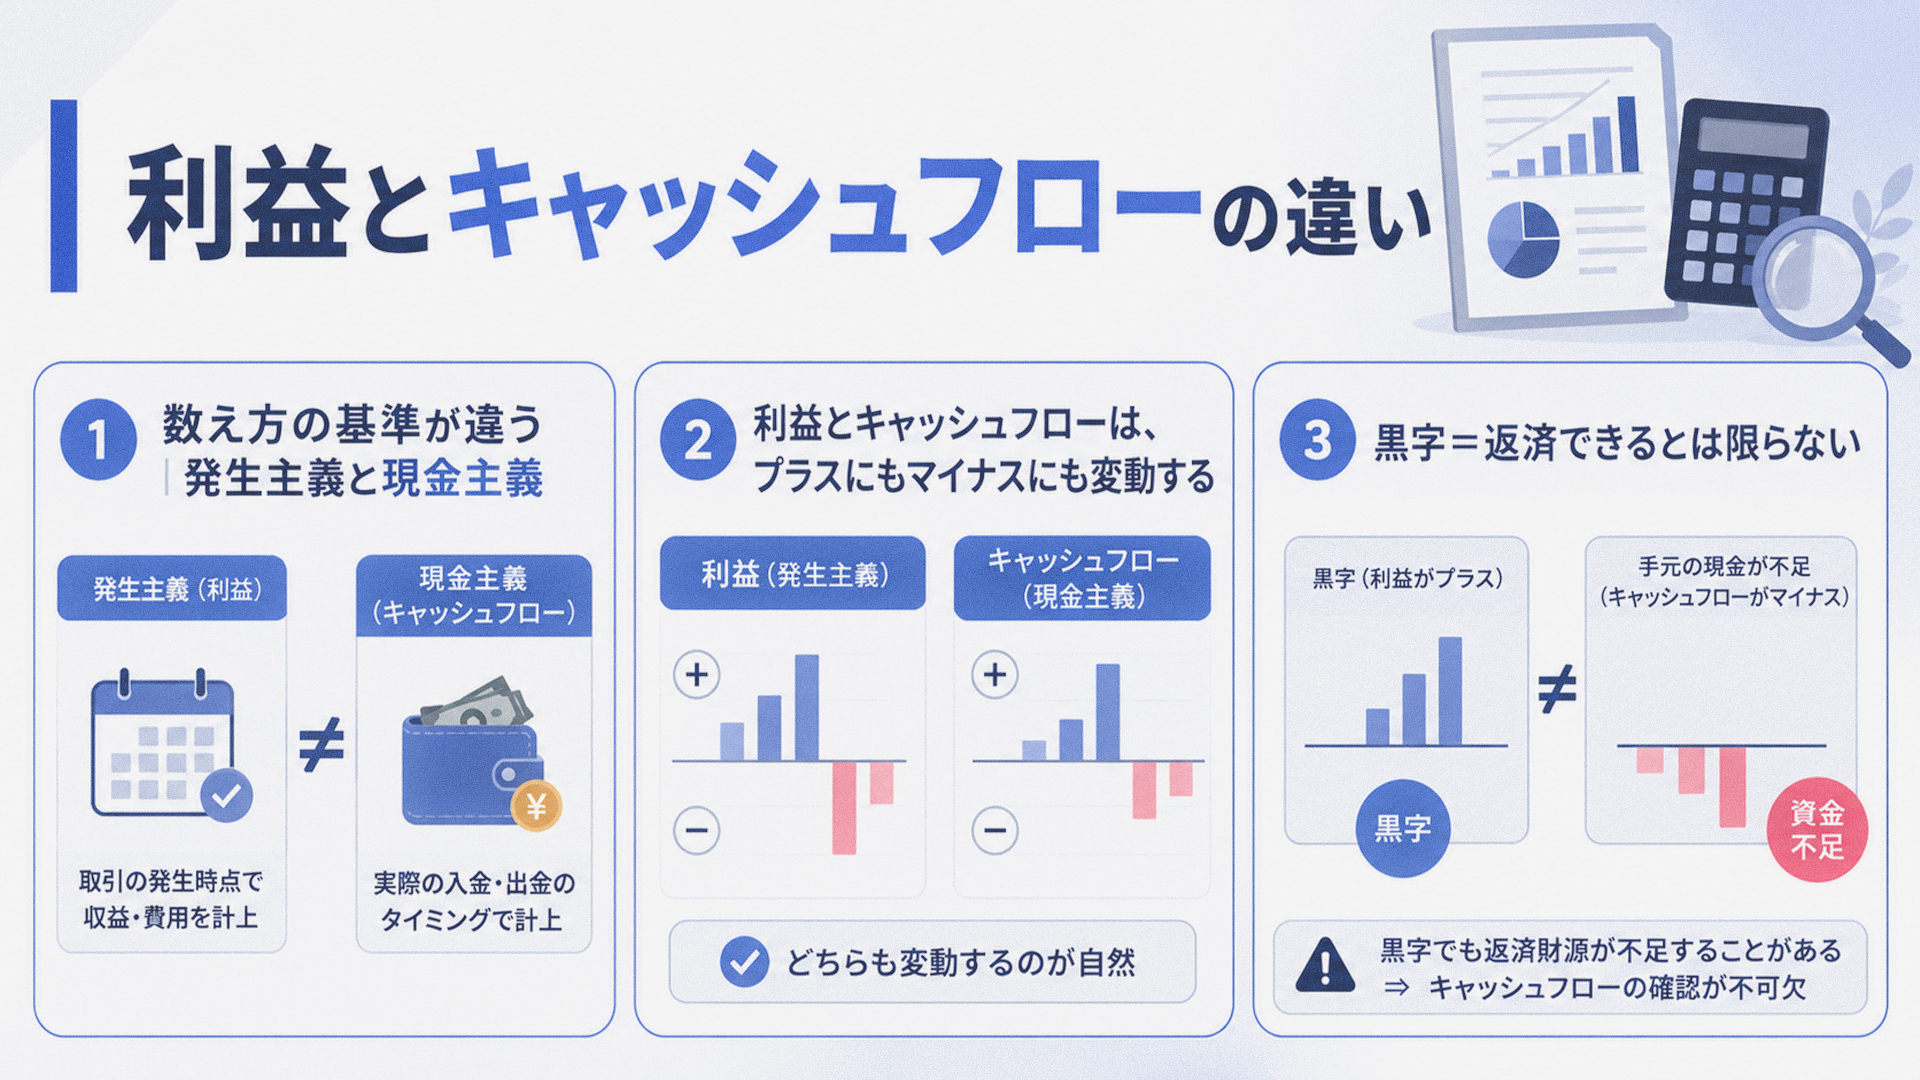
数え方の基準が違う|発生主義と現金主義
利益とキャッシュフローは、どちらも事業の成果を表す数字です。しかし、お金を「いつ数えるか」という基準が違います。
| 比較項目 | 利益 | キャッシュフロー |
|---|---|---|
| 何を表すか | 会計ルールに沿って計算した儲け(計算上残るお金) | 事業に実際に残るお金 |
| 数え方の基準 | 発生主義 (売上・費用が確定した時点で計上する) |
現金主義 (お金が実際に動いた分だけを数える) |
| どこで見るか | 損益計算書(P/L) | 実際のお金の流れ |
| 返済との関係 | 返済できるかの目安になる | 返済に実際に使えるお金 |
利益は「計算上の儲け」、
キャッシュフローは「実際に動いたお金の記録」です。
借入金の返済に使用する考え方は、動いたお金のわかるキャッシュフローとなります。
利益とキャッシュフローは、プラスにもマイナスにも変動する
では、どのように変動するのでしょうか。ここでの「利益」は、税金を差し引く前の利益(税引前の利益)を指します。変動はプラスにもマイナスにも起こります。
- ① 現金が出ていかない費用がある(プラスの変動|キャッシュフローは利益より大きくなる)
税引前の利益を計算するときに費用として引かれているのに、その期に同じ金額の現金が出ていくわけではないもの――代表例が減価償却費です。その分、キャッシュフローは利益の数字よりも大きくなります。 - ② 税引前の利益には反映されない現金支出がある(マイナスの変動|キャッシュフローは利益より小さくなる)
逆に、現金は出ていくのに、税引前の利益の計算にはまだ表れていないものもあります。代表例が税金の支払い、そして借入金の元金返済です。
特に②は、返済財源を考えるうえで見落とされやすいところです。
損益計算の上では、支払利息は費用になりますが、元金の返済部分は費用として引かれません。それでも、お金は実際に出ていきます。
元金返済は、
利益が出た後の資金から支払うもの
「利益が出る計画だから返せるはず」とざっくりと考えていると、返済財源として大切な部分を見落としてしまいます。
黒字=返済できるとは限らない
利益は、返済できるかどうかを考える出発点にはなります。しかし、そのままの数字が返済に使えるわけではありません。
変動している部分は修正する――そうして、実際に事業へ残るお金の姿に近づけていく必要があります。
黒字であることと、返済できることはイコールではない。ここが、返済財源を考えるうえでの出発点です。
なお創業時は、まだ事業の実績がありません。そのため利益もキャッシュフローも、これからの見込み(予定)として組み立てていくことになります。
では、具体的にどう調整して見ればよいのか。その考え方を形にしたものが、次の計算式です。
CHECK
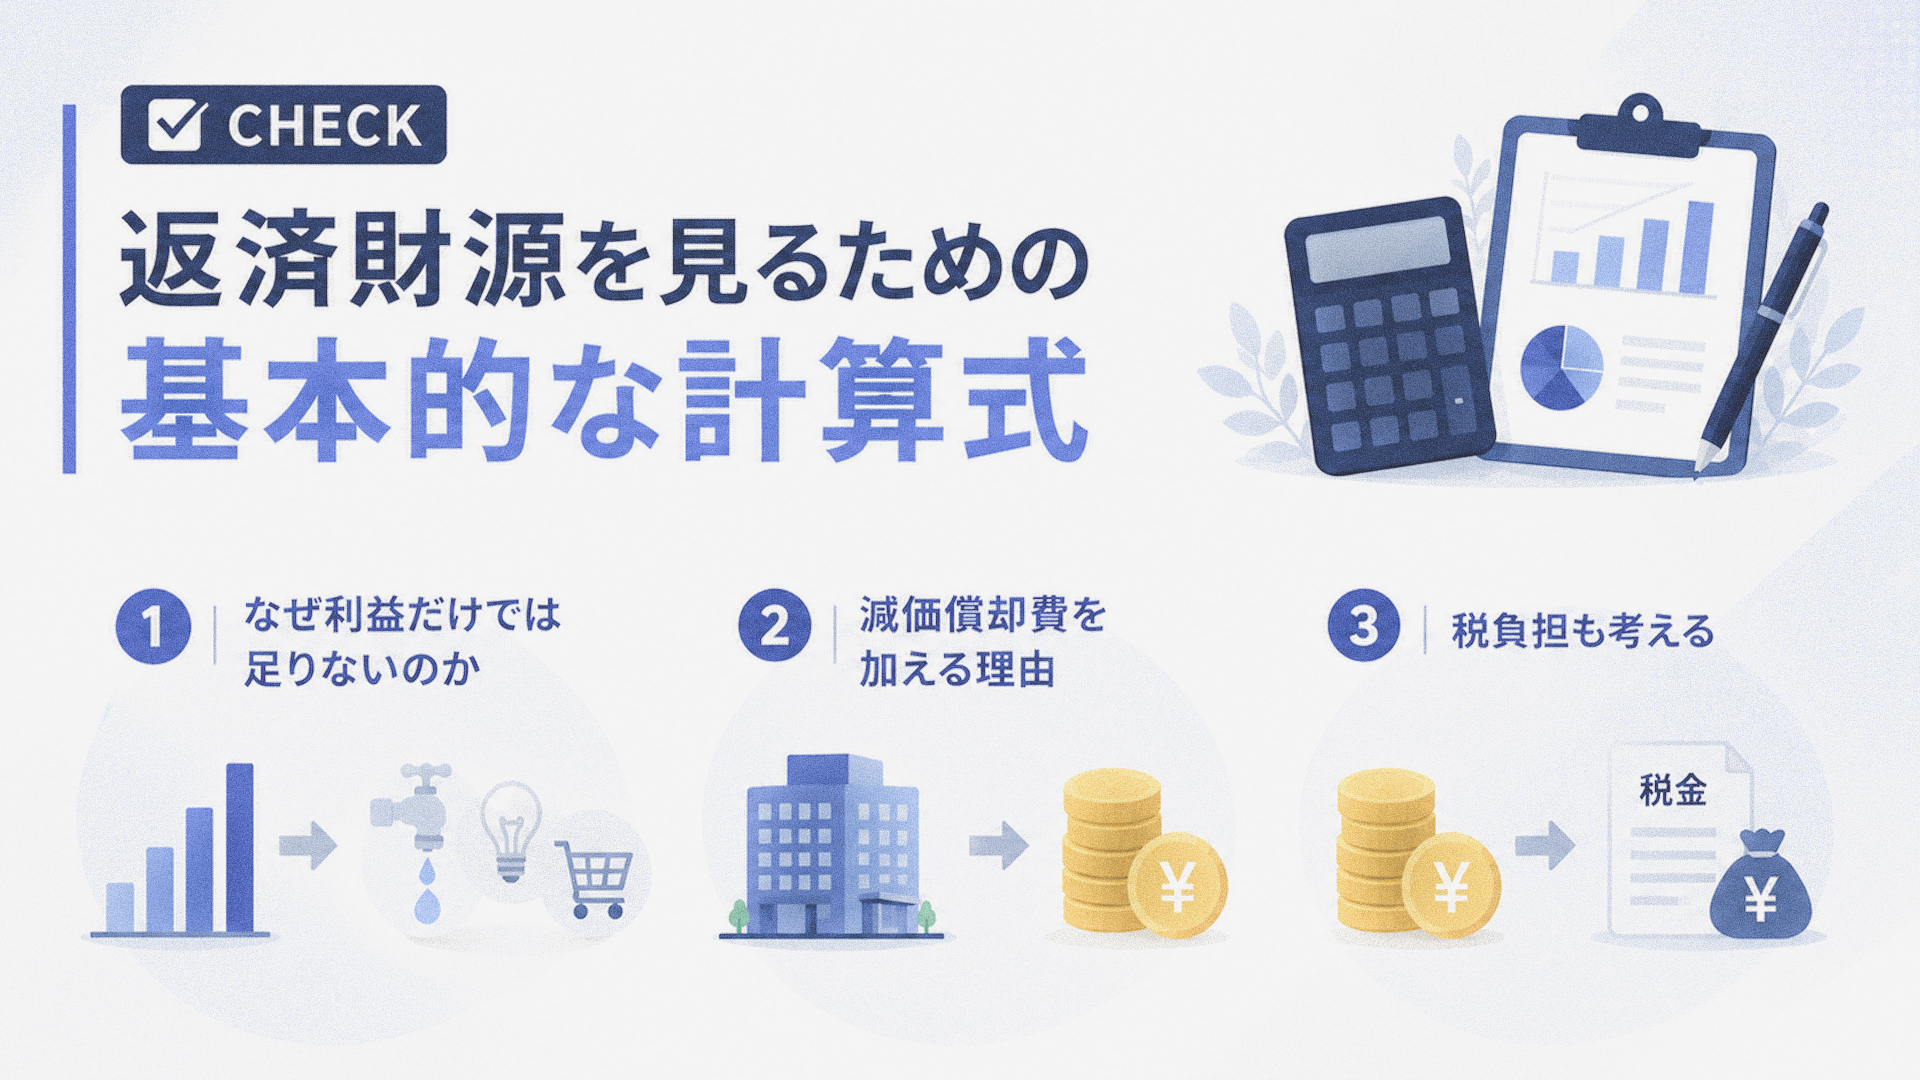
返済財源を見るための基本的な計算式
では、返済に回せる資金は、どのように見ればよいのでしょうか。基本的な目安として、次の考え方があります。
これは創業融資申請において非常に大切な部分です。
返済に充てられるキャッシュフローの求め方
キャッシュフロー = 経常利益 + 減価償却費 - 法人税等
なぜ利益だけでは足りないのか
まず、利益には複数種類があります。その中の「経常利益」を使用しますが、一定のルールに沿って計算された「儲け」であって、その金額がそのまま最終的に金融機関口座に残っているわけではありません。
入金と支払いのタイミング、そして後述する会計上の費用の扱いによって、利益の額と実際に増えたお金の額は変動します。
そのため、利益の数字だけを見て「これだけ返せる」と判断するのは危険です。実際のお金の動きに近づける調整が必要になります。
減価償却費を加える理由
減価償却費は、設備などの購入代金を、使用する年数にわたって少しずつ費用にしていくものです。
ここがポイントで、減価償却費は費用として利益を減らしますが、その期に同じ金額の現金が出ていくわけではありません。お金はすでに購入時に支払われているためです。
つまり、利益の計算では引かれているけれど、実際には手元から出ていっていない金額――だから返済財源を見るときには、いったん利益に足し戻して考えます。
税負担も考える
利益が出れば、そこには税金の支払いが発生します。
納税も、実際にお金が出ていく支出です。返済に回せる資金を見るときには、税負担を差し引いたうえで考える必要があります。
「利益が出た分だけ返済に回せる」と考えていると、納税の時期に資金が不足する、ということが起こり得ます。
– この式は「絶対の算式」ではありません –
上の式は、返済財源を考えるための基本的な目安です。あらゆる事業に当てはまる万能な計算式ではありません。
たとえば個人事業主の場合、法人税等ではなく所得税等となり、個人事業税も発生します。そもそも事業主の生活費をどう見るかという論点も加わります。設備投資がほとんどない業種では、減価償却費を足し戻す効果が低いというケースもあります。
事業形態や実際のお金の流れによって、確認の仕方は変わります。式の形を覚えることよりも、「利益と実際の資金は違う」という考え方を、自分の事業に当てはめて確認することが大切です。
当事務所では、小規模法人経営経験も踏まえ、柔軟に対応しております。
必要金額・資金使途と返済財源の関係
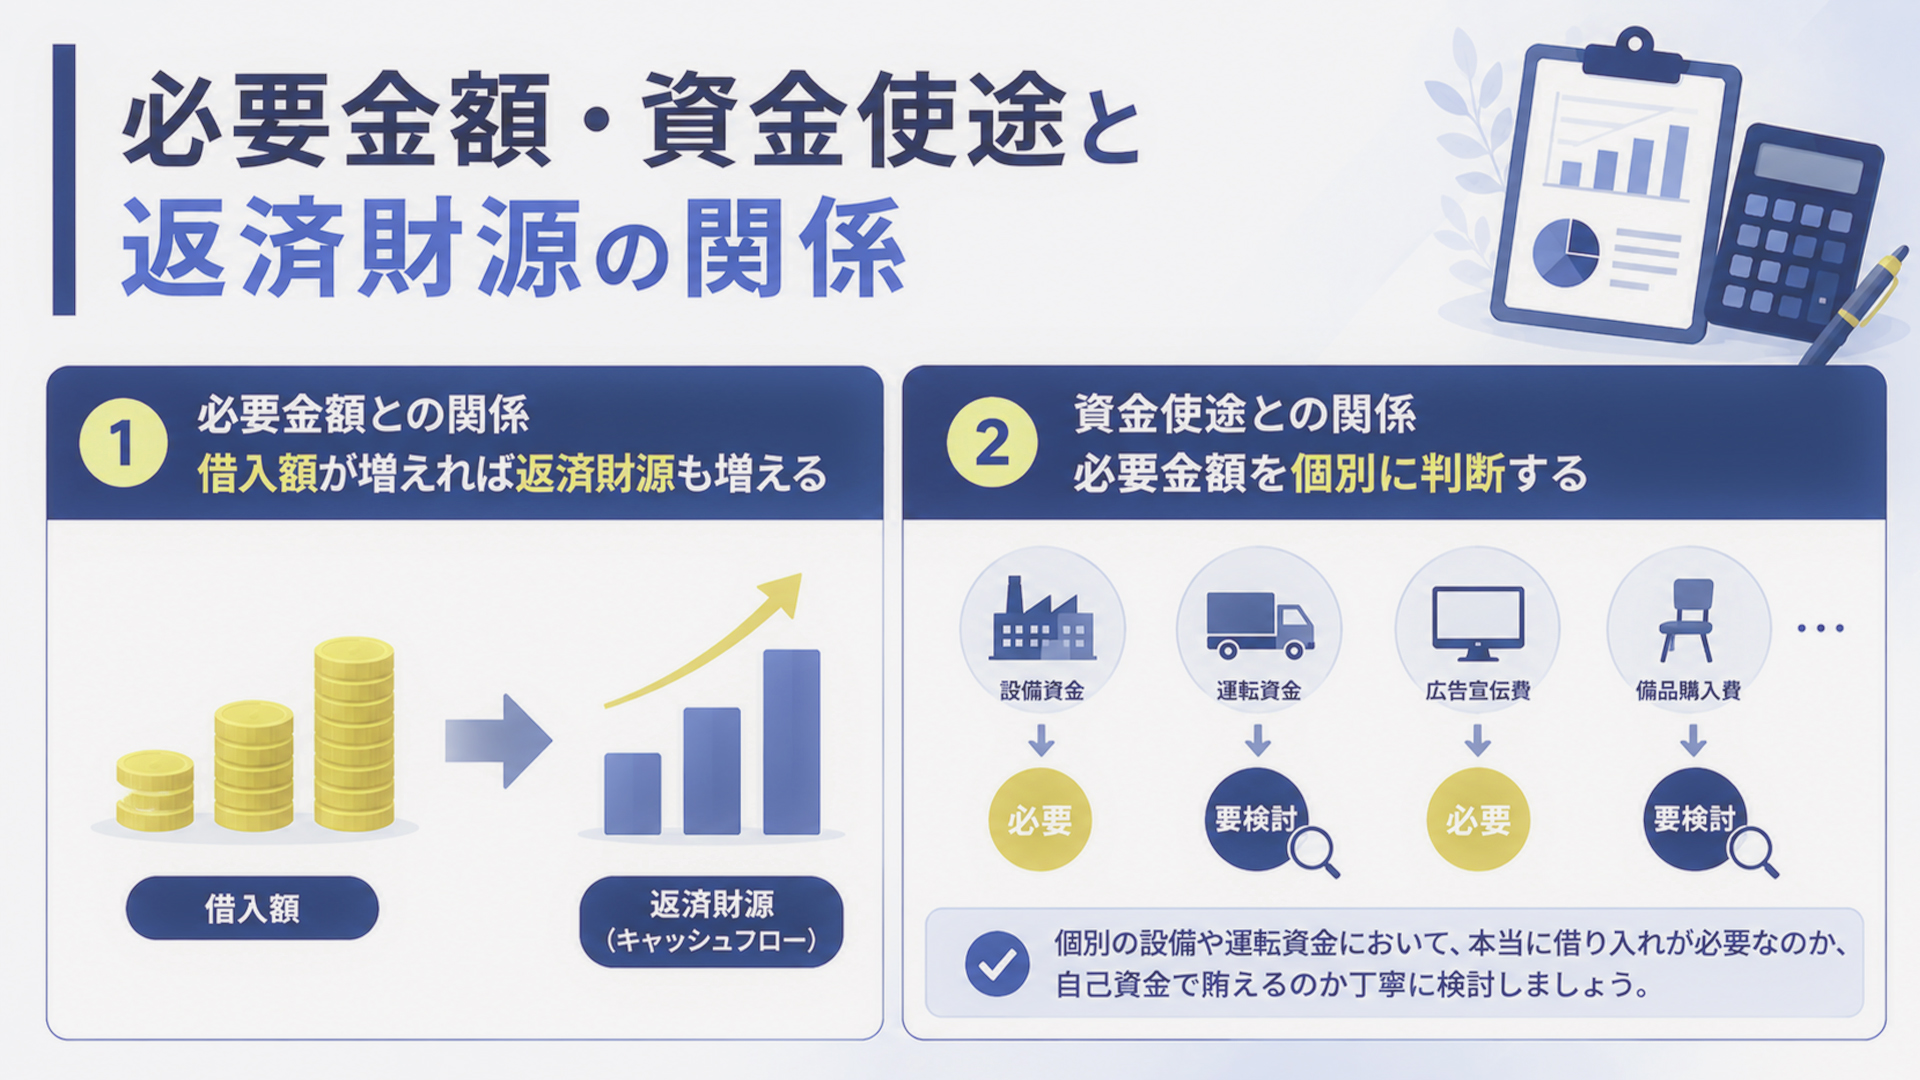
返済財源は、「いくら借りるか」「何に使うか」とも切り離せません。
必要金額との関係|借入額が増えれば返済財源も増える
融資額が大きくなれば、その後に返済していく金額も大きくなり、キャッシュフローを圧迫します。
「いくら借りるか」と「何から返すか」は、切り離して考えられません。
多く借りた方が安心、少ない方が安全ということではなく、必要な金額を、返済できる見通しとセットで組み立てることが大切です。
資金使途との関係|必要金額を個別に判断する
必要な投資まで無理に削る必要はありません。大切なのは、必要な投資と借入額のバランスを見ることです。
個別の設備や運転資金において、本当に借り入れが必要なのか、自己資金で賄えるのか丁寧に検討しましょう。創業前のこの「お金の使いどころ」の判断力を養うことが後々の事業運営で大切になります。
返済財源で確認したいポイント
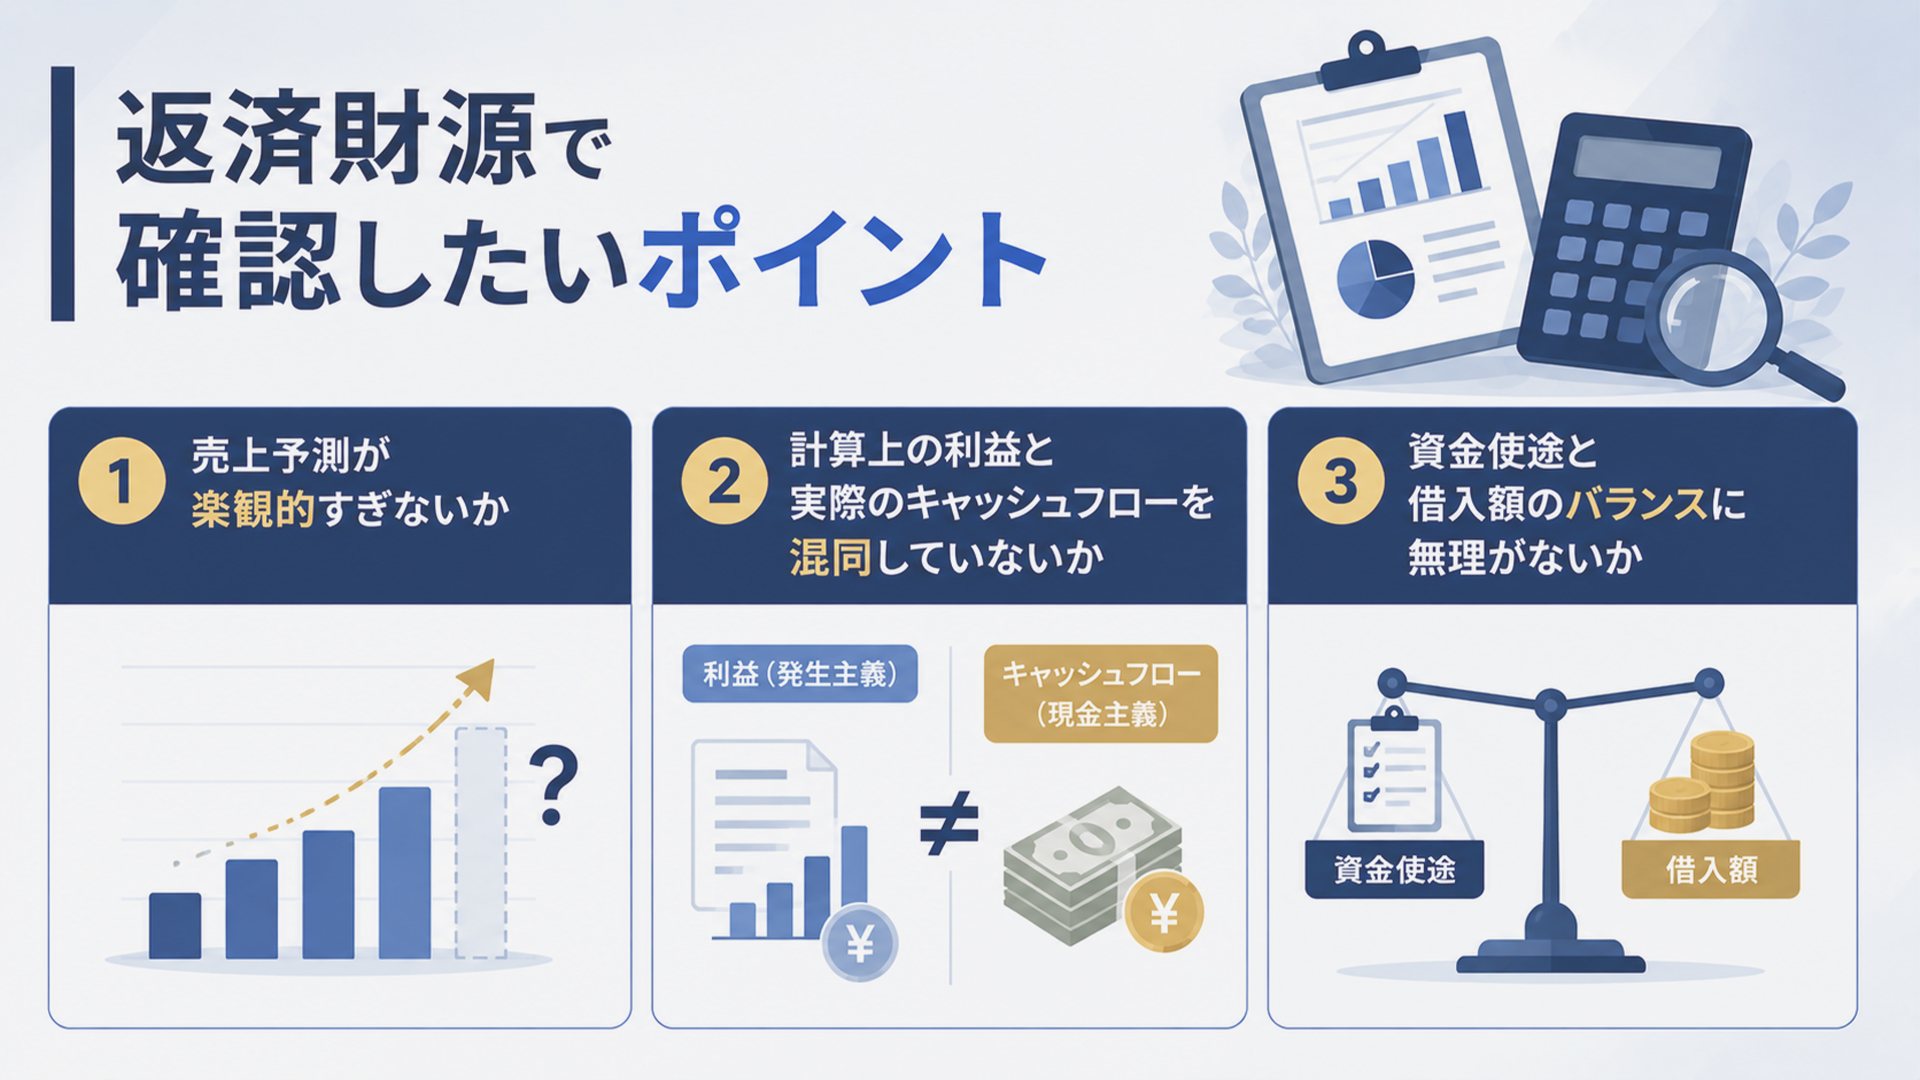
ご自身の創業計画を見直すときの、簡単な確認ポイントです。
- たぶん儲かるはず|売上予測が楽観的すぎないか
返済財源の土台が崩れると、その先の数字がすべて動きます。 - 売上のめどが立っているから返済できるはず|売上だけで返済の可否を判断していないか
売上から出ていく支払いを差し引いた後の姿で見ているか。 - 利益出るから大丈夫だと思う|計算上の利益と実際のキャッシュフローを混同していないか
帳簿上の利益と、返済に使える資金は別物です。 - いっぱい借りてもなんとかなると思う|借入額に対して、返済財源を確保できる計画か
借入額と、事業から確保できる資金が見合っているか。 - 儲けるために全部必要だ|資金使途と借入額のバランスに無理がないか
本当に融資してでも購入が必要か。必要な投資を削らず、かつ返済の負担が重くなりすぎていないか。 - 儲ければざっくりでも大丈夫?|必要金額・利益・キャッシュフロー・返済が一つの計画としてつながっているか
それぞれの数字が、同じストーリーの上に乗っているか。
ここまでで確認できるのは、どれだけの返済財源を確保できそうかという考え方です。次は、その財源をどの条件・どのペースで返していくか――返済期間・据置期間・資金繰りを含む「返済計画」に進みます。
具体的な考え方は【創業融資の返済期間・据置期間と返済計画】で整理しています。
FAQよくある質問
返済財源について、ご相談の中で多かった質問をまとめています。
- 赤字にならない計画であれば、返済財源は確保できていると考えてよいですか?
- いいえ、これだけでは考えが不足しています。黒字であることはもちろん大切ですが、それだけで返済財源が確保できているとは限りません。利益が出ていても、入金と支払いのタイミングによっては、返済日に資金が不足することがあります。また、借入金の元金返済は費用になりませんので、利益の数字とは別に、実際に手元へ残る資金を確認する必要があります。
- 個人事業主でも、キャッシュフロー計算式で考えてよいですか?
- 考え方の方向性は同じですが、そのまま当てはめることはできません。個人事業主の場合は法人税等ではなく所得税・個人事業税等となり、事業主自身の生活費をどう見るかという論点も加わります。事業形態によって確認の仕方が変わりますので、ご自身のケースについては専門家と整理されることをおすすめします。
- 設備投資がほとんどない業種です。減価償却費を足し戻す意味はありますか?
- 設備が少なければ減価償却費も小さくなりますので、足し戻しの効果は限定的です。その場合は、利益そのものと、入金・支払いのタイミングをより丁寧に確認していくことになります。業種や事業モデルによって、どこを重点的に見るべきかは変わってきます。
- なんとなく事業が成功すると思うので、返済財源はざっくり計算で創業融資申請しても大丈夫ですか?
- 大丈夫とは言えません。ざっくりの計算・どんぶり勘定で返済財源を計算し、創業融資申請をしても「否決」となる可能性が高くなります。日本政策金融公庫・信用保証協会・各金融機関は、「返済できるのか、この人にお金を貸して大丈夫か」ということをしっかり見ています。創業融資という極めて大事な場面での成功率を高めるために、細かく計算しましょう。
- 創業融資申請で、予定キャッシュフロー表は、自分で作ることは可能ですか?
- ご自身で作成される方もいらっしゃいますが、返済財源の考え方を、実際のご自身の事業の数字へ落とし込む部分は、非常に難易度が高いです。当事務所では、創業融資申請での成功率を上げるために、創業融資フルサポートの中で計画全体の整理とあわせて作成をお手伝いしています。
まとめ|返済財源は借りる前から考えておく
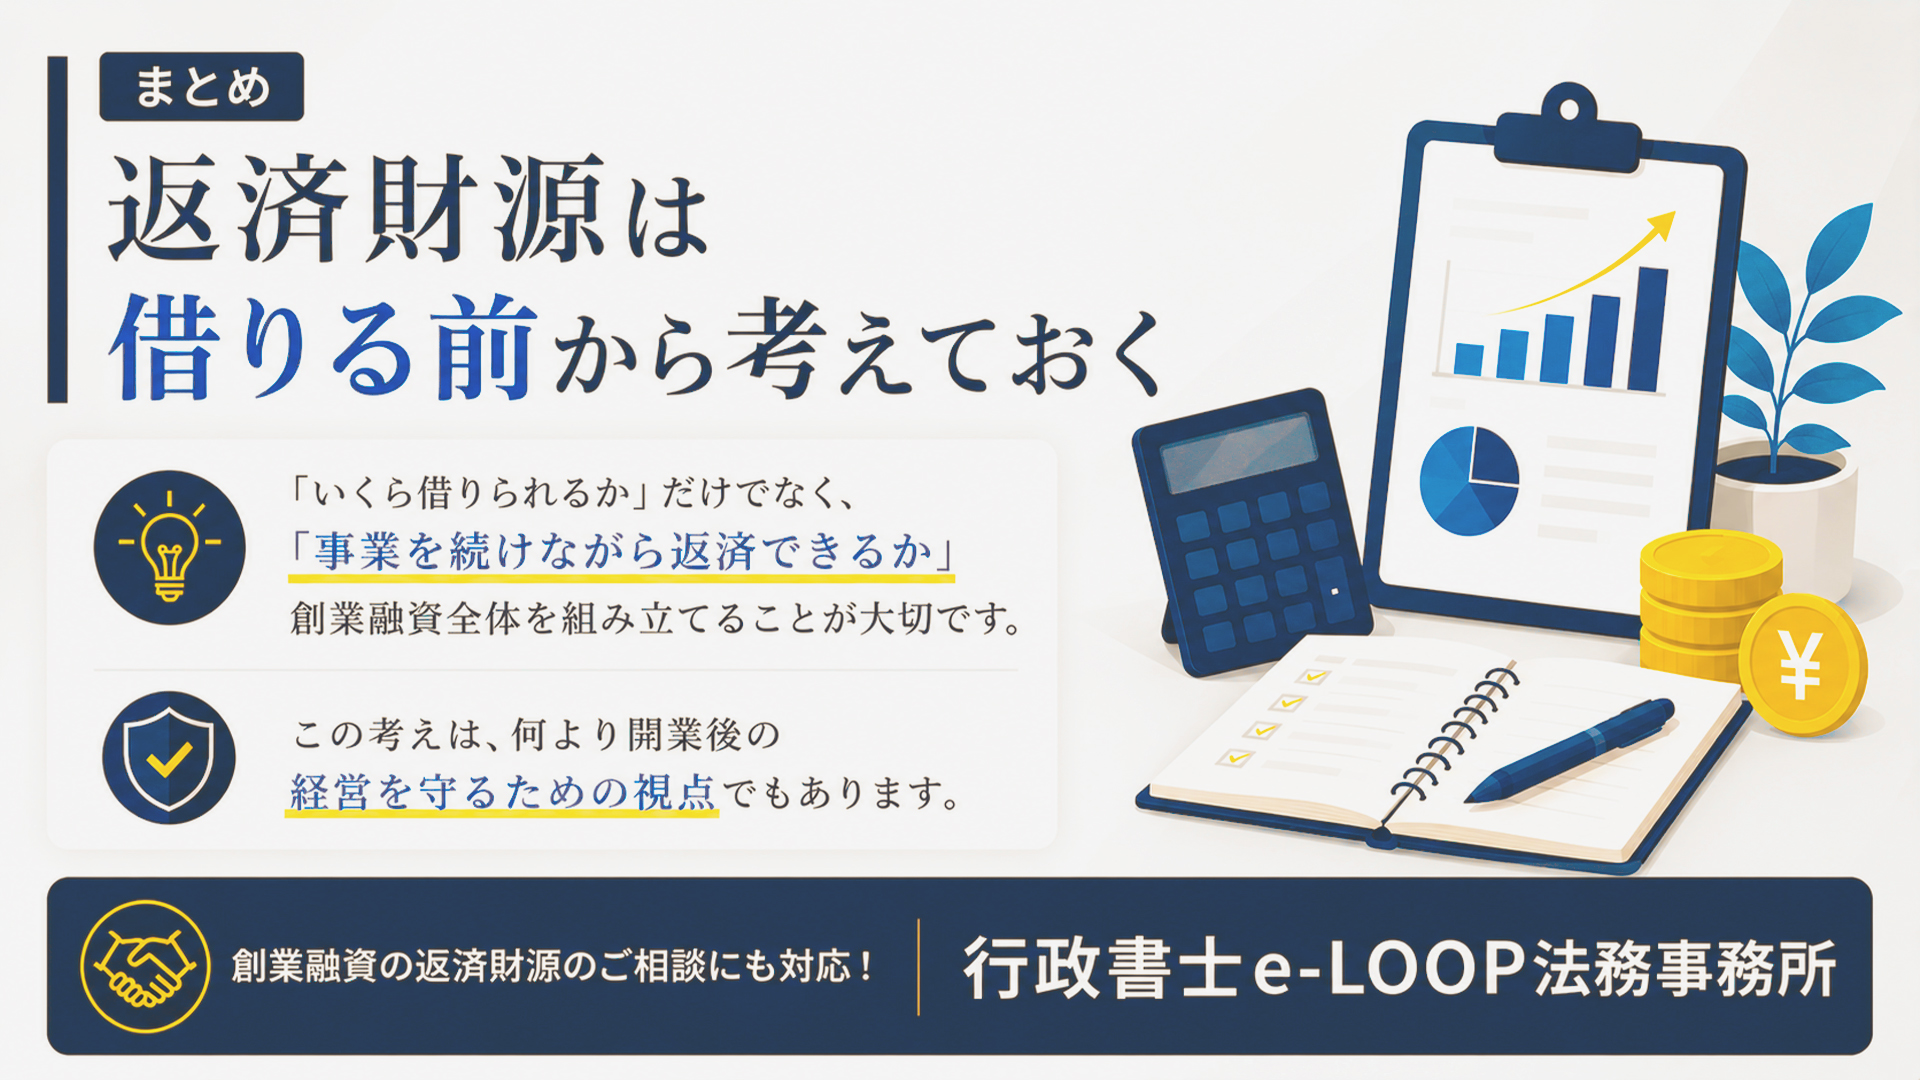
以下、返済財源の考え方のまとめです。
– この記事のまとめ –
- 売上そのものが返済財源になるわけではない
- 利益とキャッシュフローの違いを理解する
- 返済原資の目安を求める基本的な計算式がある
- 借入額が増えれば、必要となる返済財源の確保が大変になる
- 資金使途の選択と借入とのバランスも、返済財源へつながる
- 返済財源を確認したら、返済計画へつなげていく
「いくら借りられるか」だけでなく、
「事業を続けながら返済できるか」
ここまで考えて、創業融資全体を組み立てることが大切です。
そしてその視点は、融資審査のためだけのものではありません。何より開業後の経営を守るための視点でもあります。
創業融資の返済財源のご相談にも対応します
行政書士e-LOOP法務事務所では、創業融資フルサポートの中で、返済財源の確認、予定キャッシュフロー、予定資金繰り表の作成まで含めた創業計画の整理から、開業後の返済・事業継続まで見据えた計画づくりに対応しています。
支援内容・料金・進め方については、戦略型創業支援コンサルティング-創業融資相談・申請サポートをご確認ください。
返済財源について相談する