
連帯保証人・不動産担保は必要なのか?保全の基本的な考え方を解説
創業融資では連帯保証人・不動産担保が必要?
「創業融資は保証人がいないと借りられない?」
「自宅や土地を担保に入れる必要がある?」
「保証人なし・担保なしでも創業融資を受けられる?」
創業融資では、必ず連帯保証人や不動産担保が必要になるわけではありません。
利用する融資制度・金融機関・申込内容などによって、保証や担保の条件は異なります。
これらは、金融機関が融資リスクに備える「保全」という考え方です。
この記事では、創業融資における連帯保証人・不動産担保などの「保全」の基本と考え方を整理します。
執筆・監修:行政書士 𠮷岡 秀充
※ このページは「創業融資で確認したい6箇条」の保全にあたる04の解説ページです。
創業融資全体の流れは戦略型創業支援コンサルティング-創業融資相談・申請サポートページをご覧ください。
- 創業融資における「保全」とは
- 保全には人的担保と物的担保がある
- 創業融資で連帯保証人は必要?
- 創業融資で不動産担保は必要?
- 保証人・担保があれば創業融資に有利になる?
- 創業融資の保全で確認したいポイント
- 関連解説|創業融資で大事な6箇条
- よくある質問
- まとめ|創業融資は保証人・担保だけで判断されない
創業融資における「保全」とは

「保全とは、金融機関が融資した資金を予定どおり回収できなくなった場合に備えて、保証人・担保などを通じて債権回収の安全性を確保する考え方」のことを言います。
創業融資において借り入れた事業資金は、基本的には事業から生み出されるキャッシュフローから返済していきます。
一方で、返済が予定どおり進まなくなった場合には、あらかじめ保全として設定された保証人への請求や、担保の処分などによって債権回収が図られることがあります。
そのため、創業融資を考えるときは、「保証人や担保があるから借入できるだろう」と考えるのではなく、まず、キャッシュフローから返済できる計画になっていなければ、保証人が用意できたとしても創業融資の審査を通過できない可能性があります。
創業融資で借りた事業資金をどのお金で返済していくのかについては、【キャッシュフローが大事!創業融資における返済財源の計算式・考え方】で詳しく解説しています。
保全には人的担保と物的担保がある

保証人と不動産担保は、どちらも保全に関係しますが、仕組みは異なります。
融資における保全は、大きく人的担保と物的担保に分けて考えるとわかりやすくなります。
- 人的担保|保証人など「人」によって債務の履行を補完する
- 物的担保|不動産など「財産」の処分によって融資債権を回収する
人的担保|保証人・連帯保証人
人的担保の代表的なものが、保証人や連帯保証人です。
たとえば法人が金融機関から融資を受ける場合、代表者個人が法人の債務について保証する代表者保証が関係することがあります。
一方で、すべての創業融資で代表者保証や第三者の保証人が必要になるわけではありません。
利用する制度・自己資金の用意など、一定の条件のもとで無保証人となるケースがあります。
そのため、創業融資=創業者自身や、家族や知人に保証人になってもらうと、最初から考える必要はありません。
物的担保|不動産などの財産
物的担保は、土地・建物などの財産を担保として提供することで融資債権を保全する仕組みです。
不動産担保では、土地や建物に抵当権などが設定されることがあります。
ただ、所有している不動産を購入した価格や売却できる価格が、そのまま担保価値になるわけではありません。
不動産の所在地・種類・評価額・市場性・既に設定されている担保権などによって、金融機関側の評価は異なります。
創業融資には無担保で利用できる制度もあります。
創業融資で連帯保証人は必要?
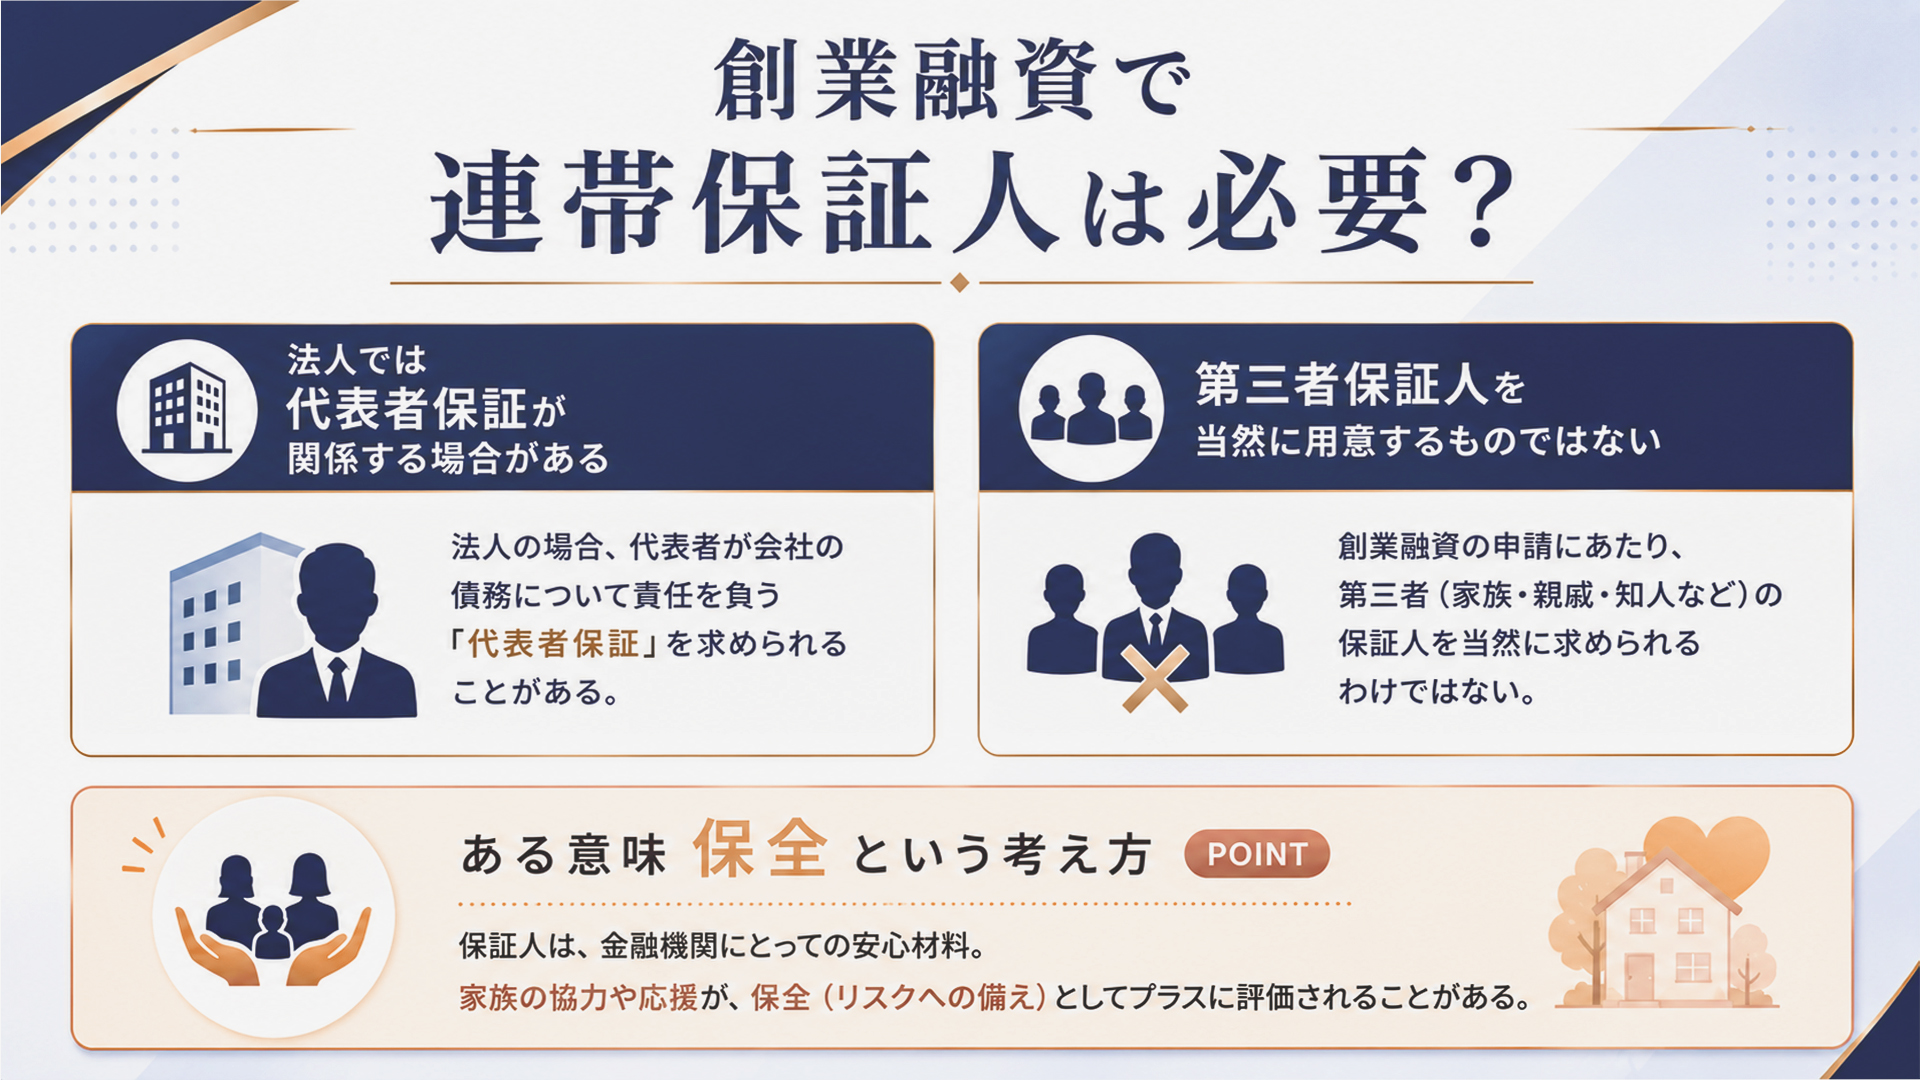
創業融資では、すべてのケースで連帯保証人が必要になるわけではありません。
保証人が必要かどうかは、利用する融資制度・金融機関・申込形態・自己資金等など様々な要件によって異なります。
法人では代表者保証が関係する場合がある
法人が借入を行う場合には、会社が事業融資を受ける条件として、代表者個人を連帯保証人として設定することがあります。
これが一般に代表者保証と呼ばれるものです。
一方で、代表者保証を必要としない融資制度や取扱いもあります。
そのため法人だからといって、必ずしも、代表者個人が連帯保証人が設定されてしまうと一律に考える必要はありません。
法人融資における代表者保証について、契約上どのような責任が生じるのか、極度額・保証範囲・解除条件などを詳しく確認したい方は、【代表者連帯保証人とは?法人契約で見落としやすいポイントを解説】もあわせてご確認ください。
第三者保証人を当然に用意するものではない
家族・親族・知人などの第三者に、最初から保証人を依頼する必要があるとは限りません。
創業融資では、利用する融資制度や金融機関によって、代表者保証の有無や第三者保証の取扱いが異なります。
そのため、「保証人がいないと創業融資を受けられない」と考えて、自己判断で「保証人になってほしい」と家族や知人にお願いしなくてよいです。家族や知人との関係性も疑われます。
まずは、申込みを予定している融資制度で、第三者保証がどのように扱われているのかを確認することが先です。
ある意味保全という考え方-家族の応援
日本政策金融公庫等では、書類審査を通過した後に面談を行います。
その際、「ご家族様は事業を応援してくれていますか?」と聞かれることがあります。
「はい、応援してくれています!」
と、スパーン!と答え、応援してくれていることについて話をスムーズに展開できるようにしておくことをおすすめします。
日本政策金融公庫等では、「開業後、事業がうまくいかない事態に陥ったとしても、家族の方が助けてくれるかもしれない」と判断して、融資実行の一押しとなることがあります。
そのため、ご家族様から創業することについて理解を得ておくことも、考え方として、ある意味保全、人的担保と言えます。
創業融資で不動産担保は必要?
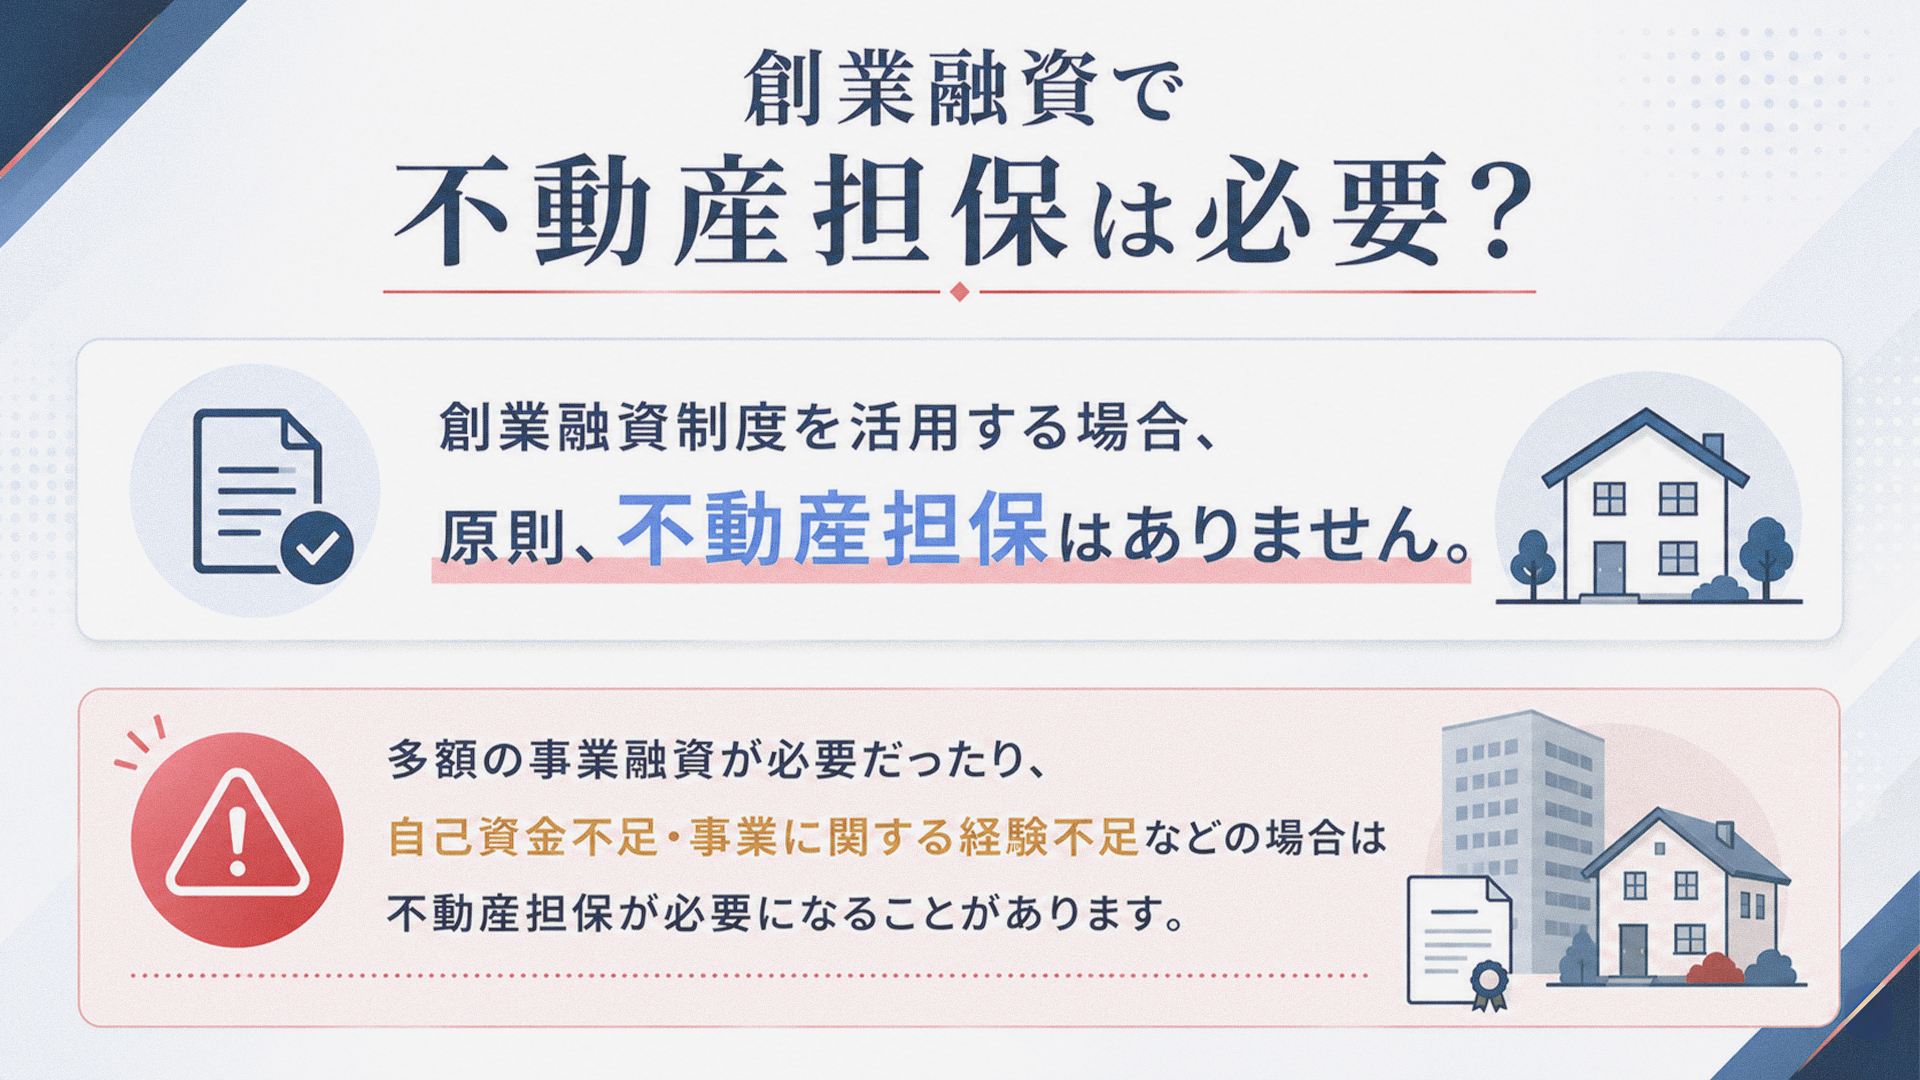
創業前はまだ事業実績がないため、担保にできる土地や建物がないと融資は難しいのでは?と、不安になる方もいるでしょう。
創業融資制度を活用する場合、原則、不動産担保はありません。
しかし、創業融資では、不動産担保を前提としない制度であることも多いですが、多額の事業融資が必要だったり、自己資金不足・事業に関する経験不足などの場合は不動産担保が必要になることがあります。
不動産を所有しているから必ず有利とは限らない
上記からすると、自宅・土地・収益不動産などを所有している場合で、原則、不動産があるから創業融資審査に有利となるわけではないということになります。
ちなみに、金融機関が不動産を担保として見る場合には、以下の要素を見ています。
- 所在地
- 土地・建物の種類
- 評価額
- 市場性
- 既存の抵当権などの有無
- 他の借入との関係
購入価格が高い、市場価値が高いというだけで、担保評価が高くなるとは限らない、有利になるとは限らないということです。
保証人・担保があれば創業融資に有利になる?

保全は融資に関係する一つの要素ですが、保証人や担保だけで創業融資の可否が決まるわけではありません。
金融機関が創業融資を検討するときには、
- なぜその事業を始めるのか
- 創業する事業に関する経験があるか
- 自己資金をどの程度準備しているか
- 必要な借入額に根拠があるか
- 借りた資金を何に使うのか
- 売上や利益の計画に無理がないか
- 事業から返済できる見込みがあるか
- 保全の必要はあるのか
なども確認されます。
保全を考える前に「いくら借りるのか」を整理する
たとえば自己資金100万円で200万円を借りる場合と、自己資金500万円で1,500万円を借りる場合とでは、金融機関側が負う融資リスクも同じではありません。
そのため、保証人や担保を考える前段階として、「そもそも、その借入金額は本当に必要なのか」という点があります。
必要以上に多額の融資を希望していれば、「なぜこの金額が必要なのか」という説明が深く・多くなり、「なぜこの必要金額になるのか」などの証明が必要となります。
創業時に必要な借入希望額の考え方については、【創業融資申請の必要金額とは?開業資金を決めるための考え方】で詳しく解説しています。
返済財源を確保できる計画なら保全が不要になる可能性
例えば、創業当初からすでに取引先が存在し、契約書もある――
この場合において、売上が確保できる可能性の高さ、一定のキャッシュフロー(返済財源)が見込める場合は、保全が不要になる可能性が高くなります。
返済原資となるキャッシュフローについては、【キャッシュフローが大事!創業融資における返済財源の計算式・考え方】もあわせてご確認ください。
つまり、保全が必要になるかどうかは、自己資金や借入に必要な金額、返済するための返済財源などの総合判断となり、保証人・担保だけを見て創業融資を考えるだけでは足りないということになります。
創業融資の保全で確認したいポイント
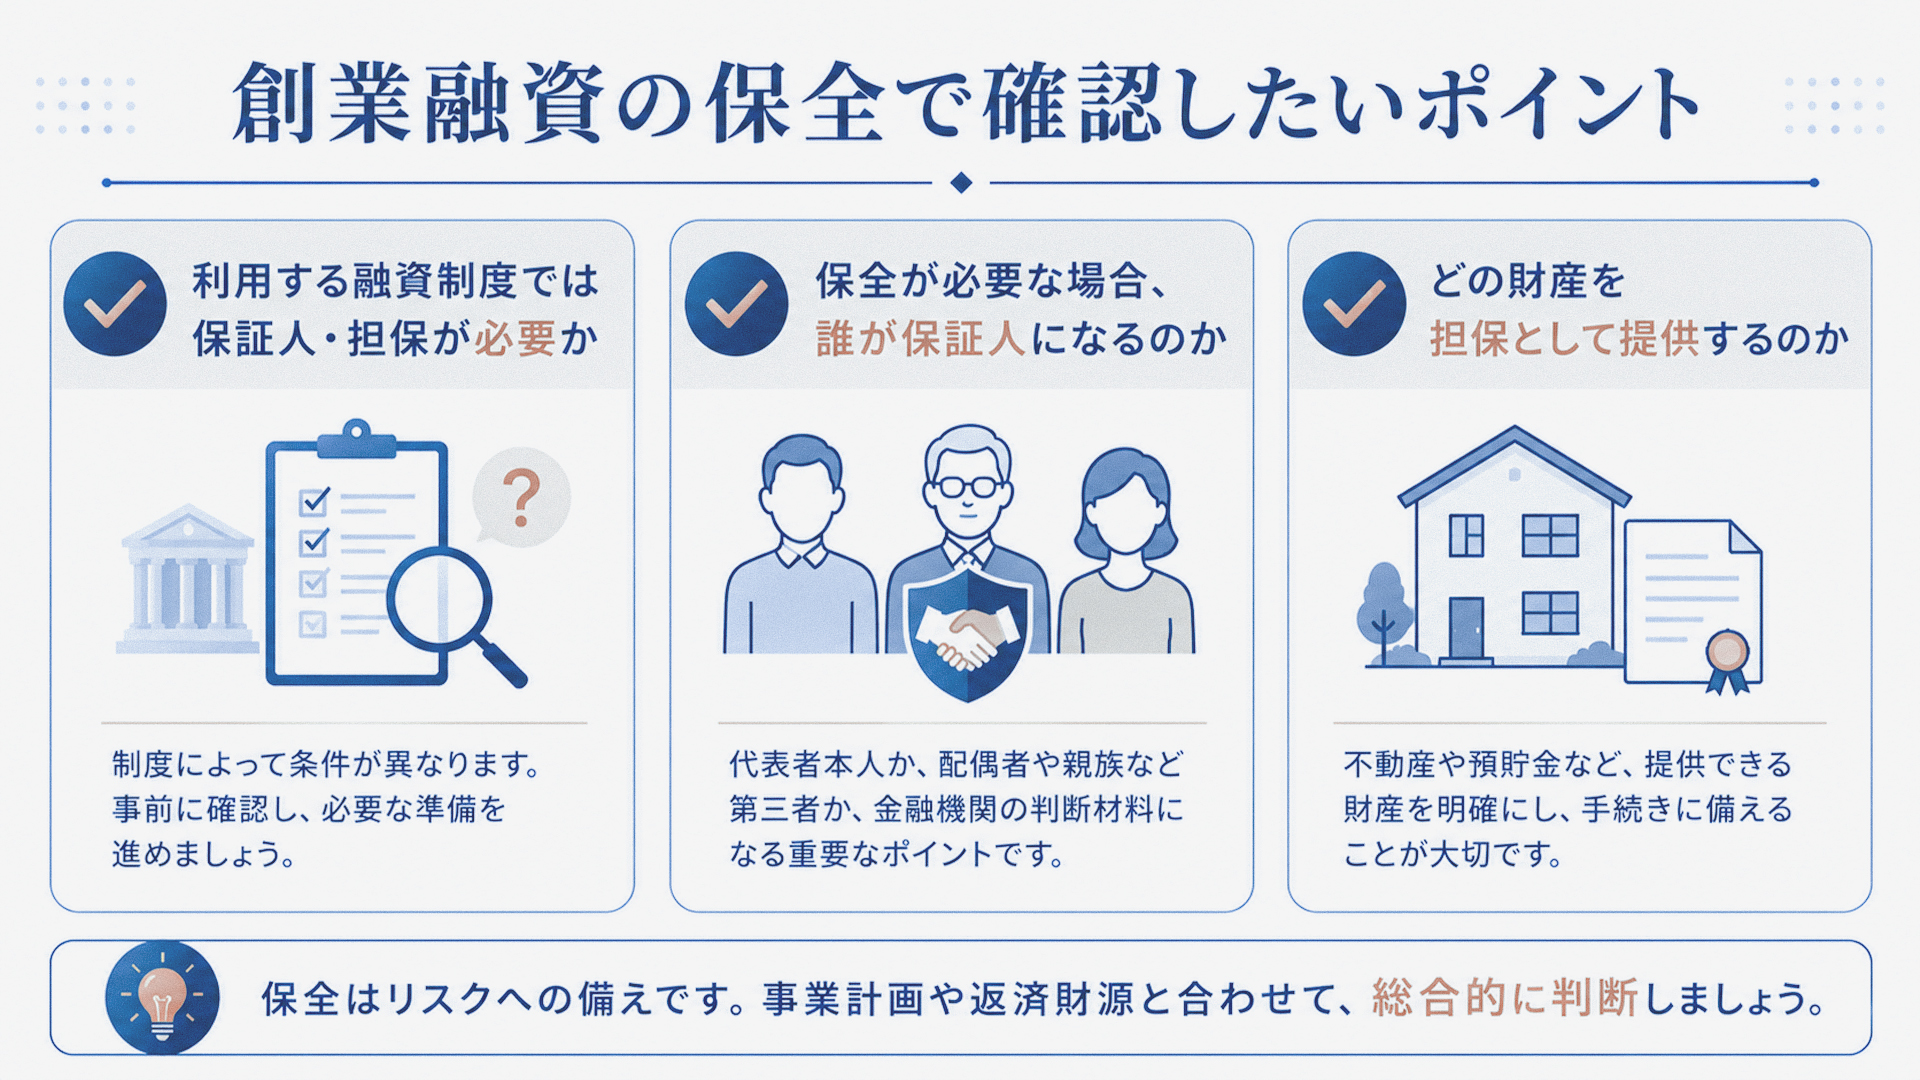
保証人・不動産担保について不安がある場合は、次のポイントから整理してみましょう。
- 利用する融資制度では保証人・担保が必要か
創業融資だからといって、すべて同じ条件ではありません。申込みを予定する制度・金融機関の条件を確認します。 - 保全が必要な場合、誰が保証人になるのか
創業者(法人の場合代表取締役)の保証なのか、第三者保証が関係するのかなど、保証の主体を確認します。 - どの財産を担保として提供するのか
不動産担保が必要な場合には、対象となる財産・評価・既存の担保設定などを確認します。 - 保全が必要になるほど融資申請額が高くなっていないか
本当に必要な借入金額が多くなったときに保全が必要か、担保を提供できるか検討する必要があります。まず必要金額の詳細を確認したい場合は創業融資の必要金額ページをご確認ください。 - 金融機関が安心して融資実行できる返済財源を確保できているか
取引先があるか、お客さんが来る見込みが本当にあるのかなど、キャッシュフロー計算をできるようにしておきましょう。創業融資の返済財源も確認しておきましょう。
創業計画を含めて全体で考えることが大切です。
行政書士e-LOOP法務事務所の創業融資相談・申請サポート
当事務所では、創業計画書・事業計画書の作成だけでなく、必要資金・資金使途・返済財源・返済計画などを整理しながら、創業融資申請をサポートしています。
連帯保証人や不動産担保について不安がある場合も、利用を予定している融資制度・申込内容を確認しながら整理していきます。
FAQよくある質問
創業融資の連帯保証人・不動産担保・保全について、よくある疑問をまとめています。
- 創業融資では連帯保証人が必須ですか?
- 必須とは限りません。連帯保証人や代表者保証が必要かどうかは、利用する融資制度・金融機関・申込形態などによって異なります。無保証人で利用できる創業融資もあるため、申込みを予定している制度の条件を確認しましょう。
- 創業融資は不動産担保なしでも利用できますか?
- 不動産担保を必要としない創業融資制度が多いです。融資に必要な金額などによっては不動産担保をお願いされるケースもあります。
- 家族を連帯保証人にする必要がありますか?
- 創業融資制度の利用において、家族や親族などの第三者が連帯保証人になることはほとんどありません。必要である旨を提示された場合、創業計画を見直す必要が出てくることもあります。
- 不動産を持っていると創業融資に有利ですか?
- 不動産を所有しているだけで、有利になることはありません。必要金額が大きい場合などで担保提供を求められることがあります。また、不動産を担保として評価する場合も、所在地・種類・評価額・市場性・既存の担保設定などによって評価は異なります。また、創業融資では事業計画や返済可能性なども総合的に確認されます。
- 保証人や担保がないと創業融資の審査に通りませんか?
- 保証人や担保がないことだけで一律に融資不可となるわけではありません。創業融資には無担保・無保証人で利用できる制度もあります。必要金額、自己資金、事業経験、資金使途、返済財源、事業計画なども含めて総合的に確認されます。
まとめ|創業融資は保証人・担保だけで判断されない
以下、創業融資の保全についてのまとめです。
– この記事のまとめ –
- 保全とは、金融機関が融資リスクに備えるための考え方
- 保証人・連帯保証人は人的担保にあたる
- 不動産などの財産による保全は物的担保にあたる
- 創業融資では連帯保証人・不動産担保は原則不要
- 保証人・担保の条件は融資制度や金融機関によって異なる
- 不動産を所有しているから必ず融資に有利になるわけではない
- 保証人や担保だけで創業融資の可否が決まるわけではない
- 必要金額・返済財源・自己資金・経験・創業計画なども含めて考える
- 家族の応援を得ることも、ある意味保全・人的担保という考え方ができる
連帯保証人や不動産担保は、創業融資を考えるうえで気になるポイントの一つです。
そのうえで、必要な借入額・返済財源・事業計画などを一つずつ整理し、創業後も無理なく事業を続けられる融資計画を組み立てていきましょう。
創業融資の保全や創業融資申請フルサポートのご相談は行政書士e-LOOP法務事務所へ
行政書士e-LOOP法務事務所では、日本政策金融公庫・信用保証協会付き融資などの創業融資申請について、創業計画書の作成から、必要資金・返済財源・返済計画の整理までサポートしています。
「保全が必要なのかわからない」
「キャッシュフローや資金繰り表が作れない」
「自分の場合、どのように創業融資を組み立てればよいかわからない」
など、いろんな状況からご相談いただけます。
支援内容・料金・進め方については、戦略型創業支援コンサルティング-創業融資相談・申請サポートをご確認ください。