親・配偶者からの借入金は創業融資申請時の自己資金になるのか?
自己資金としてカウントしてくれるのか
「親から借りたお金は自己資金になる?」
「夫・妻から借りたお金なら大丈夫?」
創業融資申請では、単に現在の預金残高の数字以外も確認されます。
では、親・配偶者から借りたお金は、創業融資申請時の自己資金としてどのように見られるか・カウントしてくれるのか。
本記事では、この点に絞って解説します。
執筆・監修:行政書士 𠮷岡 秀充
創業融資申請時に確認される自己資金とは
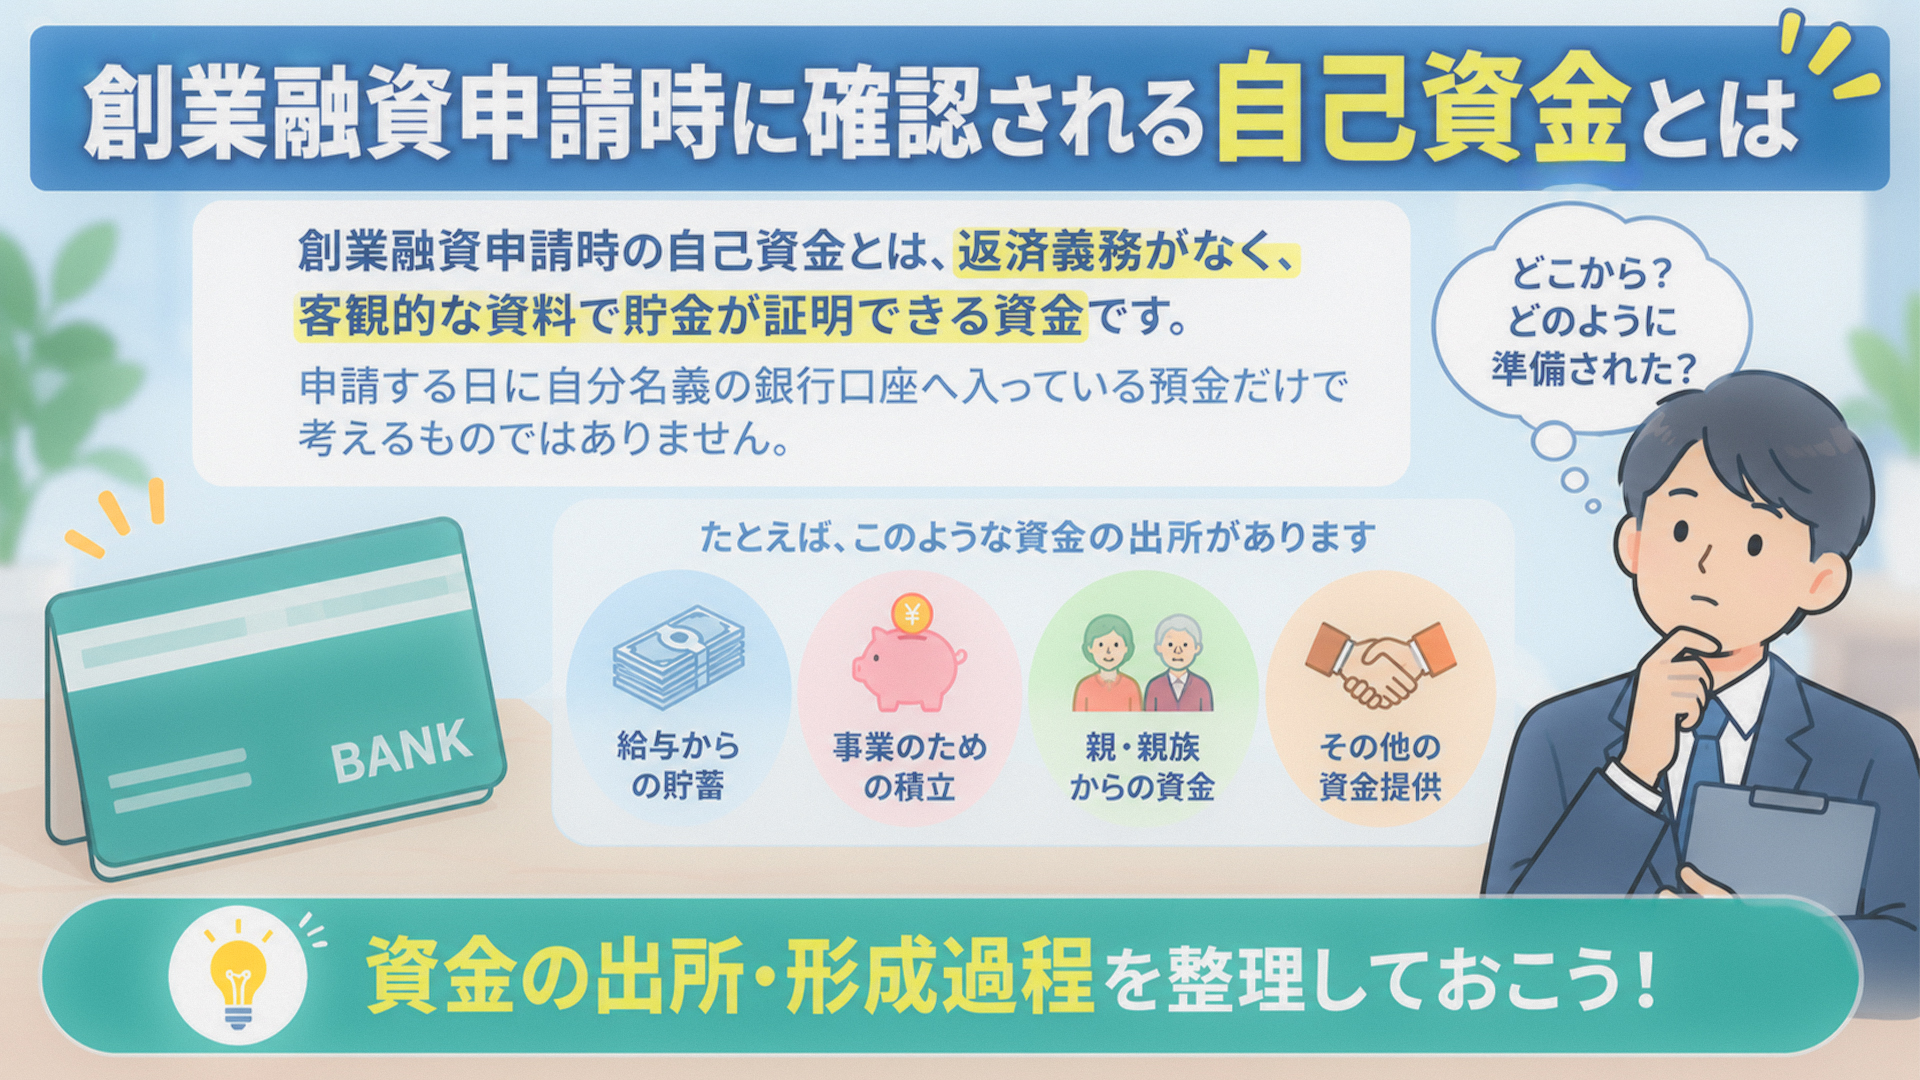
創業融資申請時の自己資金とは、返済義務がなく、客観的な資料で貯蓄が証明できる資金を言います。
申請する日に自分名義の銀行口座へ入っている預金だけで考えるものではありません。
たとえば、同じ100万円でも、
- 給与などから毎月少しずつ準備してきた100万円
- 親から申請直前に借りて振り込んでもらった100万円
創業融資申請においては少し特殊で、異なる自己資金の性質としてとらえます。
創業融資申請を考えるときは、残高だけを見るのではなく、
- 誰が準備したお金なのか
- どのように形成された資金なのか
- 返済を前提とした借入金なのか
- いつ、どのような経緯で入金されたのか
といった資金の出所・形成過程を整理しておくことが重要です。
また、「自宅で現金として貯めていた」という説明だけで、その金額が当然に自己資金として扱われる可能性は低くなります。
自己資金そのものの形成過程や通帳確認などの詳細については【創業融資の否決につながる6つのポイント・創業融資の自己資金とは?】で詳しく解説します。
本記事では、親・配偶者から借りた資金と自己資金の関係に絞ってお話ししていきましょう。
親から借りたお金は自己資金になる?
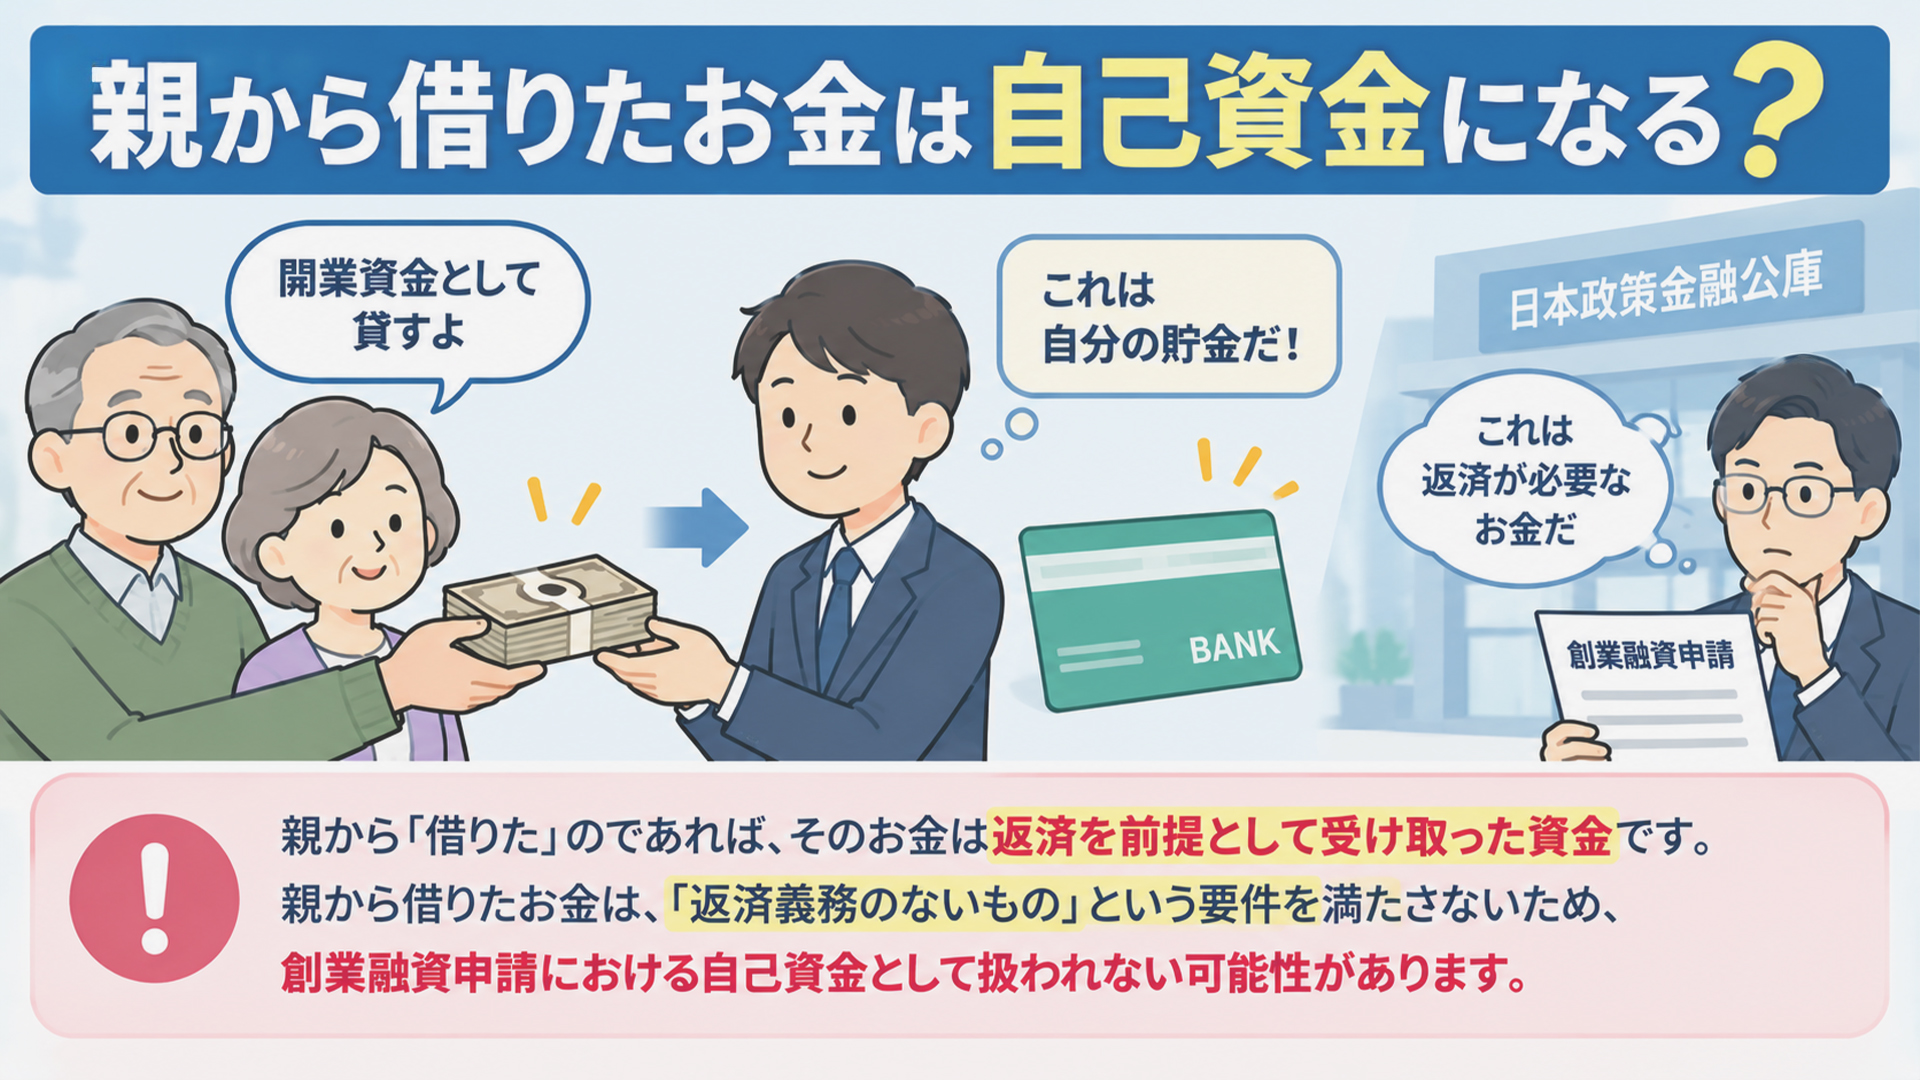
親から開業資金として100万円を借り、自分の銀行口座へ振り込んでもらったとします。
自分名義の銀行口座に100万円が入っているから、自分の自己資金が100万円増えた
形式的にはこのようになります。
親から「借りた」のであれば、そのお金は返済を前提として受け取った資金です。
– 結論 –
親から借りたお金は、「返済義務のないもの」という要件を満たさないため、創業融資申請における自己資金として扱われない可能性が高いです。
視点を変えましょう――
創業融資における自己資金ではなく、親からOKをもらった範囲で自由に使用できる「自己資金」として使用しましょう。
ちなみに、親からお金を借りての開業を検討されている方向けとして、親からお金を借りて開業したい|借用書は必要?返済方法の決め方は?にて、借用書や返済条件について詳しく解説しています。
夫・妻から借りたお金は自己資金になる?
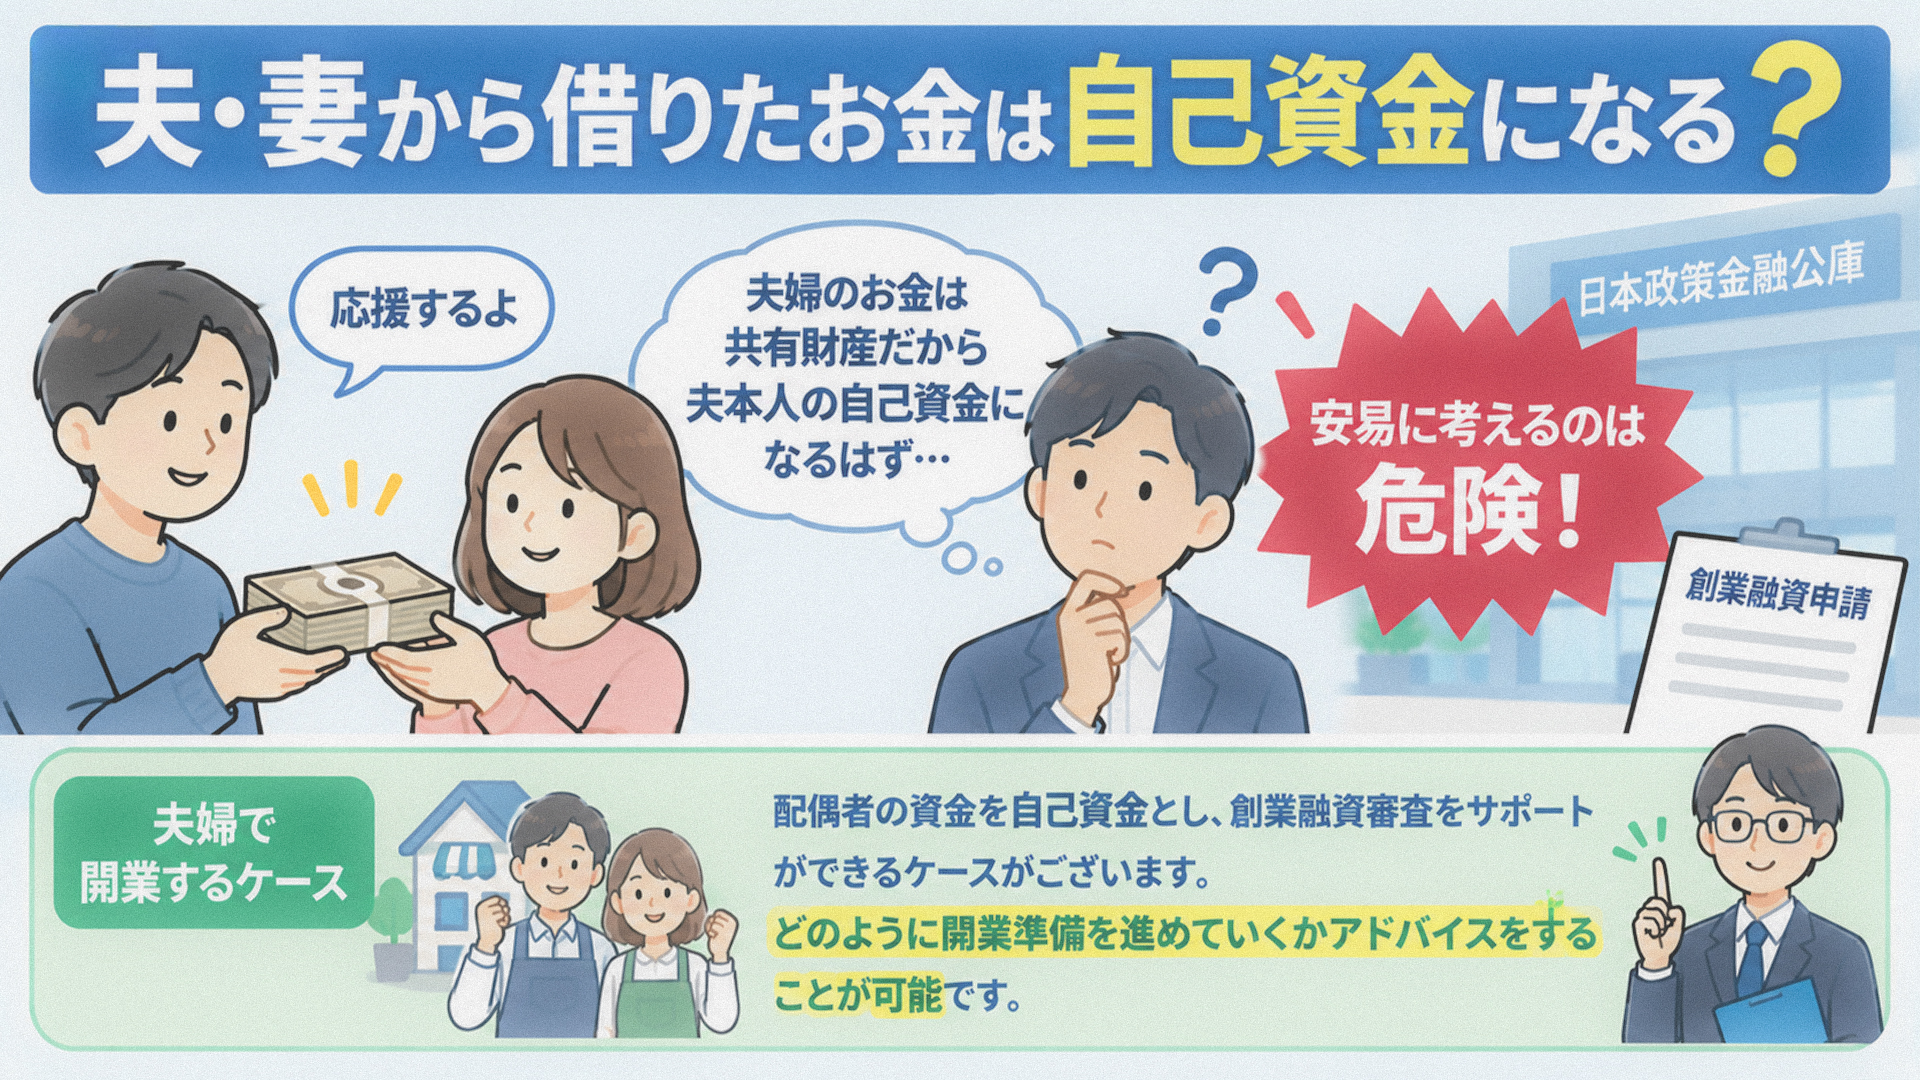
夫・妻など配偶者から借りた場合も、親から借りたお金と基本的な考え方は変わりません。
夫婦のお金は共有財産だから、夫本人の自己資金になる
と安易に考えるのは危険です。
夫婦で生活していると、家計上は「二人のお金」として管理していることもあります。
しかし、創業融資申請を考えるときは、
- 誰が形成してきた資金なのか
- 申請者本人が準備した資金なのか
- 配偶者から借りた資金なのか
- その他の性質を持つ資金提供なのか
丁寧に整理・切り分けて、面談で説明できるようにする必要があります。
夫婦で開業するケース
配偶者の資金を自己資金としてカウントし、創業融資審査をサポートができるケースがございます。ご相談いただいて、どのように開業準備を進めていくかアドバイスをすることが可能です。
注意:借りたお金を通帳へ入れて自己資金にしない
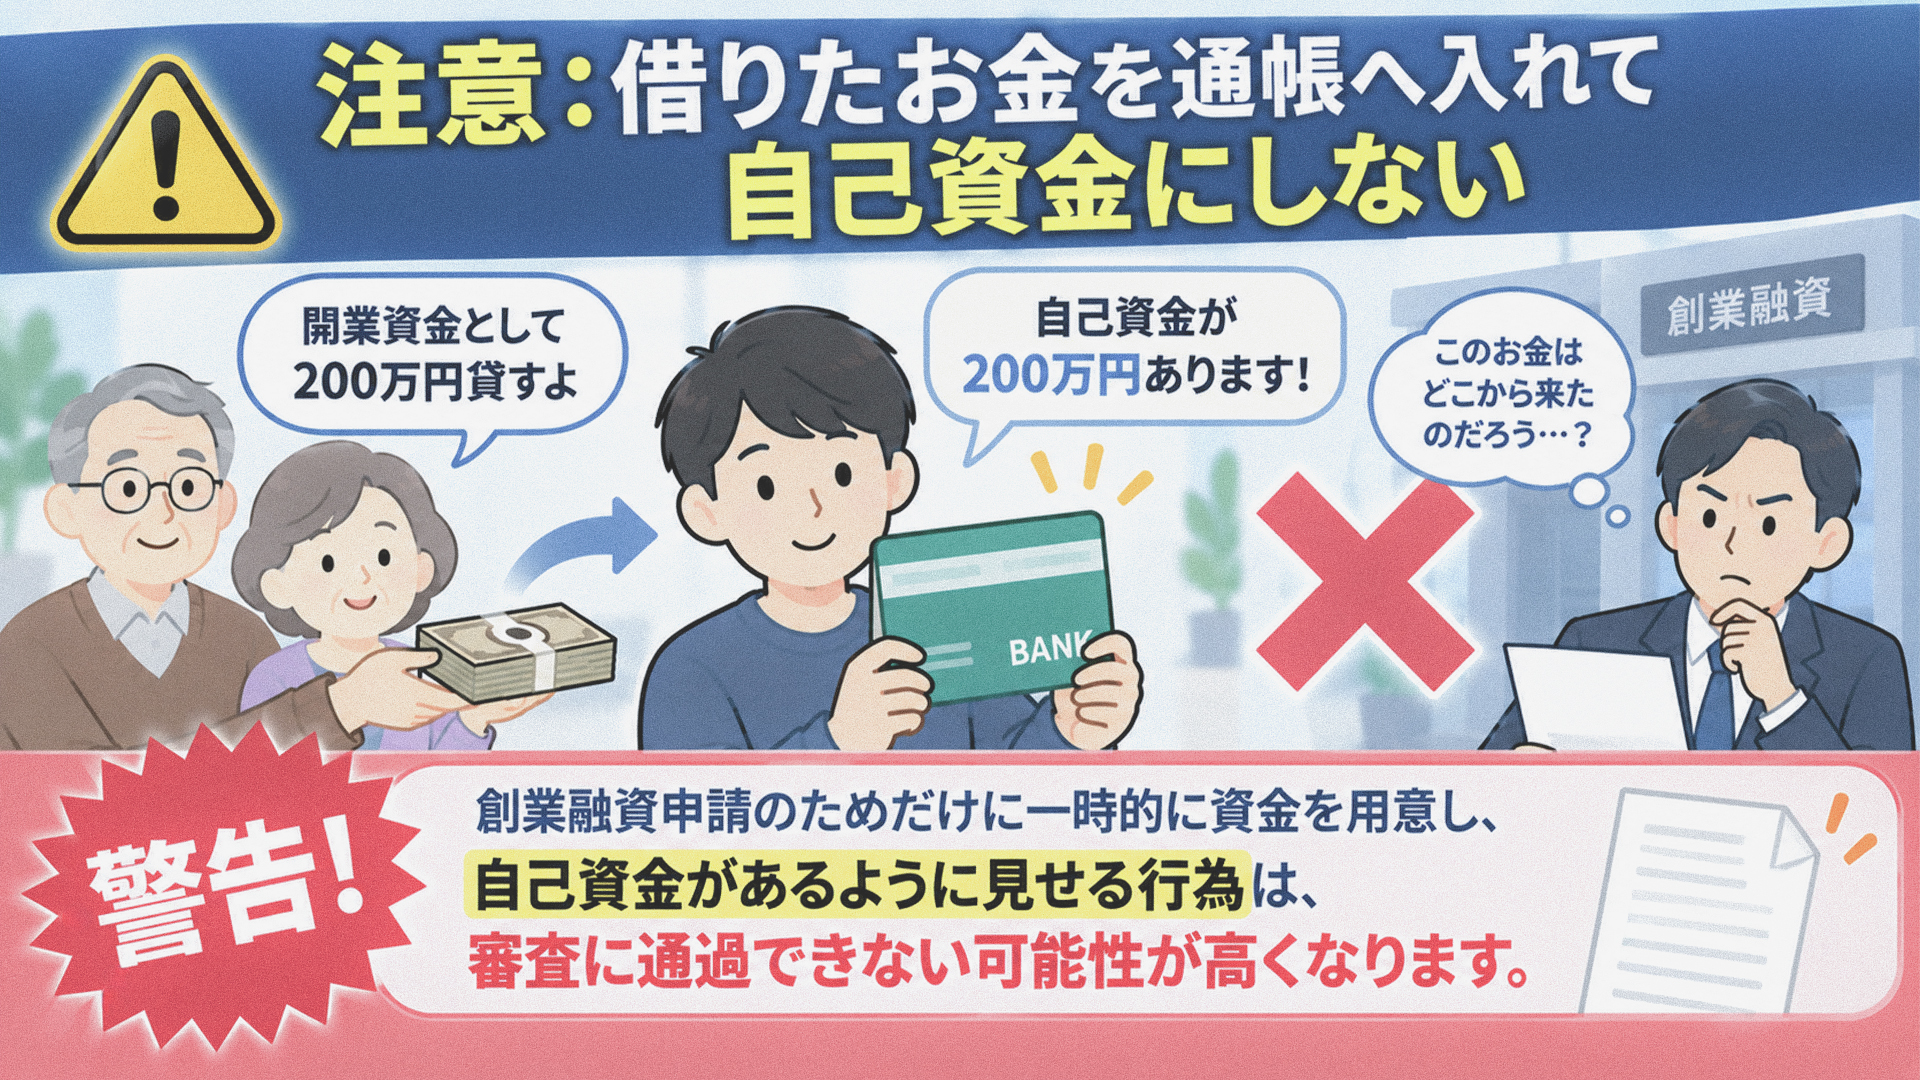
特に注意したいのが、「自己資金が少ないから、親から一時的に借りて口座残高を増やしておこう」という考え方です。
たとえば、創業融資申請の直前に親から200万円を借り、自分の口座へ入金して「自己資金が200万円あります」と見せるケースです。
このような創業融資申請のためだけに一時的に資金を用意し、自己資金があるように見せる行為は、審査に通過できない可能性が高くなり、進め方によっては最悪の場合、今後、融資申請先から対応してもらえなくなるケースもあります。
– 注意点 –
創業融資申請では、現在の通帳残高だけを見ればよいというものではありません。「一度自分の銀行口座へ入れてしまえば、自分の自己資金として扱われる」「現金で借りて、以前から現金で貯めていたことにすればよい」という考え方は避けましょう。
実際にどのような経緯で準備してきた資金なのか、正確に整理することが重要です。
自己資金があるように見せる行為については、別途【創業融資の否決につながる6つのポイント・見せ金の注意点】で詳しく解説します。
FAQ親・夫婦間の借入金に関する自己資金のよくある質問
- 親から借りたお金は創業融資申請時の自己資金になりますか?
- 親から「借りた」お金は「返済を前提とした資金」であるため、申請者本人がこれまで形成してきた自己資金とは性質が異なります。自分名義の口座に入っているという理由だけで、創業融資申請時の自己資金として扱われるとは考えない方がよいでしょう。
- 夫・妻から借りたお金なら自己資金として認めてもらえますか?
- 基本的な考え方は親から借りた場合と同様です。夫婦共有講座などから自己資金として使用する場合は、創業融資申請者本人が形成してきた資金であることを整理・証明する必要があります。夫婦で一緒に開業する場合は準備次第では創業融資申請における自己資金として使用することが可能なケースもあります。開業準備方法についてアドバイス可能です。お気軽にご相談くださいませ。
- 親から借りたお金を自分の通帳へ入れれば自己資金になりますか?
- 自分名義の銀行口座へ入金しただけで、自己資金として融資申請先に認めてもらうことは困難です。特に創業融資申請でよく見られることですが、一時的に親などから資金を借りて残高を増やし、以前から自己資金があったように見せる行為は避けてください。審査への悪影響、開業後の融資申請に影響を与えるケースもあります。
- 「以前から現金で貯めていた」と説明すれば自己資金として扱われますか?
- 現金で貯めていた場合、創業融資申請における自己資金として扱われる可能性は低いです。創業時は特に、自己資金がどのように形成されてきたのかも審査上のポイントになります。「以前から現金で貯めていた」と説明することは避けましょう。自己資金要件で否決にならないために、創業融資の否決につながる6つのポイント・創業融資の自己資金とは?で、詳しく解説しています。
- 親や配偶者からお金を借りたけど、「自分で貯めたお金です」と説明したらどうなる?
- 絶対にこのような説明は避けましょう。融資申請先を騙すような説明となり、創業融資審査落ちとなる可能性が高くなります。また、今後の金融機関取引への悪影響を避けるためにも、嘘をついて融資申請する行為はやめましょう。
まとめ|借入金と自己資金を分けて考える
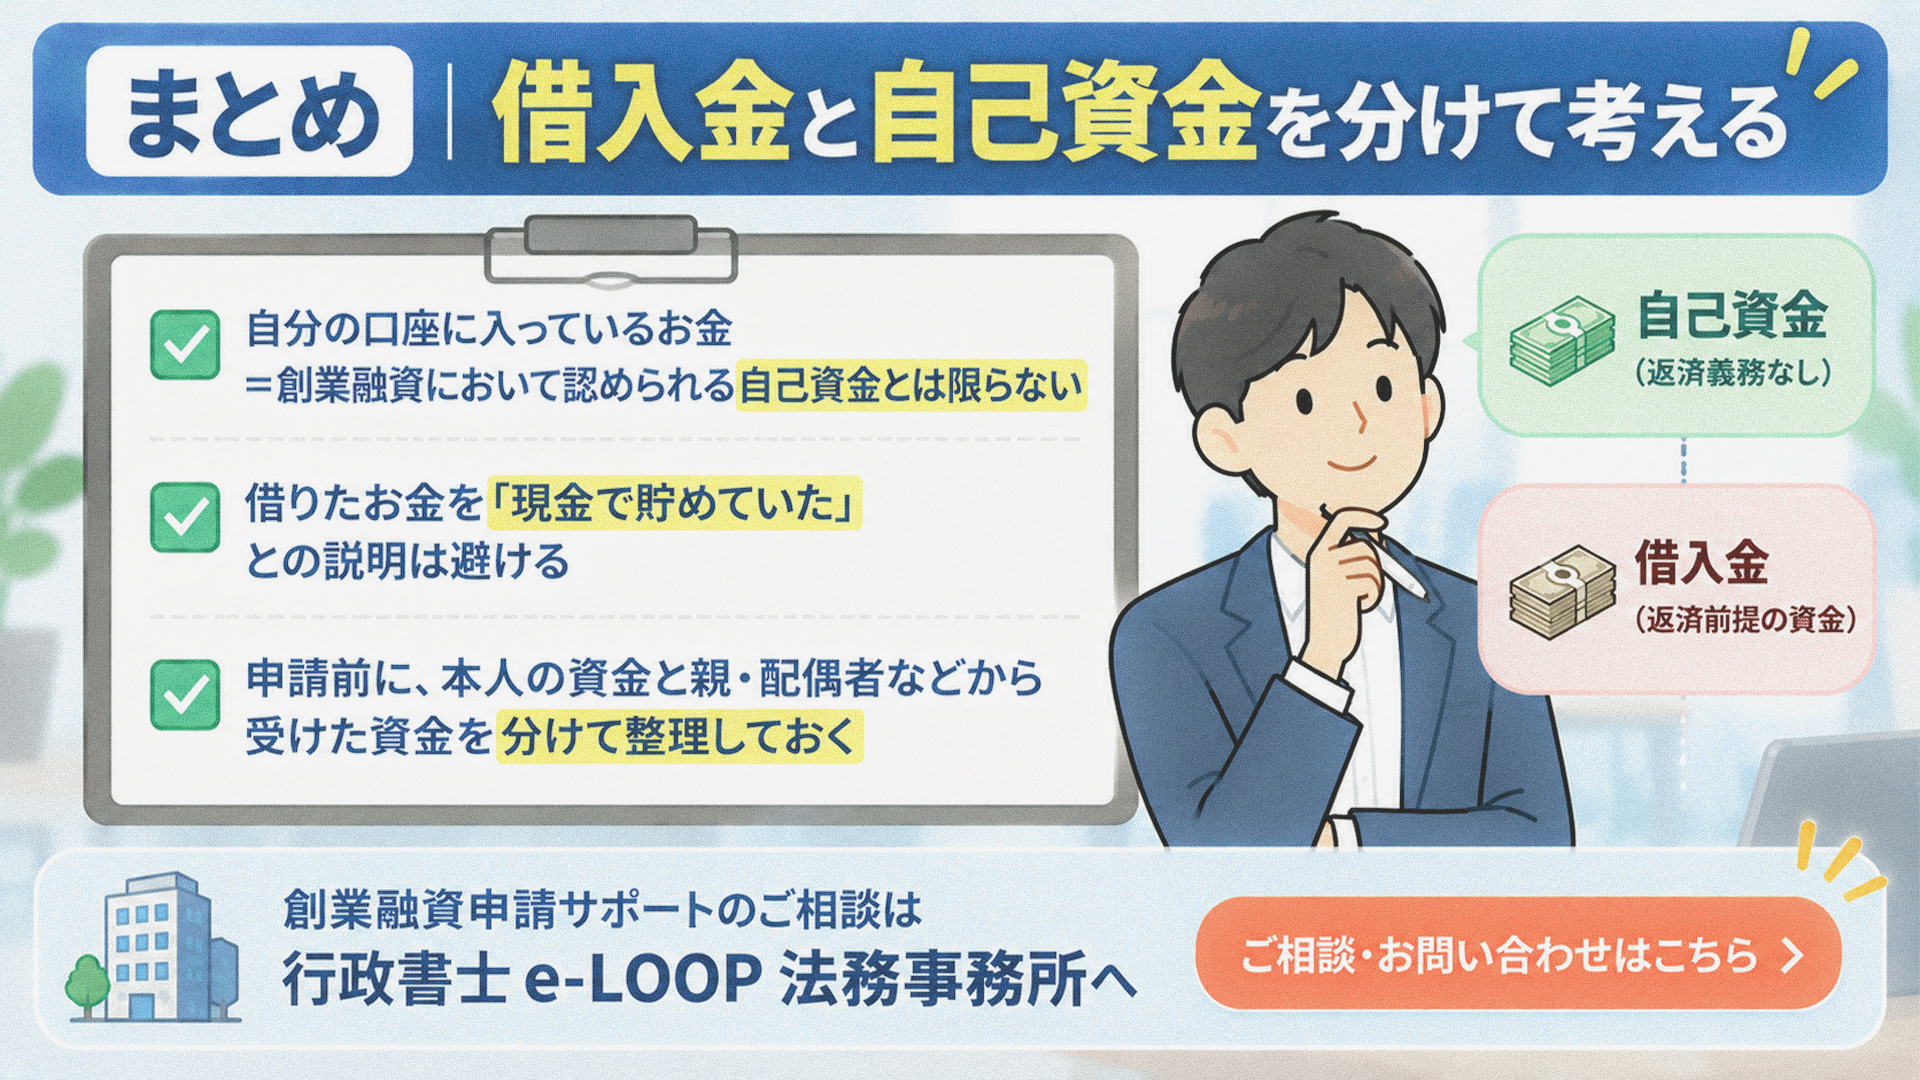
本記事のポイントを整理します。
- 自分の口座に入っているお金=創業融資において認められる自己資金とは限らない
- 親から借りたお金は、本人が形成してきた自己資金としての性質が異なる
- 夫・妻から借りた場合も、基本的な考え方は親からの借り入れと同じ
- 借りたお金を申請直前に口座へ入れ、自己資金に見せる方法は避ける
- 「現金で貯めていた」との説明は避ける
- 申請前に、本人の資金と親・配偶者などから受けた資金を分けて整理しておく
- 夫婦共同経営の場合は、配偶者の資金を自己資金にすることも事前準備次第では可能
親や夫婦間の借り入れを自己資金にできるかについてお話ししました。
自己資金の形成などご相談がある方はお気軽に当事務所へご相談くださいませ。
創業融資申請サポートのご相談は行政書士e-LOOP法務事務所へ
行政書士e-LOOP法務事務所では、日本政策金融公庫・各金融機関との良好な関係性の構築・維持できるよう大切にしています。
申請者本人の自己資金と、親・配偶者などから受けた資金の出所・性質を整理し、どのようにすれば自己資金として創業融資申請の準備ができるかのサポートにも対応。
自己資金の整理や創業融資申請でお困りの方、創業融資について確認したい場合は戦略型創業支援コンサルティング-創業融資相談・申請サポートページをご覧くださいませ。
創業計画書作成のみ・申請フルサポートは行政書士e-LOOP法務事務所にお任せください!